
更多详细数据,订购联系客服13699799697微信
一、市场总体概况
2026年8月,天津市新能源汽车市场继续保持高速发展态势。当月新能源汽车销量达到15,597辆,占全市汽车总销量(23,611辆)的65.74%。在全国主要城市中,天津以超过65%的新能源渗透率稳居全国前列,展现出强劲的市场转型势头。
从历史趋势来看,天津新能源渗透率从2025年1月的49.33%快速攀升至同年6月的82.15%,并在同年12月达到峰值95.43%。进入2026年后,8月渗透率维持在65.74%的高位水平。虽然较2025年12月的峰值有所回落,但仍远高于全国同期约48.84%的平均水平,高出全国近17个百分点,表明天津作为北方新能源消费重镇的地位日益巩固。
值得注意的是,2025年12月出现的渗透率峰值(95.43%)可能与年末补贴退坡前的抢购效应、车企冲量策略等季节性因素有关。2026年8月数据回归至65.74%的稳健水平,反映出市场正在从政策驱动向消费驱动转型,消费者购买新能源车的决策更加理性和自主。
二、历史趋势分析
根据历史数据追踪,天津新能源汽车市场在过去多个时间节点呈现出显著的增长轨迹:
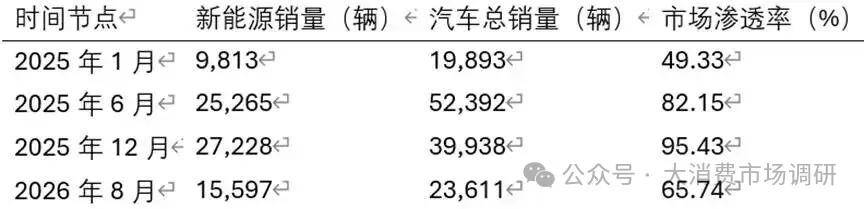
从趋势上看,天津新能源渗透率在半年的时间跨度内从49.33%飙升至82.15%,增幅超过32个百分点,增速令人瞩目。这一表现远超全国同期水平,体现出天津市场独特的政策优势和消费偏好。
需要指出的是,不同时间节点之间的销量绝对值存在较大波动,这与汽车市场的季节性特征(如年末冲量、暑期淡季等)密切相关。单纯比较不同月份的绝对销量意义有限,渗透率指标更能反映市场结构的真实变化。
三、车型排行深度分析
3.1 车型TOP10榜单
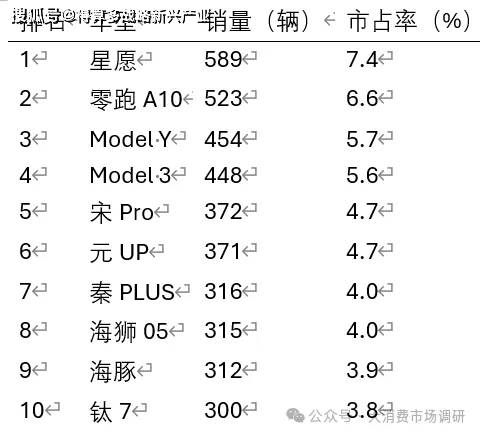
2026年8月天津新能源汽车车型排行前十名如下:
3.2 车型集中度分析
• TOP1车型(星愿)以589辆领跑,单车型市占率7.4%,位居榜首
• TOP3车型合计1,566辆,占比19.7%,头部效应初显但未形成绝对垄断
• TOP10车型合计4,000辆,占比50.3%,超过半数的销量由前十车型贡献,集中度较高
• TOP30车型合计7,949辆,意味着榜单外仍有大量车型分散着剩余销量
3.3 车型特征洞察
1. 自主品牌全面领跑:TOP10中仅有特斯拉Model Y和Model 3两款合资/外资车型,其余8款均为自主品牌,充分体现自主品牌在天津市场的绝对优势。
2. 性价比车型受宠:排名前三的星愿(589辆)、零跑A10(523辆)均定位10万元级以下市场,精准契合天津消费者务实、注重性价比的购车心理。
3. 特斯拉双车稳健:Model Y(454辆)和Model 3(448辆)合计902辆,虽未能进入前二,但依然保持强劲竞争力,在20万元以上区间具有明显优势。
4. 比亚迪矩阵强大:比亚迪系车型(含宋Pro、元UP、秦PLUS、海豚、宋UItra、海豹05、海豹06、海鸥、秦L等)在TOP30中占据9个席位,合计销量达2,512辆,占TOP30总量的31.6%,产品矩阵覆盖轿车、SUV等多品类。
5. 新势力表现亮眼:零跑A10(第2名)、理想L6(第16名,214辆)、理想i6(第22名,180辆)、小米SU7(第23名,176辆)等新势力车型集体入榜,展现强劲增长势头。
四、品牌竞争格局分析
4.1 品牌TOP10榜单
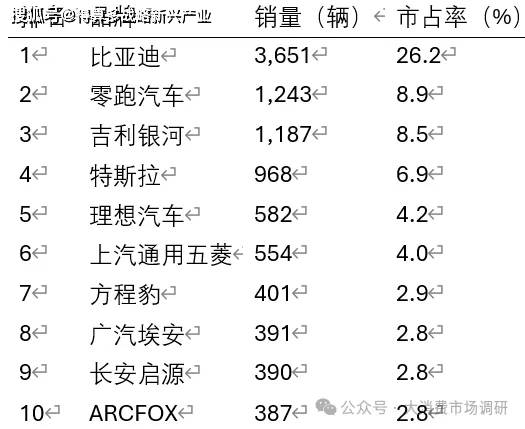
2026年8月天津新能源汽车品牌排行前十名如下:
4.2 品牌集中度分析
• TOP1品牌(比亚迪)以3,651辆遥遥领先,市占率高达26.2%,超过第二名的2倍
• TOP3品牌合计6,081辆,占比43.6%,呈现”一超多强”格局
• TOP10品牌合计9,754辆,占比70.0%,七成的销量由前十品牌贡献,品牌集中度非常高
• TOP30品牌合计13,932辆,尾部品牌生存空间持续被压缩
4.3 竞争格局深度解读
比亚迪形成”统治级”优势:比亚迪以3,651辆的月销量独占鳌头,市占率超过四分之一,是第二名零跑汽车的近3倍。这一表现得益于比亚迪完善的产品矩阵(覆盖5万至50万元全价格段)、DM-i混动技术的口碑积累,以及在天津深厚的渠道布局。比亚迪系车型在TOP30车型榜中占据9席,合计销量2,512辆,品牌号召力可见一斑。
零跑汽车异军突起:零跑汽车以1,243辆位居第二,凭借高性价比策略和A10等爆款车型迅速打开市场。零跑首次入围”中国民营企业500强”,品牌实力持续增强,在天津市场的表现尤为突出。
吉利银河强势崛起:吉利银河以1,187辆位列第三,背靠吉利集团的技术实力和品牌底蕴,在天津市场展现出强大的竞争力。银河M7等车型的表现值得期待。
特斯拉面临本土品牌围剿:特斯拉以968辆排名第四,虽然Model Y和Model 3依然畅销,但在比亚迪、零跑等本土品牌的强势冲击下,市场份额面临持续承压。特斯拉需要推出更多符合中国消费者需求的车型来巩固市场地位。
新势力阵营百花齐放:零跑汽车(1,243辆)、理想汽车(582辆)、小米汽车(308辆)、AITO问界(290辆)、小鹏汽车(232辆)、极氪(218辆)、智界汽车(173辆)、蔚来(165辆)等8家新势力品牌同时进入前十之外的重要席位,合计贡献3,211辆,占比23.0%,展现出多元化的竞争格局。
自主品牌占据绝对主导:在品牌TOP30中,自主品牌合计销量占比高达93.1%(不含特斯拉),充分说明天津消费者对国产新能源车的认可度已达到新高度。合资品牌除特斯拉外,上汽通用别克(194辆)等表现相对有限。
六、市场特征与趋势洞察
6.1 “油退电进”加速
天津新能源渗透率已突破65%大关,意味着每销售10辆汽车就有超过6辆是新能源车。在全国市场,2025年8月新能源乘用车零售渗透率首次突破55%的历史新高,新能源汽车正式超越传统燃油车成为市场主导力量。天津作为先行城市,其”油退电进”的速度和深度均领先全国,传统燃油车的市场空间被持续压缩。
6.2 价格战与价值战并存
在市场竞争加剧的背景下,车企呈现出”两头挤压”的策略:一方面,10万元以下的经济型电动车通过极致性价比策略抢占市场(如星愿、零跑A10等);另一方面,20万元以上的高端车型凭借技术优势和品牌溢价保持热销(如Model Y、理想L6等)。中间价位的车型面临较大的竞争压力,市场呈现”K型分化”特征。
6.3 混动技术成为新增长极
与全国市场纯电主导的格局不同,天津市场呈现出纯电与混动并重的独特特征。比亚迪DM-i超级混动技术凭借”可油可电、无续航焦虑、极致省油”的核心优势,在天津拥有极高的市场认可度。宋Pro、秦PLUS、海狮05等多款混动车型进入热销榜单,反映出天津消费者对混动技术的务实选择。
6.4 智能化成为新卖点
随着辅助驾驶和智能座舱技术的快速迭代,消费者对智能驾驶功能的关注度快速提升。小米SU7、智界V9等搭载高阶智驾功能的车型在天津市场表现突出,智能化正从”尝鲜功能”变为”购车标配”,成为驱动消费决策的重要因素。
6.5 城市间分化加剧
不同城市间的新能源渗透率和普及率差距正在不断拉开。天津等北方城市凭借政策优势和工业基础,新能源渗透率持续领跑;而部分中小城市虽然增速较快,但绝对量仍有限。这种结构性分化意味着车企需要采取更加差异化的区域策略,不能”一刀切”。
七、结论与建议
7.1 核心结论
1. 市场规模稳固:2026年8月天津新能源销量15,597辆,渗透率65.74%,大幅领先全国平均水平,市场基础扎实
2. 比亚迪绝对领先:比亚迪以3,651辆占据26.2%市场份额,产品矩阵覆盖全价格段,形成”统治级”优势
3. 竞争格局多元:零跑、吉利银河紧随其后,新势力百花齐放,品牌集中度较高(TOP10占70%)
4. 消费特征鲜明:混动偏好明显、性价比导向突出、自主品牌高度认可,天津市场具有鲜明的”北方工业城市”特征
5. 基础设施完善:充电网络持续扩展,政策强力支撑,为市场进一步发展提供坚实保障
7.2 发展建议
1. 产品策略:车企应加大对10-20万元价格区间的性价比产品投放力度,同时关注混动技术的持续迭代,满足天津消费者务实求优的购车需求
2. 补能布局:持续完善充电网络覆盖,特别是快充和超充设施的布局,解决消费者”充得够快”的核心痛点
3. 智能化赋能:将高阶智驾作为核心卖点,结合天津对智能网联汽车的政策支持,打造智能化标杆市场
4. 区域差异化:针对天津市场性价比导向和混动偏好的消费特征,制定差异化的营销和产品策略
5. 关注政策变化:密切关注新能源绿牌政策(D牌/F牌差异化管控)的调整动向,提前布局应对策略