
更多详细数据,订购联系客服13699799697微信
一、市场总体概况
2026年8月,上海市新能源汽车市场继续保持强劲发展态势。当月新能源汽车销量达到30,308辆,占全市汽车总销量(42,657辆)的67.99%(按中汽数研上牌数据口径计算渗透率约为71.05%,差异源于统计口径不同)。在全国主要城市中,上海以3.03万辆的月度销量位居全国第二,仅次于北京(3.11万辆),展现出强劲的市场消费能力。
从环比来看,上海8月新能源销量环比增长6.2%,表现相对稳定。在全国新能源市场整体面临同比下滑11%的背景下(2026年8月全国新能源乘用车销量97.7万辆,同比下滑11%),上海市场展现出较强的韧性与抗周期能力。
二、历史趋势分析
根据历史数据追踪,上海新能源汽车市场在过去多个时间节点呈现出显著的增长轨迹:
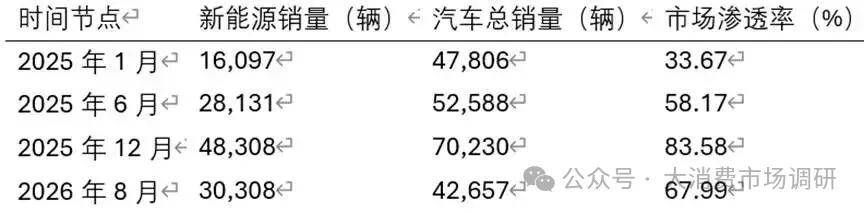
从趋势上看,上海新能源渗透率从2025年1月的33.67%快速攀升至同年12月的83.58%,实现了近乎翻倍的增长。进入2026年后,8月渗透率维持在67.99%的高位水平,虽然较2025年12月有所回落,但仍远高于全国同期63.2%的平均水平,表明上海作为新能源消费先锋城市的地位稳固。
值得注意的是,2025年12月出现渗透率峰值(83.58%)可能与年末补贴退坡前的抢购效应、车企冲量策略等季节性因素有关。2026年8月数据回归至67.99%的稳健水平,反映出市场正在从政策驱动向消费驱动转型。
三、车型排行深度分析
3.1 车型TOP10榜单
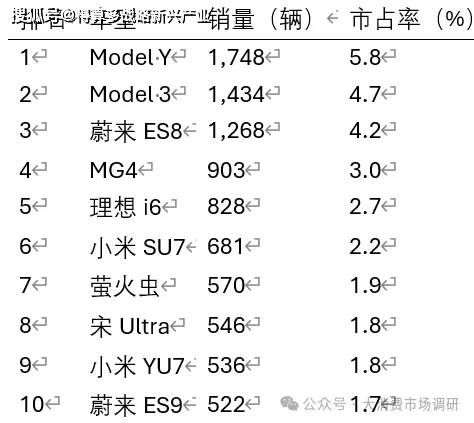
2026年8月上海新能源汽车车型排行前十名如下:
3.2 车型集中度分析
• TOP1车型(Model Y)独占鳌头,单月销量1,748辆,占全市新能源总销量的5.8%,蝉联车型销冠
• TOP3车型合计4,450辆,占比14.7%,头部效应明显
• TOP10车型合计9,036辆,占比29.8%,近三成销量由前十车型贡献
• TOP30车型合计16,382辆,占比54.1%,意味着还有超过45%的销量分散在30款以下车型中,市场呈现”头部集中、长尾丰富”的格局
3.3 车型特征洞察
1. 特斯拉双车领跑:Model Y与Model 3包揽前两名,合计3,182辆,占全市总量10.5%,特斯拉在上海的市场统治力依然强劲
2. 高端车型受青睐:蔚来ES8(1,268辆)、蔚来ES9(522辆)等中高端车型进入前十,反映上海消费者对高品质新能源车的偏好
3. 新势力崛起:小米SU7(681辆)、小米YU7(536辆)两款车型同时入榜,小米汽车首次在上海市场展现强劲竞争力
4. 自主品牌多元化:MG4、宋Ultra、理想i6等车型入榜,体现自主品牌在产品力和性价比上的综合优势
注:原始数据中部分车型名称存在录入差异(如”firefly萤火虫”应为”萤火虫”、“小鹏MONAM03”应为”小鹏MONA M03”、“海狮О6”应为”海狮06”等),本报告已做规范化处理。
四、品牌竞争格局分析
4.1 品牌TOP10榜单
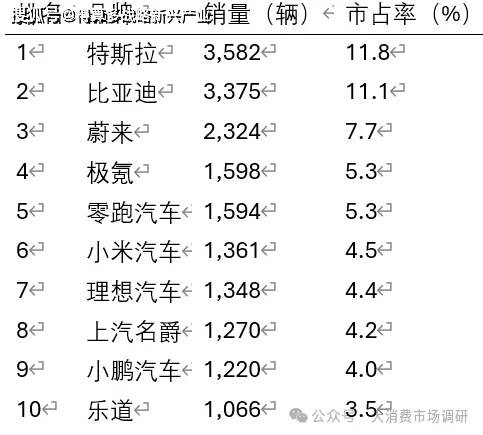
2026年8月上海新能源汽车品牌排行前十名如下:
4.2 品牌集中度分析
• TOP1品牌(特斯拉)以3,582辆领跑,市占率11.8%
• TOP3品牌合计9,281辆,占比30.6%,呈现”三足鼎立”格局
• TOP10品牌合计18,738辆,占比61.8%,超过六成的销量由前十品牌贡献
• TOP30品牌合计27,662辆,占比91.3%,品牌集中度较高,尾部品牌生存空间受限
4.3 竞争格局深度解读
特斯拉持续领跑但面临挑战:特斯拉以3,582辆位居品牌榜首,其中Model Y(1,748辆)和Model 3(1,434辆)两款主力车型贡献了3,182辆,占总销量的88.8%。但值得注意的是,比亚迪以3,375辆紧追其后,两者差距仅207辆,竞争日趋白热化。
新势力阵营百花齐放:蔚来(2,324辆)、极氪(1,598辆)、零跑(1,594辆)、小米汽车(1,361辆)、理想汽车(1,348辆)、小鹏汽车(1,220辆)六家新势力/新品牌同时进入前十,合计贡献9,245辆,占比30.5%,展现出强大的市场竞争力。
蔚来系生态优势凸显:若将蔚来品牌(2,324辆)、乐道(1,066辆)、萤火虫(570辆)合并计算,“蔚来系”合计达3,960辆,若单独排名可位列第三,体现出集团化作战的规模优势。
传统车企转型加速:上汽名爵(1,270辆)以新能源车型为主力,在上海市场表现亮眼;上汽荣威(771辆)、上汽通用别克(505辆)等传统品牌也在加速电动化转型。
六、市场特征与趋势洞察
6.1 “油退电进”加速
2026年8月全国乘用车零售销量排行榜前十车型全部为新能源汽车,传统燃油车无一上榜。在上海市场,这一趋势更为显著——渗透率接近70%意味着每销售1.5辆汽车就有1辆是新能源车,燃油车的市场空间被持续压缩。
6.2 价格战与价值战并存
在市场竞争加剧的背景下,车企呈现出”两头挤压”的策略:一方面,10万元以下的经济型电动车(如比亚迪元UP、吉利星愿等)通过性价比策略抢占市场;另一方面,20万元以上的高端车型(如Model Y、蔚来ES8、理想i6等)凭借技术优势和品牌溢价保持热销。中间价位的车型面临较大的竞争压力。
6.3 智能化成为新卖点
随着辅助驾驶和L3级智驾产品标准的发布,消费者对智能驾驶功能的关注度快速提升。小米SU7、小鹏MONA M03等搭载高阶智驾功能的车型在上海市场表现突出,智能化正从”尝鲜功能”变为”购车标配”,成为驱动消费决策的重要因素。
6.4 市场分化加剧
不同城市间的新能源渗透率和普及率差距正在不断拉开。上海、北京、西安等城市渗透率超过70%,已全面进入新能源成熟阶段;而部分中小城市虽然渗透率增速较快,但绝对量仍有限。这种结构性分化意味着车企需要采取更加差异化的区域策略。
七、结论与建议
7.1 核心结论
1. 市场规模稳固:2026年8月上海新能源销量30,308辆,渗透率近68%,在全国排名第二,市场基础扎实
2. 竞争格局多元:特斯拉领跑但差距缩小,比亚迪紧追不舍,新势力百花齐放,品牌集中度较高(TOP10占61.8%)
3. 消费特征鲜明:纯电主导、高端化偏好、置换驱动,上海市场具有鲜明的”先行城市”特征
4.挑战与机遇并存:全国市场同比承压背景下上海展现韧性,但增速放缓迹象也已出现,短期增长面临一定压力
7.2 发展建议
1. 产品策略:车企应加大对中高端纯电车型的投放力度,同时关注10-20万元价格区间的性价比产品,满足上海消费者多元化的需求
2. 补能布局:持续完善充电/换电网络覆盖,特别是郊区和新开发区域,进一步消除用户的里程焦虑
3. 智能化赋能:将高阶智驾作为核心卖点,结合上海对智能网联汽车的政策支持,打造智能化标杆城市
4. 区域差异化:针对上海市场高端化、品质化的消费特征,制定差异化的营销和服务策略,避免”一刀切”的全国统一策略
5. 关注政策变化:密切关注新能源绿牌政策的调整动向,提前布局应对策略,降低政策风险对销售的影响