订购联系136-997-996-97(微信)
2024年全球工业硅产能合计约为880.7万吨,同比增长3.2%,总产能维持增长,但同比增速有所下降。
2025年全球工业硅产能合计约为949.4万吨,同比增长6.4%。
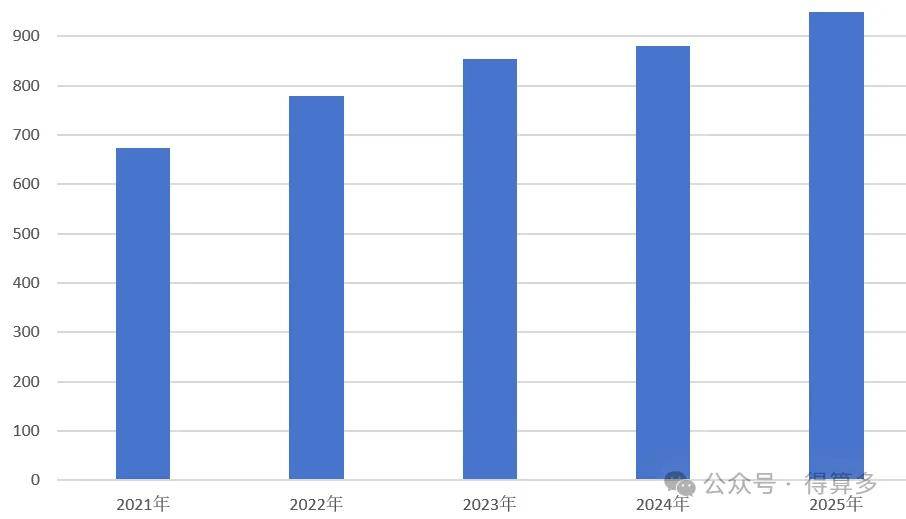
2025年,从产能分布来看,中国、巴西、美国、挪威、法国、俄罗斯及德国仍是全球主要工业硅生产地,前十大生产国产能合计占全球总产能比重为95.6%。其中,中国工业硅产能占全球比重提升至83.0%,主导地位进一步巩固。
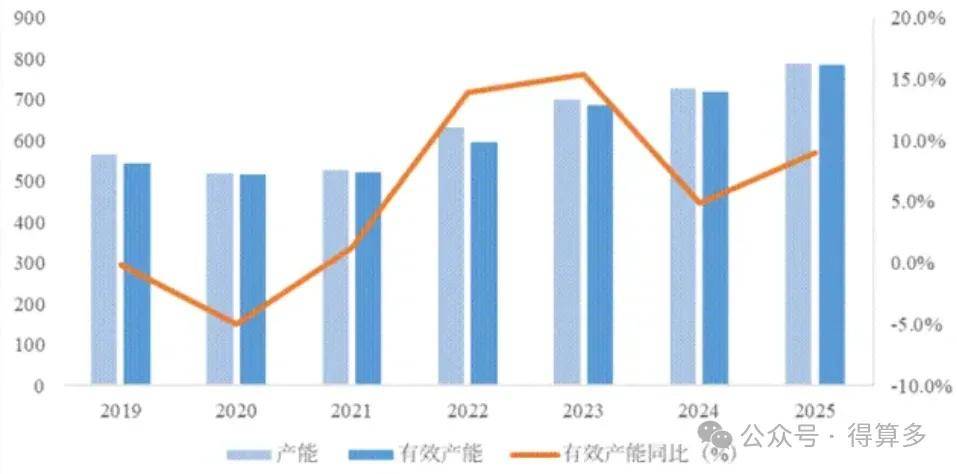
2025年底,我国工业硅总产能约为787.9万吨。新增产能主要来源于前期规划项目投产及一体化企业布局,以多晶硅及有机硅相关一体化企业为主。产能仍集中在西北、西南地区,合计占比79.9%。
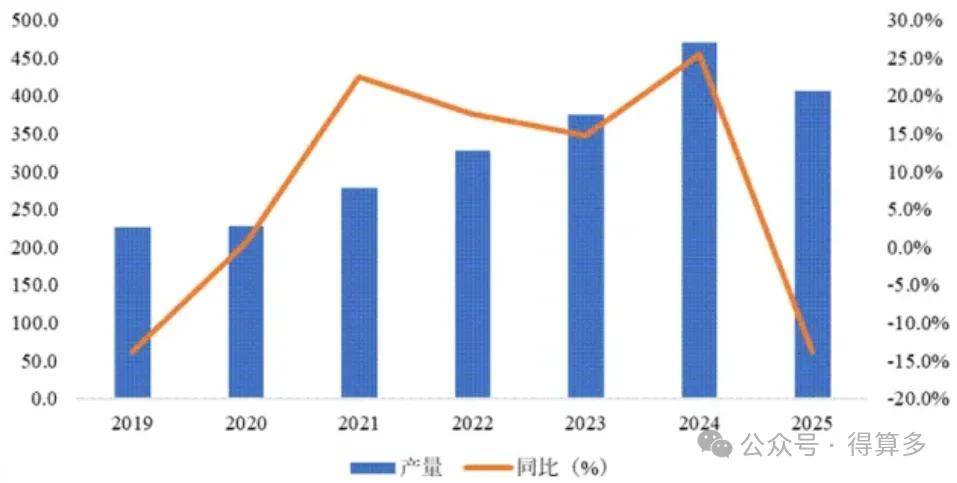
2025年,国内工业硅产量为405.5万吨,同比下降13.9%,较2024年出现明显回落。主要由于2025年上半年工业硅价格快速下降,行业利润空间持续收窄,多数企业陷入亏损,通过停产检修等方式主动调节产出节奏。
2025年,全国前五家工业硅企业市场占有率为34%,前十家企业市场占有率为40%,前三十家企业市场占有率为55%。同时产能布局进一步向新疆、内蒙古、云南等资源能源禀赋优越的区域集聚。
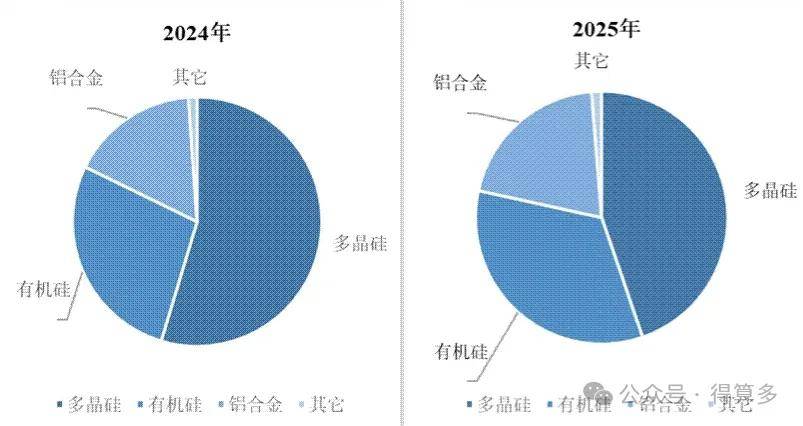
工业硅下游需求中,多晶硅、有机硅以及铝合金领域对工业硅消耗较大。2025年,多晶硅消耗工业硅量为171.0万吨,占比为45%,同比2024年下降10个百分点,但依然为主要消费领域;有机硅消耗工业硅128.8万吨,占比34%,同比上升7个百分点;铝合金消耗工业硅77.5万吨,占比20%,同比上升3个百分点。
1、有机硅行业情况及形势分析
2025年,中国有机硅行业深陷过剩与需求分化的双重夹击,整体在行业低迷周期中艰难前行,但结构性机遇已悄然显现。
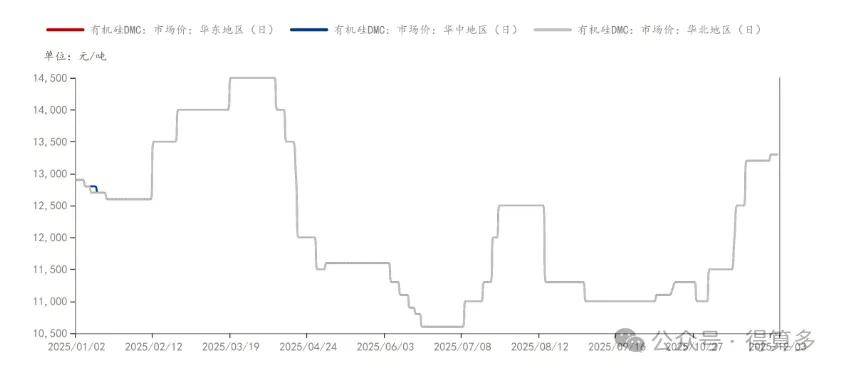
(1)供需矛盾尖锐,价格战与利润倒挂成为常态:2021-2025年,有机硅环体产能从177.75万吨/年激增至370万吨/年,增幅高达108.16%。而下游需求增速远不及产能扩张速度,导致供需差持续为正,供过于求格局加剧。在此背景下,2025年有机硅DMC年均价跌至12166元/吨,年内最低点更是触及10200元/吨,行业利润较峰值下跌10237元/吨,多数企业陷入利润倒挂的困境。
(2)需求结构分化,新兴领域成为核心增长引擎:传统需求持续疲软,房地产投资下滑严重,严重拖累建筑密封胶等消费。但新兴领域爆发式增长,成为行业唯一亮点。5G基站散热材料、半导体封装胶等新兴需求持续增长,这种博弈的格局,导致其对上游工业硅的需求呈现量稳质升特征:总消耗量稳定,但对高品质421#硅的需求占比持续提升。
(3)产业集中度提升,一体化构筑核心成本基础:残酷的市场竞争加速了行业洗牌,产能出清和兼并重组频发,行业CR5产能占有率已超50%,进入高集中寡占型阶段。在此背景下,产业链一体化成为企业生存和发展的关键。以合盛硅业为代表的龙头企业,凭借“工业硅-有机硅”一体化布局和自备电厂优势,构筑了坚实的成本基础,使其在价格战中具备更强的抗风险能力和盈利能力。
2、铝合金锭行业情况及形势分析:
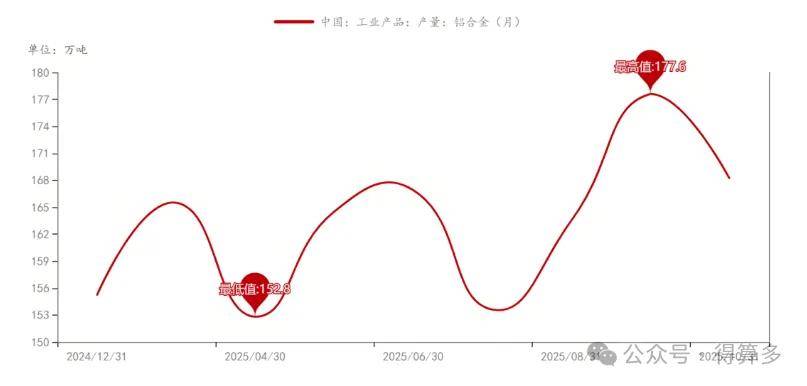
硅在铝合金的用途主要在铸造铝合金板块,目的增强铝合金的硬度和强度,提高铸造性能、增强流动性,改善加工性能。由钢联数据可看出2025年铝合金锭4月份产量受美关税政策和需求不佳“双杀”下影响下有所下滑,7月份下游需求减弱,致使合金锭企业生产积极性较低,开工再次回落,但全年整体平均产量可观,对工业硅维持稳定需求。2025年是中国铝消费继续向新能源行业倾斜的一年,全球光伏装机量的增长预期以及新能源汽车渗透率的逐年提升,将推动电力和交通领域的铝需求增长。同时,这将部分抵消建筑等其他传统行业铝需求的下降。新能源汽车、储能、光伏三大领域需求占比将超50%,随着房地产市场的回暖,或将释放一部分需求。
2024年各牌号硅价的一路下跌,以及多晶硅的减产导致需求砍量,让市场在2025年对于供需存的担忧更为明显。2025年开年工业硅仍未能走出连跌阴霾,供应量虽已在低谷,但多晶硅行业减产带来的影响依旧持续,伴随着大厂东西部产区陆续复产,供求矛盾格局显现。年后多数硅厂无合适点位套保,需求释放预期不强,累库压力下,硅厂报价松动,部分硅厂为缓解资金压力提高让利空间,进入3月,持续看空预期下,期货点位冲破10000大关,后点价难有成交,硅企报盘价格优势远不及期现商,出货压力倍增,叠加大厂为回笼资金甩货现象以及粉单招标价格的持续压低,成交价格跟随盘面价格跌势明显。在供增需减及成本下移的合力施压下,6月初工业硅期现价格双双探底,主力合约最低点跌破7000一线,北方部分在产厂家亏损加剧。

《中国工业硅市场发展与投资前景预测调研分析报告(2026版)》
编制单位:深圳市得算多咨询有限公司
第一章:工业硅市场概述
一、工业硅界定
二、工业硅分类
三、工业硅优劣势
四、工业硅应用场景
五、工业硅产业链
第二章:工业硅市场发展总况
一、工业硅市场发展历程分析
二、工业硅市场发展现状分析
(一)工业硅市场发展现状1
(二)工业硅市场发展现状2
(三)工业硅市场发展现状3
(四)工业硅市场发展现状4
(五)工业硅市场发展现状5
(六)工业硅市场发展现状6
三、工业硅市场存在问题分析
(一)工业硅市场存在问题1
(二)工业硅市场存在问题2
(三)工业硅市场存在问题3
(四)工业硅市场存在问题4
(五)工业硅市场存在问题5
第三章:工业硅市场政策规划与技术标准分析
一、工业硅市场政策规划汇总
二、工业硅市场技术标准汇总
三、工业硅市场发展目标
四、工业硅市场发展任务
五、工业硅市场技术研发方向
第四章:工业硅市场工艺流程分析
一、工业硅生产工艺分析
二、工业硅工艺流程图
三、工业硅工艺技术难点
第五章:工业硅市场生产成本分析
一、工业硅固定资产投资成本分析
二、工业硅直接材料成本分析
三、工业硅直接人工分析
四、工业硅生产成本结构分析
五、工业硅单位生产成本分析
第六章:工业硅市场价格走势分析
一、工业硅市场平均价格走势水平
二、样本企业工业硅价格分析
第七章:工业硅市场盈利水平分析
一、工业硅市场平均盈利水平走势水平
二、样本企业工业硅盈利水平分析
第八章:工业硅市场产能投资分析
一、工业硅市场产能规模分析
二、工业硅市场产能区域分布
三、工业硅市场产能企业分布
四、工业硅市场产能产品结构
第九章:工业硅市场产量分析
一、工业硅产能利用率分析
二、工业硅产量规模分析
三、工业硅主要企业产量
第十章:工业硅市场销量分析
一、工业硅产销率分析
二、工业硅销量规模分析
三、工业硅主要企业销量
第十一章:工业硅市场规模分析
二、工业硅需求总量分析
三、工业硅需求结构分析
第十二章:工业硅市场竞争格局分析
一、工业硅市场竞争格局分析
二、工业硅市场第一梯队企业分析
三、工业硅市场第二梯队企业分析
四、工业硅市场第三梯队企业分析
第十三章:工业硅市场发展趋势分析
一、工业硅市场发展趋势1
二、工业硅市场发展趋势2
三、工业硅市场发展趋势3
四、工业硅市场发展趋势4
五、工业硅市场发展趋势5
第十四章:工业硅市场投资壁垒分析
一、工业硅市场发展壁垒1
二、工业硅市场发展壁垒2
三、工业硅市场发展壁垒3
四、工业硅市场发展壁垒4
第十五章:工业硅市场投资风险分析
一、工业硅市场投资风险1
二、工业硅市场投资风险2
三、工业硅市场投资风险3
四、工业硅市场投资风险4
第十六章:工业硅市场发展建议分析
一、工业硅市场发展建议1
二、工业硅市场发展建议2
三、工业硅市场发展建议3
四、工业硅市场发展建议4
五、工业硅市场发展建议5
第十七章:工业硅市场发展前景预测分析
一、工业硅市场供给预测分析
二、工业硅市场需求预测分析
第十八章:工业硅市场产业链重点企业分析
一、合盛硅业股份有限公司
(一)企业简介
(二)企业业务结构
(三)工业硅产品研发
(四)工业硅产能投资
二、浙江新安化工集团股份有限公司
(一)企业简介
(二)企业业务结构
(三)工业硅产品研发
(四)工业硅产能投资
三、湖北兴发化工集团股份有限公司
(一)企业简介
(二)企业业务结构
(三)工业硅产品研发
(四)工业硅产能投资
四、东方希望集团有限公司
(一)企业简介
(二)企业业务结构
(三)工业硅产品研发
(四)工业硅产能投资
五、山东东岳工业硅材料股份有限公司
(一)企业简介
(二)企业业务结构
(三)工业硅产品研发
(四)工业硅产能投资
| 购买人 | 会员级别 | 数量 | 属性 | 购买时间 |
|---|


-
 中国农业机器人市场发展与投资前景预测调研分析报告(2026版)
-
 中国无人驾驶农机市场发展与投资前景预测调研分析报告(2026版)
-
 中国TCR-T细胞治疗市场发展与投资前景预测调研分析报告(2026版)
-
 中国超高分子量聚乙烯(UHMWPE )纤维市场发展与投资前景预测调研分析报告(2026版)
-
 中国超高分子量聚乙烯(UHMWPE )市场发展与投资前景预测调研分析报告(2026版)