订购报告,联系136-997-996-97微信
一、氮化铝概述
氮化铝(Aluminum nitride),化学式AlN,CAS号24304-00-5,是由共价键构成的类金刚石氮化物,属六方晶系纤锌矿型结构。
二、氮化铝性能
氮化铝具有一系列优良特性,包括优良的热导性、可靠的电绝缘性、低的介电常数和介电损耗、无毒以及与硅相匹配的热膨胀系数等。
与其他陶瓷材料相比,氮化铝陶瓷综合性能优良,非常适用于半导体基片和结构封装材料,在电子工业中的应用潜力较大。
其主要特性包括:
1、较好的导热性:在陶瓷材料和金属中,氮化铝具有优良的导热性一-比氧化铝(Al2O;)高出5-10倍。
2、电气绝缘:氮化铝具有优异的电绝缘性能。
3、较低的热膨胀系数(CTE):氮化铝的热膨胀系数与最常用的半导体材料硅的热膨胀系数接近。因此,当硅芯片键合到氮化铝上时,衬底和芯片之间的热膨系数差异被最小化,从而降低了变形和分层的风险。
氮化铝的其他特性包括高机械强度、优异的耐热性、高耐化学性以及材料表面颗粒生成量低。凭借这些特性,氮化铝被广泛用于电子元件和器件的散热基板和封装。氮化铝也常用于半导体制造设备,并用作导热界面和密封材料的填料。
三、氮化铝下游应用方向
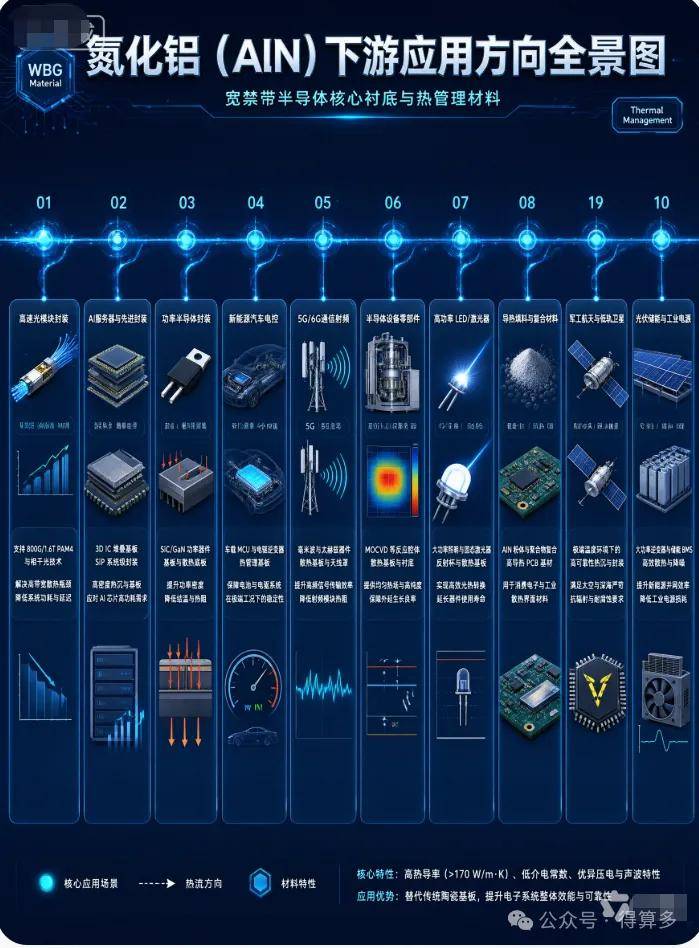
氮化铝的下游应用正在从传统功率器件,向AI算力、高速光模块、新能源车功率模块、半导体设备零部件等高景气赛道集中。它最核心的价值是:高导热 + 高绝缘 + 热膨胀系数与硅芯片匹配,所以特别适合高功耗、高可靠、高频场景。
四、氮化铝市场价格分析
五、氮化铝市场竞争格局
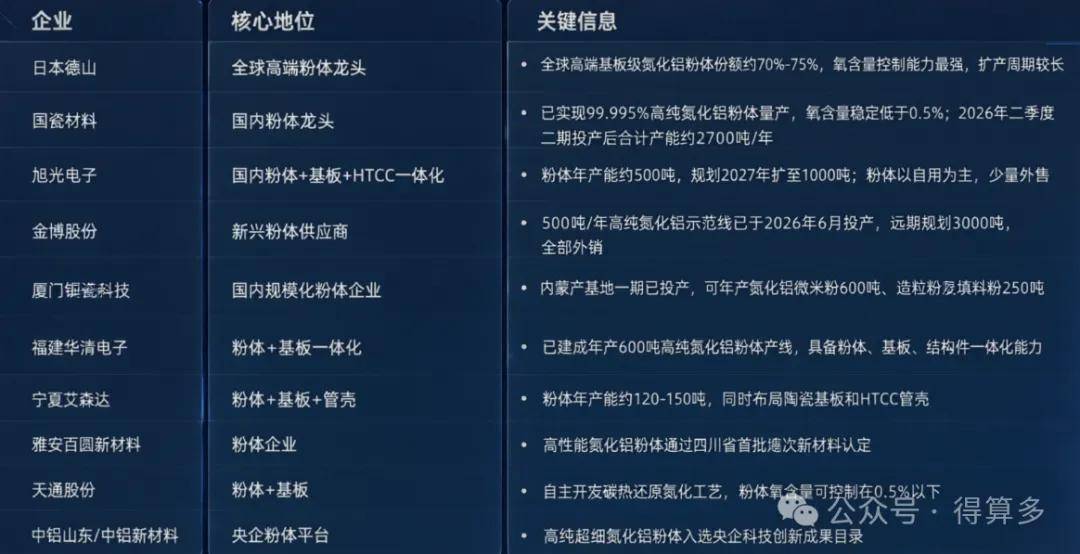
氮化铝产业链的核心企业可以按上游粉体、中游陶瓷基板/封装外壳、下游应用来看。当前最值得关注的是:高端氮化铝粉体仍由日系主导,国内在粉体、基板、HTCC管壳、AMB/DPC金属化基板环节正在加速替代。
六、氮化铝市场发展趋势分析
1、AI算力是主引擎,光模块最确定
高速光模块:1.6T光模块功耗已突破45W,氮化铝从“可选”升级为“刚需”。华泰证券测算,2026/2027年光模块封装有望拉动高端氮化铝粉体需求分别为601吨、2373吨。
AI服务器:英伟达下一代Rubin GPU功耗达2850W—3000W,AI服务器板卡中陶瓷基板对传统PCB替代比例已接近30%。
新能源车与功率半导体:800V高压平台、SiC/IGBT模块持续放量,AMB/DPC基板需求稳健增长。
其他场景:低轨卫星、半导体设备零部件(静电卡盘/加热器)、高功率LED/激光器等贡献增量。
2、日系收缩+稀土卡脖子,2027年缺口最大
日系主导高端:日本德山占据全球高端氮化铝粉体约60%—75%份额,京瓷、住友等合计约25%。
稀土管制冲击:氧化钇是烧结关键助剂(占比3%—5%),中国对日出口管制导致京瓷减产25%—30%,1.6T基板产线局部停工。
交付周期拉长:高端基板交付周期从1—2个月延长至6—7个月,部分订单已排至2027年底。
结构性错配:国产产能中真正通过光模块客户认证的高端光通级粉体占比有限,大部分集中在中低端。
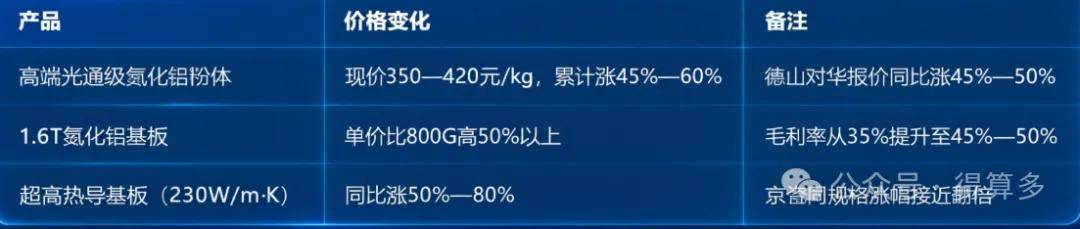
价格与盈利:高端产品量价齐升
3、国产替代:从“能做”到“敢用”是关键跨越
粉体端:国瓷材料二期1500吨已于2026年Q2投产,合计2700吨/年,氧含量稳定低于0.5%;旭光电子年化产能500吨;金博股份500吨示范线已投产;华清电子、钜瓷科技等具备一体化能力。
基板端:中瓷电子与京瓷构成全球氮化铝基板双寡头,1.6T薄膜基板供不应求;三环集团、富乐华、博敏电子等在AMB/DPC/HTCC各路线推进。
认证周期长:光模块粉体认证通常需12—18个月,2027年是验证国产高端粉体能否批量导入的关键窗口。
《中国氮化铝市场发展与投资前景预测深度调研分析报告(2026版)》
编制单位:深圳市得算多咨询有限公司
第一章:氮化铝市场概述
一、氮化铝界定
二、氮化铝应用方向
三、氮化铝分类
四、氮化铝优劣势
第二章:氮化铝市场发展总况
一、氮化铝市场发展历程分析
二、氮化铝市场发展现状分析
(一)氮化铝市场发展现状1
(二)氮化铝市场发展现状2
(三)氮化铝市场发展现状3
(四)氮化铝市场发展现状4
(五)氮化铝市场发展现状5
(六)氮化铝市场发展现状6
三、氮化铝市场存在问题分析
(一)氮化铝市场存在问题1
(二)氮化铝市场存在问题2
(三)氮化铝市场存在问题3
(四)氮化铝市场存在问题4
(五)氮化铝市场存在问题5
第三章:氮化铝市场政策规划与技术标准
一、氮化铝政策规划汇总
二、氮化铝技术标准汇总
三、氮化铝市场发展目标
四、氮化铝市场发展任务
五、氮化铝市场技术发展方向
第四章:氮化铝市场生产工艺分析
一、氮化铝技术工艺方法
二、氮化铝生产工艺流程
三、氮化铝技术工艺难点
第五章:氮化铝市场生产成本分析
一、氮化铝固定资产投资成本分析
二、氮化铝核心材料成本分析
三、氮化铝人工成本分析
四、氮化铝生产成本结构分析
五、氮化铝市场单位生产成本分析
第六章:氮化铝市场价格分析
一、氮化铝市场价格分析
二、样本企业氮化铝价格分析
第七章:氮化铝市场盈利水平分析
一、氮化铝市场毛利率分析
二、氮化铝降本增利途径分析
第八章:氮化铝市场投资规模分析
一、氮化铝产能规模分析
二、氮化铝产能区域分布
三、氮化铝产能企业分布
第九章:氮化铝市场需求规模分析
一、全球氮化铝市场需求规模分析
二、中国氮化铝市场需求规模分析
三、氮化铝市场细分市场需求分析
第十章:氮化铝市场竞争格局分析
一、氮化铝市场竞争格局分析
二、氮化铝市场第一梯队企业分析
三、氮化铝市场第二梯队企业分析
四、氮化铝市场第三梯队企业分析
第十一章:氮化铝市场发展趋势分析
一、氮化铝市场发展趋势1
二、氮化铝市场发展趋势2
三、氮化铝市场发展趋势3
四、氮化铝市场发展趋势4
五、氮化铝市场发展趋势5
第十二章:氮化铝市场投资壁垒分析
一、氮化铝市场发展壁垒1
二、氮化铝市场发展壁垒2
三、氮化铝市场发展壁垒3
四、氮化铝市场发展壁垒4
第十三章:氮化铝市场投资风险分析
一、氮化铝市场投资风险1
二、氮化铝市场投资风险2
三、氮化铝市场投资风险3
四、氮化铝市场投资风险4
第十四章:氮化铝市场发展建议分析
一、氮化铝市场发展建议1
二、氮化铝市场发展建议2
三、氮化铝市场发展建议3
四、氮化铝市场发展建议4
五、氮化铝市场发展建议5
第十五章:氮化铝市场发展前景预测分析
一、全球氮化铝市场预测分析
二、中国氮化铝市场预测分析
第十六章:氮化铝市场产业链重点企业分析
一、成都旭光电子股份有限公司
(一)企业简介
(二)企业业务结构
(三)氮化铝产品研发
(四)氮化铝产品应用方向
(五)氮化铝产能投资规模
二、山东国瓷功能材料股份有限公司
(一)企业简介
(二)企业业务结构
(三)氮化铝产品研发
(四)氮化铝产品应用方向
(五)氮化铝产能投资规模
三、湖南金博碳素股份有限公司
(一)企业简介
(二)企业业务结构
(三)氮化铝产品研发
(四)氮化铝产品应用方向
(五)氮化铝产能投资规模
四、厦门钜瓷科技有限公司
(一)企业简介
(二)企业业务结构
(三)氮化铝产品研发
(四)氮化铝产品应用方向
(五)氮化铝产能投资规模
五、福建华清电子材料科技有限公司
(一)企业简介
(二)企业业务结构
(三)氮化铝产品研发
(四)氮化铝产品应用方向
(五)氮化铝产能投资规模
六、宁夏艾森达新材料科技有限公司
(一)企业简介
(二)企业业务结构
(三)氮化铝产品研发
(四)氮化铝产品应用方向
(五)氮化铝产能投资规模
| 购买人 | 会员级别 | 数量 | 属性 | 购买时间 |
|---|


-
 中国氮化硅市场发展与投资前景预测深度调研分析报告(2026版)
-
 中国微生物蛋白市场发展与投资前景预测深度调研分析报告(2026版)
-
 中国细胞治疗市场发展与投资前景预测深度调研分析报告(2026版)
-
 中国垃圾焚烧发电市场发展与投资前景预测深度调研分析报告(2026版)
-
 中国海水淡化与综合利用市场发展与投资前景预测深度调研分析报告(2026版)