一、全球核电装机规模分析(2012—2025年)
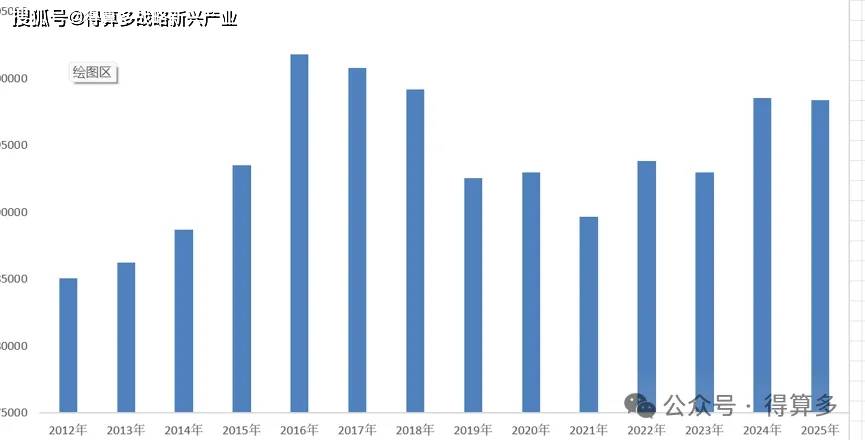
全球核电装机容量在2012—2025年间整体呈现”先升后降再恢复”的波动走势,13年间净增长约1.33万兆瓦,年均复合增长率仅约0.26%,增速极为温和。
增长期(2012—2016年):全球核电装机容量从385,059兆瓦稳步增长至401,799兆瓦,累计增加16,740兆瓦,增幅4.35%,年均新增约4,185兆瓦。这一阶段全球核电发展势头良好,主要得益于美国、法国、日本(福岛事故后逐步恢复)等核电大国的机组扩建与延寿运营。
调整期(2016—2021年):全球装机容量从峰值401,799兆瓦回落至389,636兆瓦,累计减少12,163兆瓦,降幅3.03%。导致下降的主要原因包括:日本福岛核事故后大量机组长期停运、德国逐步淘汰核电、以及部分老旧机组提前退役(如美国部分核电站)。
恢复期(2021—2025年):全球装机容量从389,636兆瓦回升至398,348兆瓦,累计增加8,712兆瓦,增幅2.24%,年均新增约2,178兆瓦。全球核电在能源安全与碳中和双重驱动下重新获得重视,新机组投产加快,但增速仍较为平稳。
总体特征: 13年间全球核电装机规模基本维持在39万兆瓦上下波动,最大年度增幅出现在2016年(+8,301兆瓦),最大年度降幅出现在2019年(-6,649兆瓦)。截至2025年,全球核电装机容量较2012年增长3.45%,整体保持平稳。
二、全球核电历年装机容量区域分布(2025年)
三、全球核电机组数量分析(2012—2025年)
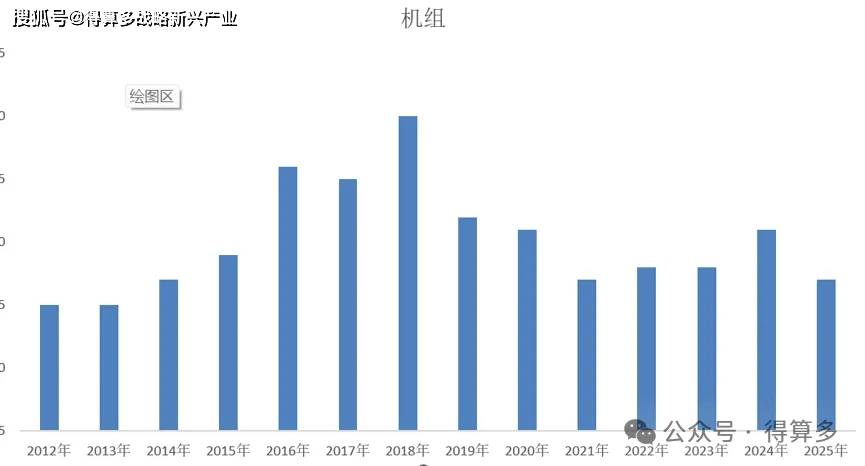
全球在运核电机组数量在2012—2025年间总体保持稳定,从435台微增至437台,13年仅净增2台,年均复合增长率约0.04%,几乎处于零增长状态。
• 峰值: 2018年达到450台,为历史最高水平。
• 低谷: 2021年降至437台,为期间最低值。
• 波动原因: 2016—2018年期间新机组投产(主要在中国、俄罗斯、印度等国)推动机组数增长;但2019年后部分老旧机组退役又导致数量回落。
值得注意的是,全球机组数基本稳定在435—450台区间,说明全球核电发展已进入”存量维护+结构性调整”阶段,新开工项目与退役项目大致抵消。
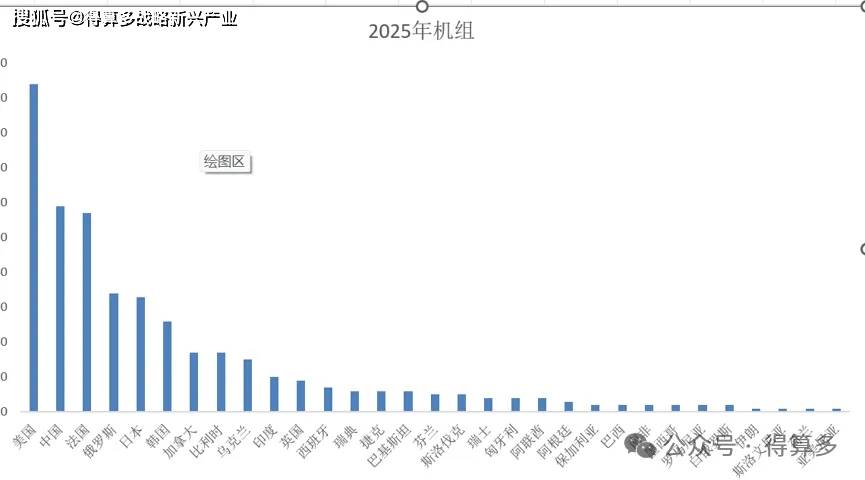
四、全球核电历年机组区域分布(2025年)
五、中国核电装机规模分析(2012—2025年)
中国核电装机容量在2012—2025年间呈现持续快速增长态势,从1,257兆瓦攀升至6,248兆瓦,累计增加4,991兆瓦,增幅高达397.06%,年均复合增长率约13.13%,远超全球平均水平。
发展阶段:
• 快速扩张期(2012—2016年):装机容量从1,257兆瓦增至3,364兆瓦,5年间增长167.5%,年均新增约422兆瓦。这一阶段中国核电在”十二五”规划推动下加速发展,多台百万千瓦级机组陆续投运。
• 稳步增长期(2016—2020年):从3,364兆瓦增至4,990兆瓦,4年间增长48.3%,年均新增约406兆瓦。增速虽较前期有所放缓,但仍保持较高水平。
• 加速再提速期(2020—2025年):从4,990兆瓦增至6,248兆瓦,5年间增长25.2%,年均新增约252兆瓦。2024年出现显著跃升(+392兆瓦),反映”十四五”期间核电审批加速的成效。
中国在全球的比重变化:中国核电装机容量占全球比重从2012年的0.33%提升至2025年的1.57%,虽绝对占比仍不高,但增长势头强劲,彰显中国在全球核电版图中的日益重要地位。
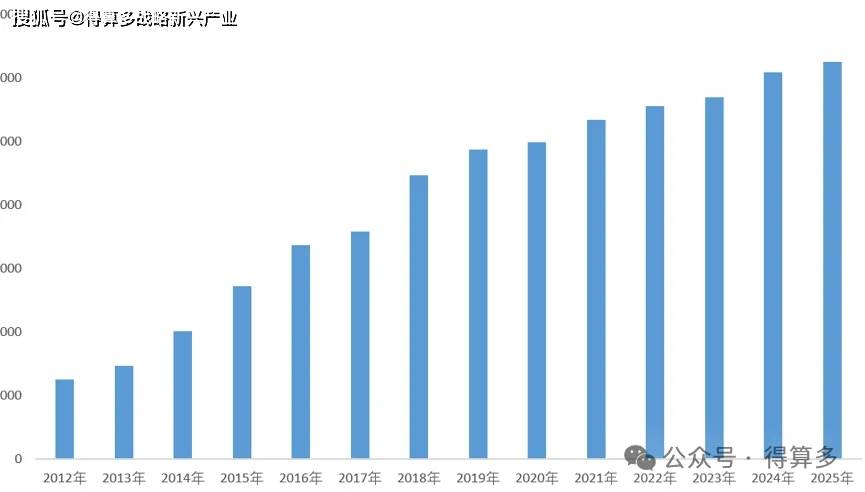
六、中国核电历年装机容量区域分布(2025年)
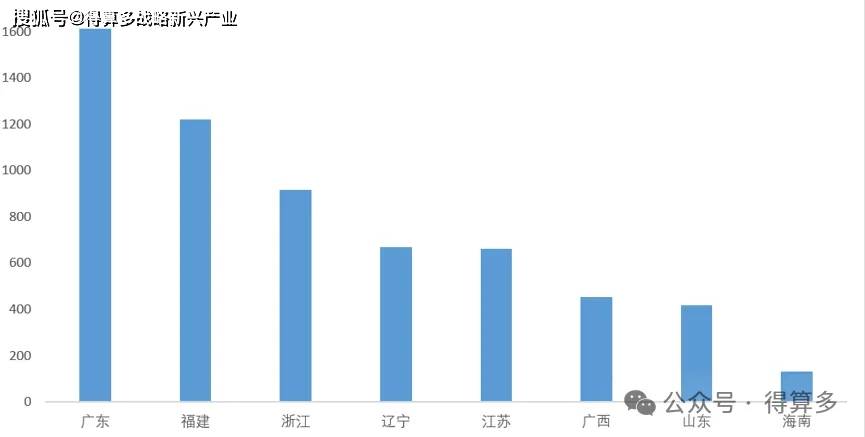
七、中国核电机组数量分析(2012—2025年)
中国核电机组数量从2012年的16台增长至2025年的59台,累计增加43台,增幅268.75%,年均复合增长率约10.56%。
年均新增: 13年间年均新增约3.3台机组,其中新增最多的年份为2015年(新增8台)和2018年(新增7台),反映中国核电建设批量化推进的特征。
单机容量提升:中国核电平均单机容量从2012年的约78.6兆瓦提升至2025年的约105.9兆瓦,增幅约34.7%,体现中国核电技术从二代向三代(如华龙一号、国和一号)升级换代,单机效率显著提高。
五、中国核电发电量分析(2012—2025年)
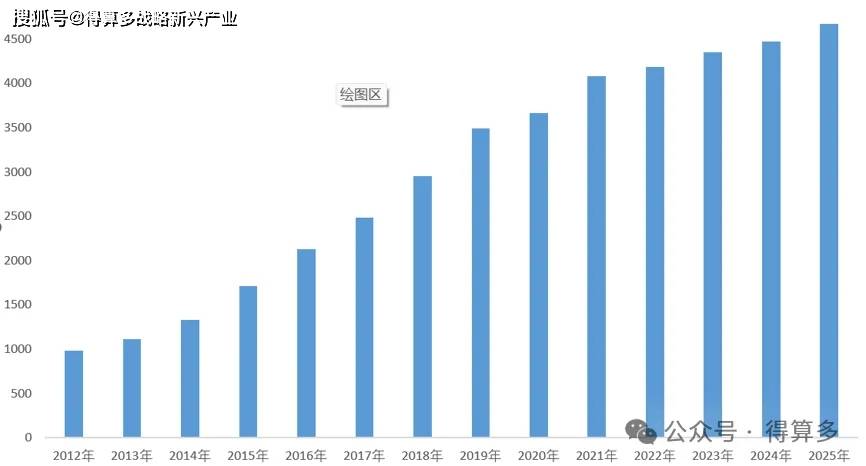
中国核电发电量在2012—2025年间实现跨越式增长,从982亿千瓦时增至4,667.19亿千瓦时,累计增加3,685.19亿千瓦时,增幅375.27%,年均复合增长率约12.73%。
增长特征:
• 2012—2018年(加速期):发电量从982亿千瓦时增至2,950亿千瓦时,6年增长200.4%,年均增长约243亿千瓦时,增速极快。
• 2018—2024年(稳定期):从2,950亿千瓦时增至4,471亿千瓦时,6年增长51.6%,年均增长约253.5亿千瓦时,增速保持稳定。
• 2024—2025年:从4,471亿千瓦时增至4,667.19亿千瓦时,单年增长4.41%,继续保持增长态势。
中国核电发电量占全球比重从2012年的约35.0%(按同口径估算)波动上升至近年约16.6%(按全球2024年数据折算),考虑到全球发电量期间有所波动,中国核电发电量增速显著高于全球平均水平,是全球核电增长的主要驱动力。
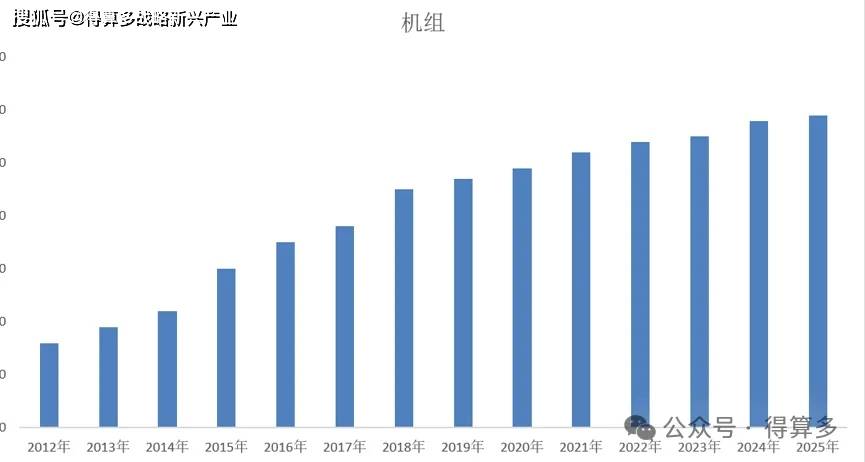
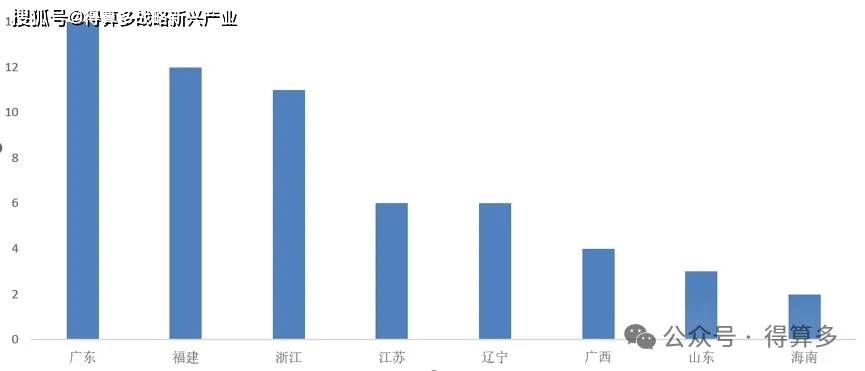
八、中国核电历年机组区域分布(2025年)
九、全球核电发电量分析(2012—2024年)
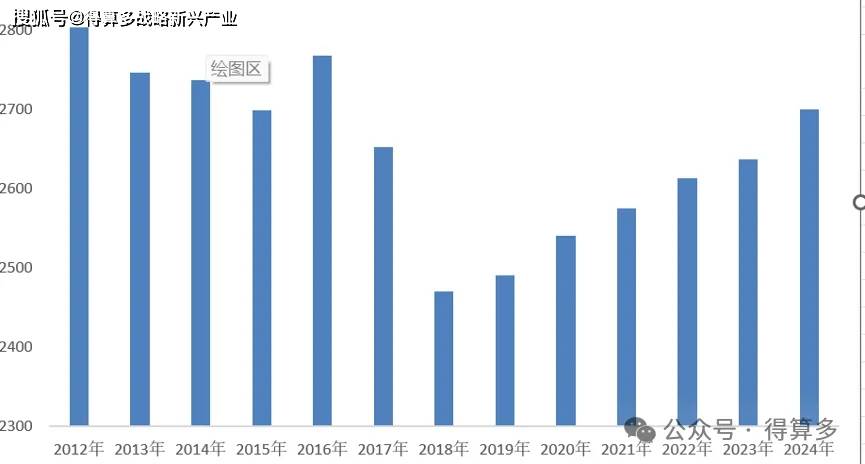
全球核电发电量在2012—2024年间呈现”先降后升”的U型走势,从2,803.1亿千瓦时降至2018年谷底2,470.5亿千瓦时后逐步回升至2024年的2,700.2亿千瓦时,12年间净减少102.9亿千瓦时,年均复合增长率约-0.31%。
阶段性特征:
• 下降期(2012—2018年):发电量从2,803.1亿千瓦时降至2,470.5亿千瓦时,累计下降11.86%,年均减少约50.4亿千瓦时。主要受日本机组停运、德国弃核等因素影响。
• 恢复期(2018—2024年):发电量从2,470.5亿千瓦时回升至2,700.2亿千瓦时,累计增长9.29%,年均增加约38.3亿千瓦时。全球能源危机背景下核电重新获得重视,多国延长现役机组运行寿命或重启讨论。
全球核电发电量在2020年出现小幅回升(较2019年增长2.04%),2021—2024年持续回暖,表明全球核电正逐步走出低谷。
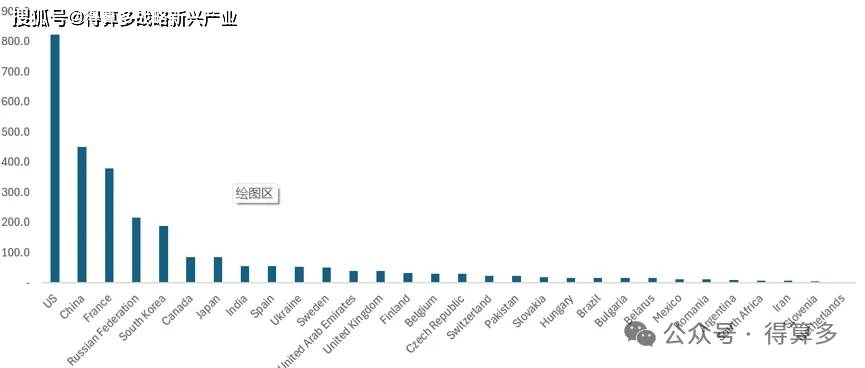
十、全球核电历年发电量量区域分布(2024年)
十二、中国核电历年发电量规模走势(2012-2025年)
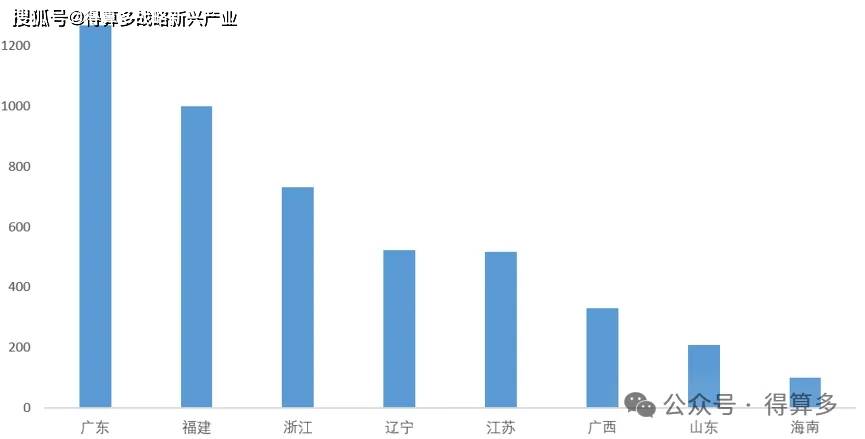
十三、中国核电历年发电量量区域分布(2025年)
十四、中国核电利用小时数分析(2012—2024年)
中国核电机组利用小时数在2012—2024年间总体维持在7,000—7,900小时的高位区间,13年平均约7,556小时,显示中国核电机组具有极高的运行可靠性和利用率。
波动特征:
• 高位运行期(2012—2015年):利用小时数在7,400—7,874小时之间,2013年达到峰值7,874小时。
• 下降调整期(2015—2016年):从7,403小时降至7,060小时,降幅4.65%,主要因新建机组调试及检修安排所致。
• 恢复提升期(2016—2021年):从7,060小时回升至7,802小时,5年增长10.51%,反映机组运行经验积累和管理水平提升。
• 高位稳定期(2021—2024年):维持在7,600—7,800小时区间,2024年为7,683小时,保持高水平稳定运行。
中国核电利用小时数远高于火电(约4,000—5,000小时)和风电(约2,000—3,000小时),充分体现了核电作为基荷电源的突出优势。

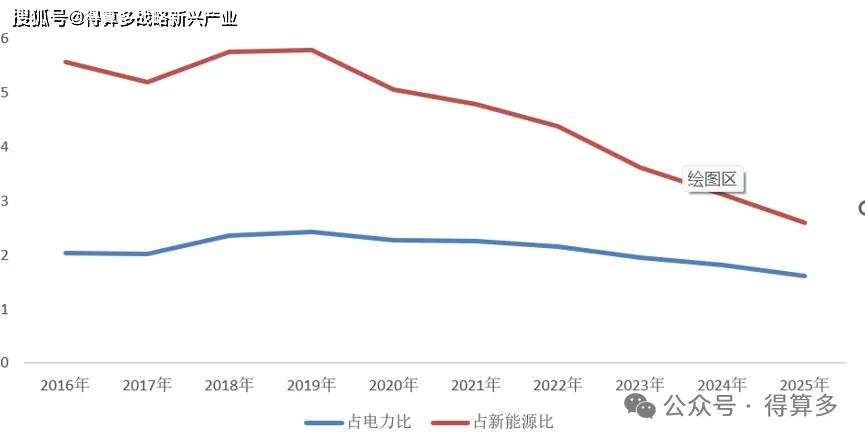
十五、中国核电装机容量占电力/新能源比重分析(2016—2025年)
(一)占电力总装机容量比重
中国核电装机容量占全国电力总装机容量的比重在2016—2025年间呈现”先升后降”走势:
• 上升期(2016—2019年):从2.04%逐步攀升至峰值2.43%(2019年),核电装机增速快于电力总装机增速。
• 下降期(2019—2025年):从2.43%持续回落至1.61%,13年间下降0.82个百分点。主要原因是同期风电、光伏等可再生能源装机爆发式增长,大幅稀释了核电在总装机中的占比。
(二)占新能源装机比重
中国核电装机容量占新能源(含风电、光伏、核电、水电等)装机容量的比重变化更为显著:
• 峰值: 2019年达到5.78%。
• 持续下降:从2019年的5.78%一路降至2025年的2.60%,累计下降3.18个百分点,降幅达55.0%。
• 原因分析:近年来中国风电、光伏装机呈指数级增长,新能源总装机规模快速膨胀,尽管核电装机也在增长,但增速远不及风光装机,导致核电在新能源中的占比被显著稀释。
这一趋势并不意味着核电发展放缓,而是反映了中国能源结构转型中可再生能源(尤其是光伏和风电)超常规发展的现实。核电作为稳定基荷电源的战略价值并未因此减弱。
《中国核电市场发展与投资前景预测深度调研分析报告(2026版)》
第一章:核电市场概述
第一节:能源概述
一、能源界定
二、能源分类
第二节:电能概述
第三节:核能概述
第四节:核电概述
一、核电
(一)核电界定
(二)核电安全
(三)核电优劣
二、核电站
(一)核电站界定
(二)核电站结构
(三)核电站燃料
(四)核电站分类
1、按反应堆分类
(1)按慢化剂分类
(2)按冷却剂分类
2、按建设位置分类
3、按机组容量分类
4、按状态分类
(五)核电站研发流程
(六)核电站建设流程
三、核电站产业链
第二章:核电市场发展总况分析
第一节:核电市场发展历程
一、全球核电发展历程
(一)20世纪50-60年代初(一代核电站)
(二)20世纪60-80年代(二代核电)
(三)1990-2010年(三代核电研发,第四代核电实验)
(四)2011年以来年(第三代核电成熟,第四代核电示范)
二、中国核电发展历程
(一)20世纪70年代(萌芽阶段)
(二)20世纪80/90年代(引进阶段)
(二)2001-2010年(消化、吸收阶段)
(三)2011-2015年(再创新阶段)
(四)2016-至今(自主转型阶段)
第二节:核电市场发展现状分析
一、核电市场发展现状1
二、核电市场发展现状2
三、核电市场发展现状3
四、核电市场发展现状4
五、核电市场发展现状5
六、核电市场发展现状6
七、核电市场发展现状7
八、核电市场发展现状8
九、核电市场发展现状9
十、核电市场发展现状10
第三节:核电市场存在问题分析
一、核电市场存在问题1
二、核电市场存在问题2
三、核电市场存在问题3
四、核电市场存在问题状4
五、核电市场存在问题5
六、核电市场存在问题6
七、核电市场存在问题7
八、核电市场存在问题8
九、核电市场存在问题9
十、核电市场存在问题10
第四节:核电市场面临形势分析
第一节:能源供需形势分析
第二节:环境保护形势分析
第三节:电力需求形势分析
第三章:全球核电产业技术研发分析
第一节:第二代核电技术(核裂变)
一、第二代核电技术发展背景
二、第二代核电技术发展目标
三、第二代核电技术发展路线
四、第二代核电技术发展现状
五、中国第二代核电技术发展
第二节:第三代核电技术(核裂变)
一、第三代核电技术发展背景
二、第三代核电技术发展目标
三、第三代核电技术发展路线
四、第三代核电技术发展现状
五、第三代核电技术发展总结
六、中国第三代核电技术发展
第三节:第四代核电技术(核裂变)
一、第四代核电技术发展背景
二、第四代核电技术发展目标
三、第四代核电技术发展路线
四、第四代核电技术发展现状
(一)第四代热中子堆
(二)第四代快中子堆
五、第四代核电技术发展总结
六、中国第四代核电技术发展
第四节:核聚变技术研发(核聚变)
一、核聚变原理
二、核聚变材料
三、核聚变分类
四、核聚变反应
五、核聚变研究
第四章:全球核电市场投资建设与运营分析
第一节:全球核电站数量分析
一、全球核电历年装机机组数量
二、全球核电装机区域分布
第二节:全球核电站装机容量分析
一、全球核电历年装机容量规模
二、全球核电装机容量区域分布
三、全球核电装机容量占电力路比重
第三节:全球核电站装机技术路线分析
第四节:全球核电站发电量量分析
一、全球核电历年发电量规模
二、全球核电发电量区域分布
三、全球核电发电量占电力路比重
第五章:中国核电市场政策规划分析
第一节:中国核电市场政策规划汇总
一、“十一五”核电市场政策规划汇总
二、“十二五”核电市场政策规划汇总
三、“十三五”核电市场政策规划汇总
四、“十四五”核电市场政策规划汇总
五、“十五五”核电市场政策规划汇总
第二节:中国核电市场发展战略
一、“十一五”核电市场发展战略
二、“十二五”核电市场发展战略
三、“十三五”核电市场发展战略
四、“十四五”核电市场发展战略
五、“十五五”核电市场发展战略
第三节:中国核电市场发展目标
一、“十一五”核电市场发展目标
二、“十二五”核电市场发展目标
三、“十三五”核电市场发展目标
四、“十四五”核电市场发展目标
五、“十五五”核电市场发展目标
第四节:中国核电市场投资布局
一、“十一五”核电市场投资布局
二、“十二五”核电市场投资布局
三、“十三五”核电市场投资布局
四、“十四五”核电市场投资布局
五、“十五五”核电市场投资布局
第五节:中国核电市场投资重点
一、“十一五”核电市场投资重点
二、“十二五”核电市场投资重点
三、“十三五”核电市场投资重点
四、“十四五”核电市场投资重点
五、“十五五”核电市场投资重点
第六节:中国核电市场技术路线
一、“十一五”核电市场投资重点
二、“十二五”核电市场投资重点
三、“十三五”核电市场投资重点
四、“十四五”核电市场投资重点
五、“十五五”核电市场投资重点
第六章:中国核电市场技术发展分析
第一节:中国第二代核电技术研发
一、压水堆
(一)法国M310(技术引进)
(二)俄罗斯VVER1000(技术引进)
(三)CNP1000/CP1000(自主创新)
(四)CPR1000/ CPR1000+(自主创新)
二、沸水堆
三、重水堆
第二节:中国第三代核电技术研发
一、第三代核电发展路线
二、先进压水堆
(一)美国AP1000(技术引进)
1、AP1000引进背景
2、AP1000关键技术
3、AP1000投资建设
4、AP1000引进成果
(二)法国EPR(技术引进)
1、法国EPR引进背景
2、法国EPR投资建设
(三)俄罗斯VVER1200(技术引进)
(四)CAP1400国和一号(再创新)
(1)CAP1400简介
(2)CAP1400性能
1)安全性
2)建设模式
3)建设周期
4)设计寿命
5)换料周期
6)单位造价
7)国产化率
(3)CAP1400建设
(五)HPR1000华龙一号(自主研发)
(1)HPR1000简介
1)ACP1000
2)ACPR1000
3)ACP1000+ACPR1000技术融合
(2)HPR1000性能
1)安全性
2)建设模式
3)建设周期
4)设计寿命
5)换料周期
6)单位造价
7)国产化率
(3)HPR1000结构
(4)HPR1000建设
(六)ACP100玲龙一号(自主研发)
三、先进沸水堆
四、先进重水堆
第三节:中国第四代核电技术研发
一、第四代热中子堆
(一)超临界水冷堆
1、超临界水冷堆发展
2、超临界水冷堆建设
(二)超高温气冷堆
1、超高温气冷堆发展
2、超高温气冷堆建设
(三)熔盐堆
二、第四代快中子堆
(一)快堆发展规划
(二)快堆发展历程
(三)钠冷快堆
1、钠冷快堆发展
2、钠冷快堆建设
(四)铅冷快堆
1、铅冷快堆发展
2、铅冷快堆建设
(五)气冷快堆
第七章:中国核电市场投资建设分析
第一节:核电站选址分析
一、核电站选址基本要求
二、核电站选址法律法规
三、核电站选址政策规划
四、核电站选址发展趋势
第二节:核电站建设要求
一、核电站建设审批管理
二、核电站建设资质要求
三、核电站建设质量要求
四、核电站建设报告制度
第三节:核电站建设周期
一、核电站建设流程
二、核电站建设周期
第四节:核电站建设成本
一、核电站造价政策规划
二、核电站造价成本分析
三、核电站成本结构对比(华龙一号/AP1000/EPR)
四、电力工程造价对比(2011-2012年)
(一)火电造价分析
(二)水电造价分析
(三)风电造价分析
(四)光电造价分析
(五)核电造价分析
五、核电站降本途径分析
第五节:核电站建设模式
第六节:核电站融资模式
第七节:核电站设计寿命
第八节:核电站国产化率
第八章:中国核电市场竞争格局分析
第九章:中国核电市场装机分析
第一节:中国核电机组规模分析
一、中国核电历年机组数量走势
二、中国核电历年机组数量占全球比重
三、中国核电机组区域分布
第二节:中国核电装机容量分析
一、中国核电历年装机容量走势
二、中国核电历年装机容量占全球比重
三、中国核电历年装机容量占全国电力比重
四、中国核电装机容量区域分布
第三节:中国核电技术路线分析
第十章:中国核电市场发电量分析
一、中国核电历年发电量走势
二、中国核电历年发电量占全球比重
三、中国核电历年发电量占全国电力比重
四、中国核电发电量区域分布
第十一章:中国核电市场利用小时数分析
一、中国核电历年利用小时数走势分析
二、中国核电利用小时数对比分析
第十二章:中国核电市场上网分析
一、核电价格界定
二、核电电价分类
三、核电定价原则
四、核电管理权限
五、核电电价目标
六、核电电价制定
七、核电电价结算
八、上网电价对比
第十三章:中国核电市场盈利分析
一、中国核电市场运营成本结构
二、中国核电市场单位运营成本
三、中国核电市场毛利率分析
第十四章:中国核电产业细分市场分析
第一节:内陆核电站市场
一、内陆核电站界定
二、全球内陆核电站投资建设
三、中国内陆核电站政策规划
四、中国内陆核电站投资建设
第二节:小型堆核电站市场
一、小型堆概述
(一)小型堆界定
(二)小型堆特点
(三)小型堆应用
二、全球小型堆核电站投资建设
(一)美国小型堆核电站投资建设
(二)俄罗斯小型堆核电站投资建设
(三)加拿大小型堆核电站投资建设
(四)英国大小型堆核电站投资建设
(五)法国大小型堆核电站投资建设
(六)韩国小型堆核电站投资建设
三、中国小型堆核电站政策规划
四、中国小型堆核电站投资建设
(一)中国小型堆核电站技术
(二)中国小型堆核电站建设
(三)中国小型堆核电站投资计划
第十五章:核电站海外投资建设分析
一、核电站“走出去”政策
二、核电站“走出去”技术
三、核电站“走出去”项目
四、核电站“走出去”障碍
第十六章:中国核电市场发展趋势与建议
第一节:中国核电市场发展趋势
一、中国核电市场发展趋势
二、中国核电市场发展趋势
三、中国核电市场发展趋势
四、中国核电市场发展趋势
五、中国核电市场发展趋势
六、中国核电市场发展趋势
七、中国核电市场发展趋势
八、中国核电市场发展趋势
九、中国核电市场发展趋势
十、中国核电市场发展趋势
第二节:中国核电市场发展建议
一、中国核电市场发展建议
二、中国核电市场发展建议
三、中国核电市场发展建议
四、中国核电市场发展建议
五、中国核电市场发展建议
六、中国核电市场发展建议
七、中国核电市场发展建议
第十七章:中国核电市场发展前景分析
一、2030年中国核电市场装机规模预测
二、2030年中国核电市场投资规模预测
三、2030年中国核电市场社会效益预测
四、2030年中国核电市场环境效益预测
| 购买人 | 会员级别 | 数量 | 属性 | 购买时间 |
|---|


-
 中国自动驾驶出租车市场发展与投资前景预测调研分析报告(2026版)
-
 中国硫化锂市场发展与投资前景预测调研分析报告(2026版)
-
 中国无人农场市场发展与投资前景预测调研分析报告(2026版)
-
 中国高温合金行业发展与投资前景预测深度调研分析报告(2026版)
-
 中国第四代半导体材料市场发展与投资前景预测深度调研分析报告(2026版)