订购联系电话:136-997-996-97微信
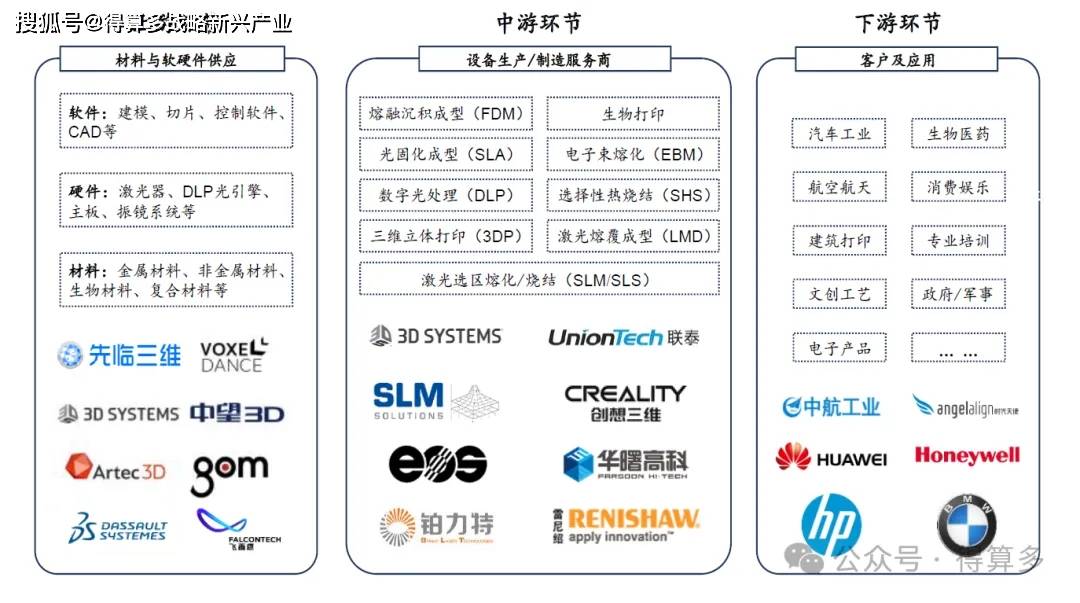
3D 打印产业主要由3D打印设备、3D 打印材料和3D 打印服务三大细分行业构成。3D打印产业链上游涵盖三维扫描设备、三维软件、增材制造原材料类及3D 打印设备零部件制造等企业。
中游以3D 打印设备生产厂商为主,大多同时提供打印服务业务及原材料供应,在整个产业链中占据主导地位。
下游主要为3D 打印服务对象,已覆盖航天航空、汽车工业、船舶制造、能源动力、轨道交通、电子工业、模具制造、医疗健康、文化创意、建筑等各领域。
3D打印可分为工业级3D打印和消费级3D打印。
工业级设备倾向于大规模和高性能的增材制造,具备高精度、大尺寸、高强度和高效率等特点,可广泛运用于传统产业转型升级和战略性新兴产业发展,随着增材制造产业化的不断推进,工业级增材制造设备发展势头良好,行业内设备制造商纷纷加速增材制造产业布局,未来工业级增材制造设备的市场规模有望进一步扩张。
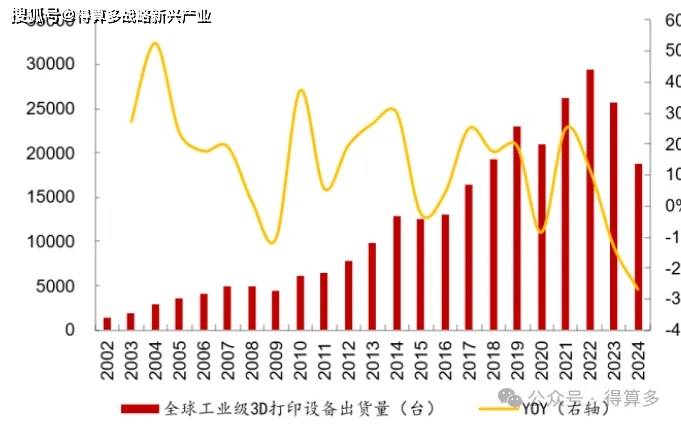
2022-2024 年,全球工业级3D 打印设备出货量分别为29446、25642、18773 台,同比分别增长12.1%、下滑12.9%、下滑26.8%。出货量下降但整体设备销售市场规模增长,主要归因于机型或成型体积显著增加、激光器配置增加,产出已相当于过去多台单激光设备的合计产能。截至2024 年,全球工业级3D 打印设备累计出货量达到28.5 万台。
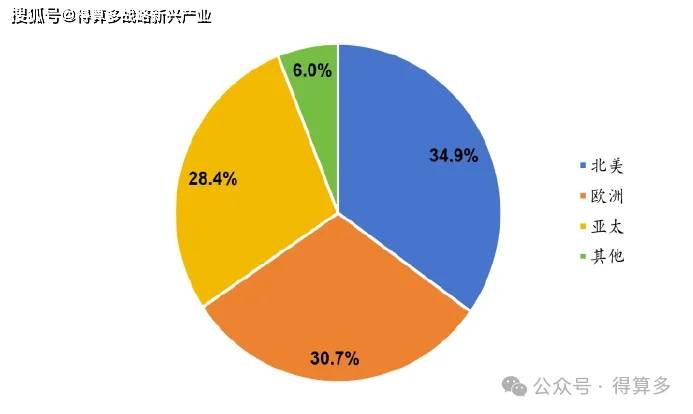
中国3D打印设备装机量位列全球第二。按地区来看,2022 年北美、欧洲、亚太地区增材制造设备装机量占比分别为34.9%、30.7%、28.4%,累计占比达94.0%。按国家来看,2024 年美国增材制造设备装机量占比为31.0%,装机量断层式领先,其次是中国、德国、日本,占比分别为11.5%、8.0%、7.9%。
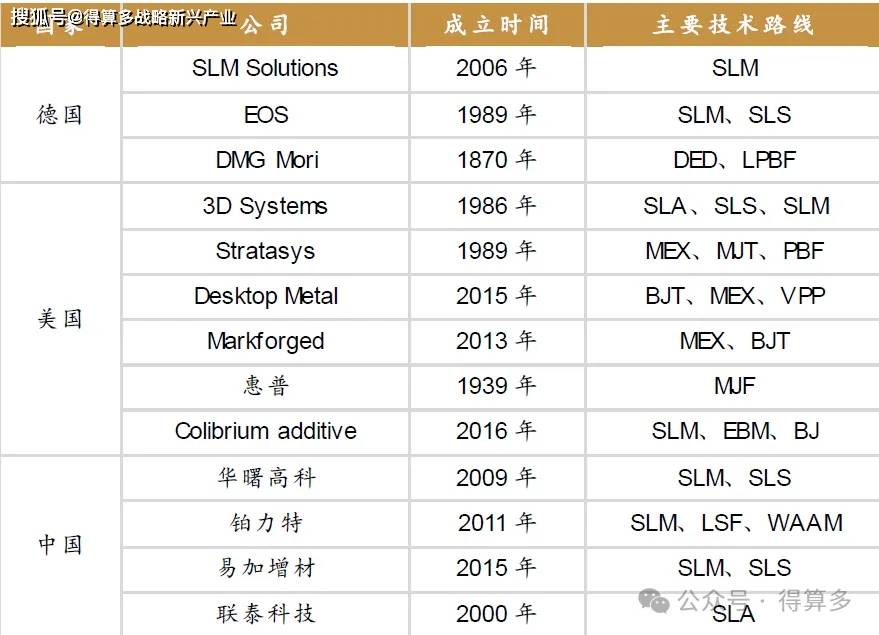
工业级金属3D打印设备市场呈现“一超多强”。截至2024 年,按已安装系统数量统计,EOS 市占率超过40%,其次为铂力特、Nikon SLM、Renishaw,占比分别为20%、12%、6%。工业级高分子3D 打印设备市场,格局呈现多元化特征。截至2024 年,按已安装系统数量统计,3D Systems 凭借其多种技术路线的优势位居领先地位,其后依次为Stratasys、EOS 与惠普。与金属增材制造市场高度集中的态势不同,聚合物设备市场的进入门槛相对较低:中小型厂商占比显著高于金属3D 打印设备。
《中国工业级3D打印市场发展与投资前景预测调研分析报告(2026版)》
编制单位:深圳市得算多咨询有限公司
第一章:工业级3D打印市场概述
一、3D打印界定
二、3D打印分类
三、3D打印优劣势分析
四、3D打印应用方向分析
五、3D打印产业链分析
第二章:工业级3D打印市场发展总况
一、工业级3D打印市场发展历程
二、工业级3D打印市场发展现状
(一)全球工业增材制造市场持续保持高增长
(二)行业整体处于从原型打样向中小批量量产跨越的阶段
(三)航空航天长期为第一大应用领域,其次为汽车、医疗植入件、能源装备
(四)国内产业链快速国产替代
(五)工业级为主、金属设备主导
(六)欧美领跑高端、中国加速追赶
三、工业级3D打印市场存在问题
(一)成本高企,是最大采用障碍
(二)标准与认证体系缺失
(三)3D打印技术与质量局限
(四)知识产权与环保监管空白
(五)专业人才与技能短缺
第三章:工业级3D打印市场政策规划与技术标准分析
一、工业级3D打印市场政策规划汇总
二、工业级3D打印市场技术标准汇总
三、工业级3D打印市场发展目标
四、工业级3D打印市场重点任务
五、工业级3D打印市场技术研发方向
第四章:工业级3D打印市场生产工艺流程分析
一、工业级3D打印生产工艺分析
二、工业级3D打印生产工艺流程分析
三、工业级3D打印生产工艺难点分析
第五章:工业级3D打印设备市场生产成本分析
一、工业级3D打印设备固定资产投资成本分析
二、工业级3D打印设备原材料成本分析
三、工业级3D打印设备生产成本结构分析
四、工业级3D打印设备降本途径分析
第六章:工业级3D打印设备市场价格分析
一、工业级3D打印设备市场价格走势分析
二、工业级3D打印设备市场价格影响因素分析
第七章:工业级3D打印设备市场盈利分析
一、工业级3D打印设备市场盈利水平分析
二、工业级3D打印设备市场盈利提升路径分析
第八章:工业级3D打印设备市场产能投资分析
一、全球工业级3D打印设备产能规模分析
二、中国工业级3D打印设备产能规模分析
三、中国工业级3D打印设备产能区域分布
四、中国工业级3D打印设备产能企业分析
第九章:工业级3D打印设备市场销售规模分析
一、全球工业级3D打印设备市场销量规模走势分析
三、中国工业级3D打印设备市场销量规模走势分析
第十章:工业级3D打印设备市场竞争格局分析
一、工业级3D打印设备市场竞争格局总况
二、工业级3D打印设备市场第一梯队企业分析
三、工业级3D打印设备市场第二梯队企业分析
四、工业级3D打印设备市场第三梯队企业分析
第十一章:工业级3D打印需求—航空航天市场发展分析
一、航空航天市场发展现状分析
二、航空航天市场工业级3D打印应用分析
三、航空航天市场工业级3D打印需求分析
四、航空航天市场发展前景分析
第十二章:工业级3D打印需求——汽车市场发展分析
一、汽车市场发展现状分析
二、汽车市场工业级3D打印应用分析
三、汽车市场工业级3D打印需求分析
四、汽车市场市场发展前景分析
第十三章:工业级3D打印需求——医疗器械市场发展分析
一、医疗器械市场发展现状分析
二、医疗器械市场工业级3D打印应用分析
三、医疗器械市场工业级3D打印需求分析
四、医疗器械市场市场发展前景分析
第十四章:工业级3D打印市场发展趋势分析
一、工业级3D打印市场发展趋势1
二、工业级3D打印市场发展趋势2
三、工业级3D打印市场发展趋势3
四、工业级3D打印市场发展趋势4
五、工业级3D打印市场发展趋势5
第十五章:工业级3D打印市场投资壁垒分析
一、工业级3D打印市场发展壁垒1
二、工业级3D打印市场发展壁垒2
三、工业级3D打印市场发展壁垒3
四、工业级3D打印市场发展壁垒4
第十六章:工业级3D打印市场投资风险分析
一、工业级3D打印市场投资风险1
二、工业级3D打印市场投资风险2
三、工业级3D打印市场投资风险3
四、工业级3D打印市场投资风险4
第十七章:工业级3D打印市场发展建议分析
一、工业级3D打印市场发展建议1
二、工业级3D打印市场发展建议2
三、工业级3D打印市场发展建议3
四、工业级3D打印市场发展建议4
五、工业级3D打印市场发展建议5
第十八章:工业级3D打印市场发展前景预测分析
一、全球工业级3D打印市场供给、需求预测分析
二、中国工业级3D打印市场供给、需求预测分析
第十九章:工业级3D打印市场产业链重点企业分析
一、西安铂力特增材技术股份有限公司
(一)企业简介
(二)企业业务布局
(三)工业级3D打印产能投资分析
(四)工业级3D打印产业链上下游投资布局分析
二、湖南华曙高科技股份有限公司
(一)企业简介
(二)企业业务布局
(三)工业级3D打印产能投资分析
(四)工业级3D打印产业链上下游投资布局分析
三、杭州易加三维增材技术股份有限公司
(一)企业简介
(二)企业业务布局
(三)工业级3D打印产能投资分析
(四)工业级3D打印产业链上下游投资布局分析
四、爱司凯科技股份有限公司
(一)企业简介
(二)企业业务布局
(三)工业级3D打印产能投资分析
(四)工业级3D打印产业链上下游投资布局分析
五、华工科技产业股份有限公司
(一)企业简介
(二)企业业务布局
(三)工业级3D打印产能投资分析
(四)工业级3D打印产业链上下游投资布局分析
六、立讯精密工业股份有限公司
(一)企业简介
(二)企业业务布局
(三)工业级3D打印产能投资分析
(四)工业级3D打印产业链上下游投资布局分析
七、安徽众源新材料股份有限公司
(一)企业简介
(二)企业业务布局
(三)工业级3D打印产能投资分析
(四)工业级3D打印产业链上下游投资布局分析
八、深圳拓竹科技有限公司
(一)企业简介
(二)企业业务布局
(三)工业级3D打印产能投资分析
(四)工业级3D打印产业链上下游投资布局分析
九、深圳市创想三维科技股份有限公司
(一)企业简介
(二)企业业务布局
(三)工业级3D打印产能投资分析
(四)工业级3D打印产业链上下游投资布局分
| 购买人 | 会员级别 | 数量 | 属性 | 购买时间 |
|---|


-
 中国自动驾驶出租车市场发展与投资前景预测调研分析报告(2026版)
-
 中国硫化锂市场发展与投资前景预测调研分析报告(2026版)
-
 中国无人农场市场发展与投资前景预测调研分析报告(2026版)
-
 中国高温合金行业发展与投资前景预测深度调研分析报告(2026版)
-
 中国第四代半导体材料市场发展与投资前景预测深度调研分析报告(2026版)