一、总体规模:全国分布式累计突破 5.99 亿千瓦,"半壁光伏"沉淀在屋顶上
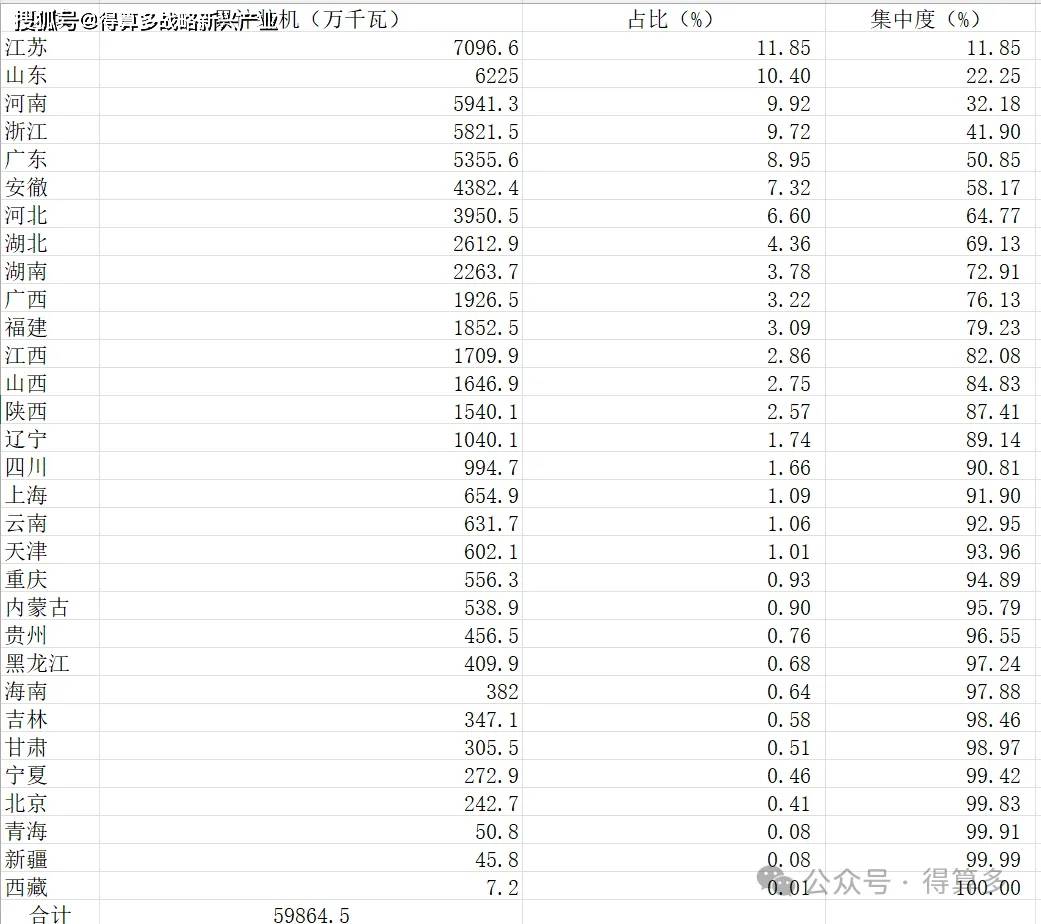
截止 2026 年 9 月,全国 31 个省级区域分布式光伏累计装机合计 59864.5 万千瓦(约 5.99 亿千瓦),占全口径光伏总存量(131054.9 万千瓦)的 45.7%——即全国近一半的光伏"家底"是分布式(户用 + 工商业屋顶),而非西部戈壁大基地。
省均 1931.1 万千瓦,中位数 994.7 万千瓦(四川)——均值是中位数的近 2 倍,分布右偏明显,但远没有集中式存量榜那样极端(集中式头部与尾部差距拉到上千倍级):分布式是"多点沉淀",东部/中部众多省份都有可观存量,不像集中式被少数资源大省垄断。
极差悬殊:榜首江苏 7096.6 万千瓦,是末位西藏 7.2 万千瓦的 985.6 倍。但要注意这个"第一"与集中式榜第一(新疆 9917.6)来自完全不同的逻辑——江苏靠的是工商业屋顶与用电负荷,新疆几乎不装分布式。
梯队清晰:江苏、山东、河南、浙江、广东五省率先突破 5000 万千瓦构成第一集团(CR5 = 50.85%,五省即占全国半壁);其后安徽(4382.4)、河北(3950.5)、湖北(2612.9)、湖南(2263.7)、广西(1926.5)构成中坚;存量不足 1000 万千瓦的省份多达 16 个,其中不足 500 万千瓦的有 10 个。
二、集中度:五省过半、十省超七成,比集中式"更均衡"但仍头部化
三个关键判断:
前五省即占全国半壁(50.85%),且全是东部/中部经济大省。 江苏、山东、河南、浙江、广东——这五省既是人口、工商业与用电负荷的头部,也是户用整县推进的主战场。分布式跟着"负荷 + 屋顶"走,头部集中度本质上就是中国经济密度的投影,这与集中式头部(新疆、云南、内蒙古靠资源)是完全不同的成图逻辑。
头部比集中式更"平",但腰部塌陷同样严重。 分布式榜首江苏占 11.85%,集中式榜首新疆在集中式里话语权更弱;但分布式 CR10 已达 76.13%——真正有存量的省份只有约 10 个,第十名(广西 1926.5)往后就快速掉到千五百万千瓦级以下,第十六名之后清一色不足千万,长尾极薄。
后段省份集体"陪跑"。 排名最后的十个省份合计仅约 5.1%,其中西部大基地省份在分布式赛道几乎"清零":青海 50.8、新疆 45.8、西藏 7.2——这三个省在集中式存量榜上都是前列(新疆更是全国第一),到分布式榜却跌入末三位,是"资源省不玩屋顶"最直观的注脚。
三、区域板块:东部 + 中部合计超八成四,与集中式"西部为主"完全镜像
结构性结论(与集中式存量榜对照,反差极强):
东部独占半壁江山(53.76%),单省强度还是全国之最。 这与集中式存量榜"东部仅 22.57%"形成鲜明对照:同一片东部土地,在集中式上是配角、在分布式上却是绝对主角。 江苏、山东、浙江、广东、河北、福建六大省构成主力——这些既是负荷中心,又是工商业屋顶与户用渗透最深的地区。
中部是"含金量第二高"的板块,户用大省扎堆。 中部 6 省以 31.00% 的份额紧咬,单省均值 3092.8 万千瓦仅次于东部。河南(5941.3,全国第三)是全国户用/整县分布式的标杆,湖北、湖南、江西、安徽均为户用渗透极深的省份。东 + 中合计 84.76%——中国光伏分布式的重心,就在这条"胡焕庸线以东"的经济带。
西部在分布式赛道彻底"塌陷"。 西部 12 省合计仅 12.24%、单省均值 610.6 万千瓦为全国最低。原因直接:西部地广人稀、负荷弱、屋顶经济性不足,历年投资几乎全部涌向集中式大基地。对照集中式存量榜,西部占 60.72%——西部在两条赛道上的份额是"集中式六成 vs 分布式一成二"的天壤之别。
东北仍是全国洼地。 东三省合计仅 3.00%,辽宁(1040.1)勉强破千万,吉林、黑龙江均不足 500 万千瓦,光照、负荷、投资意愿多重约束下长期垫底。
四、头部画像与"分布式 vs 集中式"错位(本表最大看点)
把本表分布式存量与前面看过的集中式存量榜逐省对照,能一眼看清"一个省的家底到底压在屋顶上还是戈壁上":
江苏(分布式第 1,7096.6):工商业屋顶 + 户用的长期积累,且集中式(3151.1)也居全国第 10——江苏是全口径存量第一,靠的是"分布式为主 + 集中式不弱"的双轮驱动,是名副其实的光伏全能龙头。
山东、浙江、广东(第 2/4/5):长三角/珠三角负荷大省 + 传统户用先发区,存量深厚;但它们在集中式榜上排名靠后(山东第 9、浙江第 19、广东第 16)。这四省(含江苏)的规模领先,主要建立在分布式之上——单看集中式,座次立即让位给西部资源省。
河南(第 3,5941.3):集中式几乎为零(存量 677.5,跌出前 20),分布式却冲到全国第三——全国"分布式单极"最典型的省份,"千家万户装光伏"是它存量的几乎全部来源。
"反差组"——新疆、云南、青海、内蒙古、宁夏、甘肃:这些省在集中式存量榜上是绝对主角(新疆全国第一 9917.6、云南第二、内蒙古第三),到分布式榜上却集体跌入末流(云南 631.7、内蒙古 538.9、甘肃 305.5、青海 50.8、新疆 45.8)。它们的家底几乎 100% 由集中式贡献,分布式只是零头。
四川(分布式第 16,994.7):西部少数"两条腿都不算太弱"的省份,但分布式存量仍在千万千瓦以下,与它集中式存量(四川集中式约 1784 万千瓦级)相比仍是配角。
一句话概括这组错位: 分布式存量榜 = "经济大省 + 户用大省的家底"(苏鲁豫浙粤、皖鄂居前),集中式存量榜 = "资源大省的家底"(新云蒙宁青居前)——同一个省在两条赛道上的座次几乎完全颠倒,这正是全国光伏"东中部靠屋顶、西部靠戈壁"双轨格局在存量维度最直观的证明。
五、异常项与口径提示(发稿前务必核对)
省名录入"安徹"(分布式累计 4382.4 万千瓦,全国第 6),按装机量、位次及与全口径/集中式数据的勾稽关系(全口径安徽 − 集中式安徽 = 4382.4),应为 安徽省,上述板块归类、排名与集中度计算均已按安徽处理,正式发稿前建议再核对该字段。
口径已交叉验证:本表 59864.5 万千瓦 = 全口径累计 131054.9 − 集中式累计 71190.4,精确吻合,可确认口径为"分布式累计存量"(与历史轮次换算结论一致)。
本表为截止 2026 年 9 月累计存量(时点数),非当期增量,不含同比/环比;分析侧重"分布式存量的区域结构与省际错位"。
六、综合研判
分布式撑起全国光伏近半壁存量(45.7%),且是"东部 + 中部"的故事。 东部 53.76% + 中部 31.00% 合计超八成四,与集中式"西部六成"完全镜像。研判全国光伏家底,必须把"西部大基地沉淀的集中式"与"东中部屋顶沉淀的分布式"当作两套并行存量分别看,任何单一榜单都会严重误导。
存量格局底色是"负荷与屋顶决定分布"。 人口、经济、工商业密度高的苏、鲁、豫、浙、粤吃下大头,地广人稀的西部在分布式赛道几乎缺席。河南以纯户用路线冲到全国第三,是分布式逻辑最纯粹的胜利。
江苏、河南是两个"结构性样板"。 江苏"分布式第一 + 集中式也不弱"的双轮驱动,与河南"分布式极强、集中式近乎为零"的单极,代表了分布式的两种主形态(城市工商业屋顶 vs 农村户用整县)。
消纳与配网是分布式存量的真正约束。 与集中式"靠外送"相反,分布式贴近负荷、就地消纳,其未来增量瓶颈在于东部屋顶资源饱和、户用电价机制与配网承载能力——随着东部渗透走高,分布式存量重心料将向中部(河南、安徽、湖北、湖南)及负荷尚有空间的地区继续扩散。