车研咨询(www.cheyanzixun.com)统计了全国各省(市、区)、地级市、各车型(轿车、SUV、MPV、纯电、插混、增程式)数据(交强险数量,下同)
更多详细数据,订购联系客服13699799697微信
注:数据来源于互联网汽车平台,不同机构统计口径有差异,仅供参考
一、整体市场:渗透率逼近七成创新高,但又是"缩盘式"增长
三个关键判断:
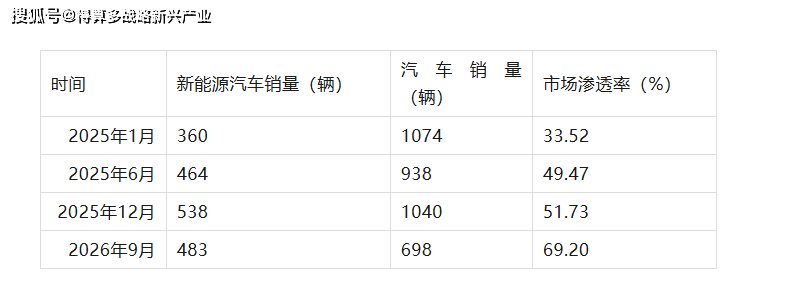
渗透率首次逼近七成(69.20%),创四个观测时点的历史最高值。 相比2025年同期(1月的33.52%)翻了一倍还多,说明新能源在随州已彻底从"可选"变为"主流",每卖出10台新车就有近7台是电车。
但渗透率新高靠的是"分母塌陷",不是新能源放量。 当月新能源实际销量483辆,不仅没超过2025年12月的538辆(反而回落约10.2%),总汽车销量更是从12月的1040辆骤降到698辆,降幅达32.9%。其中燃油车从502辆萎缩到215辆,降幅高达57.2%——市场收缩几乎全部由燃油车承担。这是典型的"份额赢了、总量输了"。
69.20%已触及地市渗透率的"高位平台"。 剩余约三成的燃油份额,往往是营运车、皮卡、商用车属性或价格敏感/补能焦虑人群,转化难度陡增。随州新能源的下一步增长,取决于总盘子能否回暖,而非渗透率还能再抬几个点。
二、车型格局:入门纯电唱主角,头部贴身缠斗、长尾极长

TOP10合计仅224辆、占46.4%,没有绝对爆款。 第一名海豚38辆遥遥领先,但第2到第7名(星愿25、元UP24、启源Q05 22、小鹏MONA M03 22、钛7 22、零跑A10 22)咬得极紧,中段几乎不分伯仲,需求高度分散。
纯电代步小车是绝对基本盘。 海豚、星愿、元UP、海鸥(16)、启源Q05、MONA M03等8–10万元级车型密集占据前排,契合随州这类地市"家庭首购+代步刚需"的务实消费逻辑。
比亚迪"车海战术"铺满榜单。 海豚、元UP、海豹06、海鸥、海狮06、宋Ultra、海狮05、元PLUS、宋Pro、秦PLUS、海豹08、秦MAX、海豹06 GT、秦L等十余款车型同时进榜,是其品牌高位的直接支撑。
方程豹钛7(22辆)打入头部是最大亮点。 一款个性化/硬派插混压过多款代步小车进前六,说明地市新能源消费并非只有"便宜代步"一条线,中高端个性化需求正打开缺口。
长尾占26.1%。 TOP30之外约126辆散落在众多车型中,反映终端推销、库存优惠与渠道关系仍是地市走量的关键变量。
三、品牌格局:比亚迪一家吃掉近四成,"一超多强"格局鲜明
四个结构性结论:
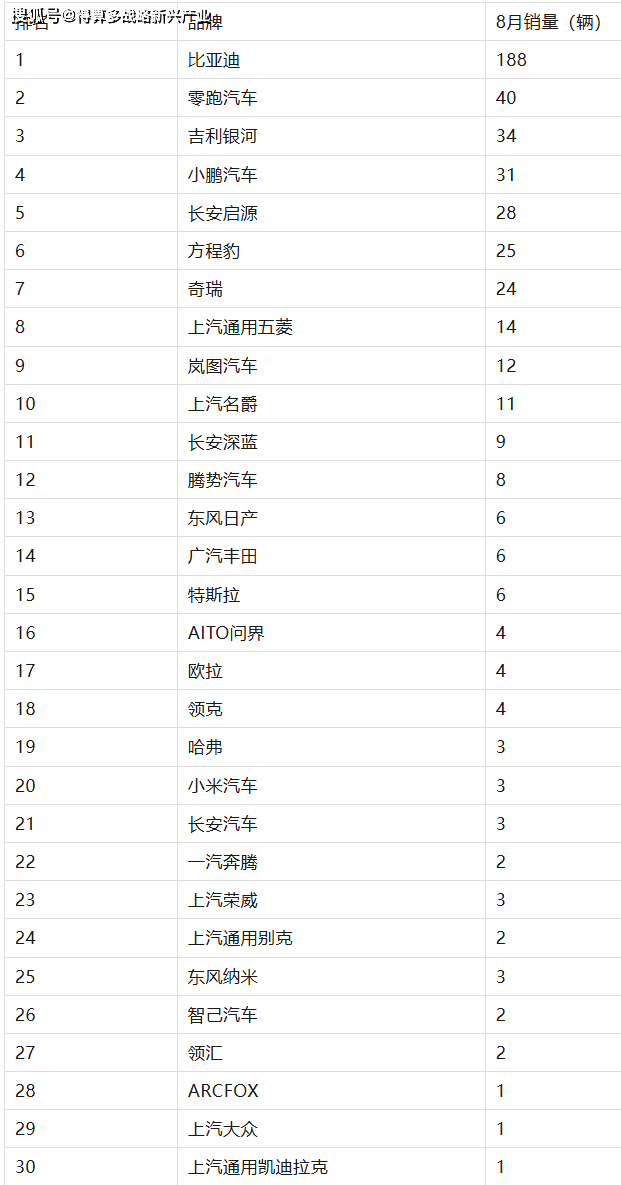
比亚迪断层领先。 单品牌188辆、占比38.9%,接近全市新能源的三分之一,是第二名零跑(40辆)的近4.7倍。若并入同集团的方程豹25辆 + 腾势8辆,"广义比亚迪系"合计221辆、占比45.8%,逼近半壁江山。
集中度明显高于车型集中度。 TOP5品牌CR5=66.5%,TOP10品牌CR10=84.3%——头部品牌壁垒清晰,第11名之后普遍个位数到十几辆,长尾生存空间被严重挤压。
第二梯队只有"车海型"自主能上桌。 零跑、吉利银河、小鹏、长安启源构成2—5名集团,产品矩阵越完整的品牌越容易在地市起量;单一车型品牌很难突破几十辆。
合资与高端新势力集体边缘化。 特斯拉仅6辆、小米3辆、问界4辆、岚图12辆,传统合资新能源(东风日产6、广汽丰田6、别克2、大众1、凯迪拉克1)合计约16辆、占比仅3.3%——在69.20%渗透率的市场里已几无存在感。20万元以上高端新能源在随州尚未成规模。
四、综合研判
随州2026年9月新能源市场呈现"渗透率登顶、总量收缩、品牌高度集中、入门纯电主导"四大特征。短期看,69.20%的渗透率证明电动化替代已势不可挡;但中期隐忧在于——绝对销量与总盘双降,69.20%很可能触及地市天花板,后续将由"替代油车"转入"存量博弈"。企业层面,比亚迪凭体系化产品矩阵构筑垄断优势,合资基本出局,留给其他品牌的主要是第二梯队位次之争与长尾市场的艰难求生。