车研咨询(www.cheyanzixun.com)统计了全国各省(市、区)、地级市、各车型(轿车、SUV、MPV、纯电、插混、增程式)数据(交强险数量,下同)
更多详细数据,订购联系客服13699799697微信
注:数据来源于互联网汽车平台,不同机构统计口径有差异,仅供参考
一、大盘:渗透率"首破 70%",但真正的信号藏在分母里
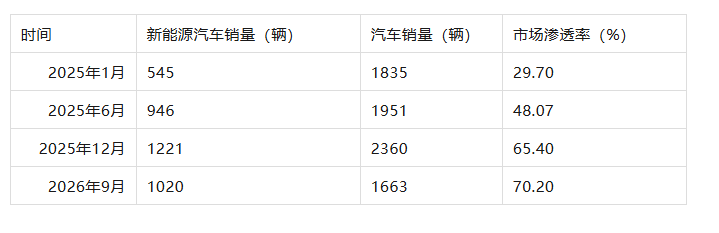
三个关键判断:
电动化已从"增量故事"切换为"存量替代故事"。 2026年9月新能源 1020 辆,比 2025年12月的 1221 辆回落 201 辆(−16.5%),但同期汽车总量从 2360 辆掉到 1663 辆(−29.5%),燃油车更是从 1139 辆腰斩到 643 辆(−43.5%)。渗透率上涨几乎全靠燃油车"退得更多"。
拉长看趋势依旧陡峭。 相比 2025年1月,新能源 +87.2%,燃油车 −50.2%,两年不到燃油车市场份额已缩水过半。
口径必须提示。 原表 2025年12月标注 65.40%(实算 51.74%,差 13.66 个百分点)、2026年9月标注 70.20%(实算 61.33%,差 8.87 个百分点)。分母口径不一致(可能剔除了某些非乘用或含批发/零售差异),对外发布建议统一口径,或双值并列,否则容易被专业读者质疑。
二、品牌格局:一超多强 + 集中度极高
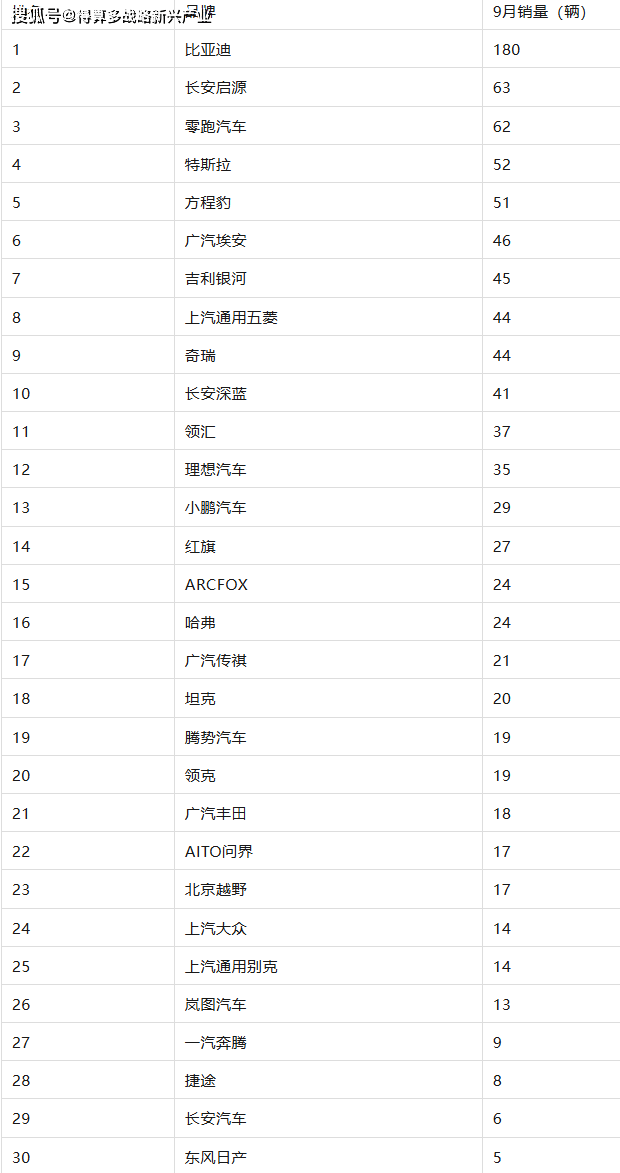
比亚迪 180 辆断层第一,占 TOP30 品牌合计(1004 辆)的 17.9%、占大盘 17.7%;计入方程豹(51)、腾势(19)后,"比亚迪系" 250 辆,约 1/4 市场份额。
第 2—5 名贴身缠斗:长安启源 63、零跑 62、特斯拉 52、方程豹 51,最大差距仅 12 辆,构成第二梯队。
集中度:CR3 = 30.4%、CR5 = 40.6%、CR10 = 62.5%,头部效应显著;但第 11—20 名(领汇 37 至领克 19)仍有腰部品牌,格局未固化。
集团口径:比亚迪系 24.5% > 新势力(零跑+理想+小鹏+问界+岚图+极狐)17.6% > 长安系 10.8% > 广汽系 8.3% > 吉利系 6.3% > 奇瑞系 5.1%。合资与外资阵营(特斯拉除外)合计仅约 10.1%,东风日产 5 辆、上汽大众 14 辆、别克 14 辆,已边缘化。
黑马值得单写:领汇 37 辆(榜单第 11),单一车型领汇e5 就贡献 35 辆,属于典型的"一款车撑一个品牌"。
三、车型结构:品牌榜全覆盖,车型榜长尾极长
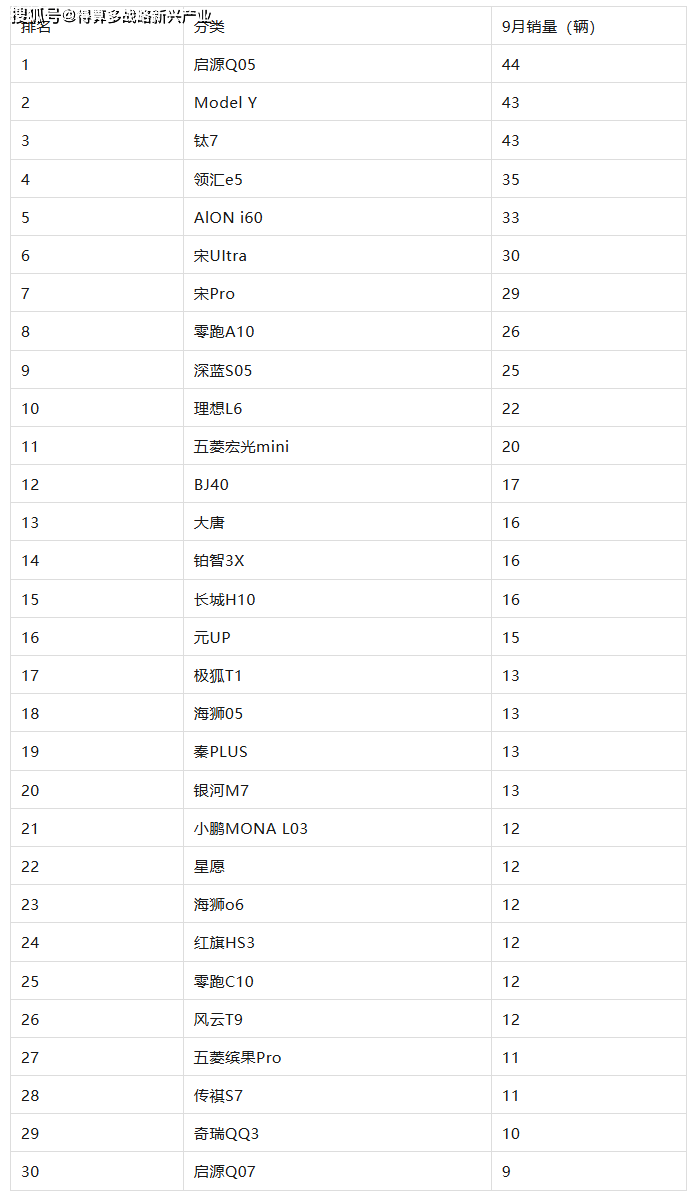
冠军无统治力:启源 Q05 44 辆仅领先 Model Y、钛7(各 43 辆)1 辆,TOP3 极差只有 1 辆;TOP10 与 TOP11(理想 L6 22 → 宏光 MINI 20)只差 2 辆,榜单排位随时可能互换。
档位分布揭示"哑铃型消费":月销 ≥40 辆的仅 3 款,30—39 辆 3 款,20—29 辆 5 款,10—19 辆多达 18 款。比亚迪上榜的宋Ultra 30、宋Pro 29、元UP 15、海狮05 13、秦PLUS 13、海狮06 12 等 6 款合计 112 辆,意味着还有约 68 辆分散在未进 TOP30 的车型上——头部品牌靠车型矩阵铺量,而非单品爆款。
两类需求同时成立:
硬派/越野属性突出:钛7 43、BJ40 17、长城H10 16、坦克(品牌 20)、哈弗(24)、深蓝S05 25,SUV 与越野取向车型集体上榜,契合陕北沟壑地形、乡村工况与冬季低温场景;
入门代步底盘扎实:零跑A10 26、宏光MINI 20、元UP 15、极狐T1 13、星愿 12、缤果Pro 11、奇瑞QQ3 10,合计超 100 辆,说明 5—10 万元级纯电在县域市场是真实走量的刚需。