车研咨询(www.cheyanzixun.com)统计了全国各省(市、区)、地级市、各车型(轿车、SUV、MPV、纯电、插混、增程式)数据(交强险数量,下同)
更多详细数据,订购联系客服13699799697微信
注:数据来源于互联网汽车平台,不同机构统计口径有差异,仅供参考
一、大盘整体概况
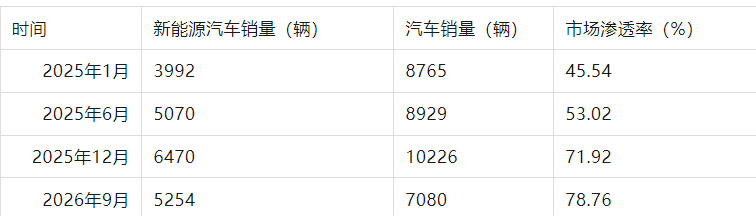
2026 年 9 月银川市汽车总销量 7080 辆,新能源汽车销量 5254 辆,新能源渗透率达到 78.76%。回顾历史数据,2025 年 1 月渗透率 45.54%,2025 年 6 月 53.02%,2025 年 12 月已经达到 71.92%,2026 年 9 月渗透率继续冲高至 78.76%,电动化水平位居西北城市第一梯队。
银川作为宁夏首府,是整个区域汽车消费核心市场,市场规模显著高于吴忠、固原等周边地级市。9 月新车市场中,每卖出 10 台新车接近 8 台为新能源车型,新能源已经成为当地新车消费的绝对主力。银川持续落地汽车以旧换新、置换补贴政策,有力拉动新能源汽车消费贺兰县人民...。需要区分月度新车销售渗透率与机动车整体保有量占比,新车高渗透率不等于存量机动车同等占比,燃油车存量基数依旧庞大。虽然银川城区充电基础设施建设相对完善,但冬季低温、县域长途出行条件,依旧对纯电车型普及形成客观约束银川市人民...。对比历史月份,整体汽车大盘规模有所回落,但新能源销量维持高位,燃油车市场被持续挤压,市场已经步入存量竞争阶段。
二、车型竞争格局分析(9 月 TOP30 车型)
1. 头部车型具备一定体量,但无绝对垄断爆款,外资车型拥有一席之地
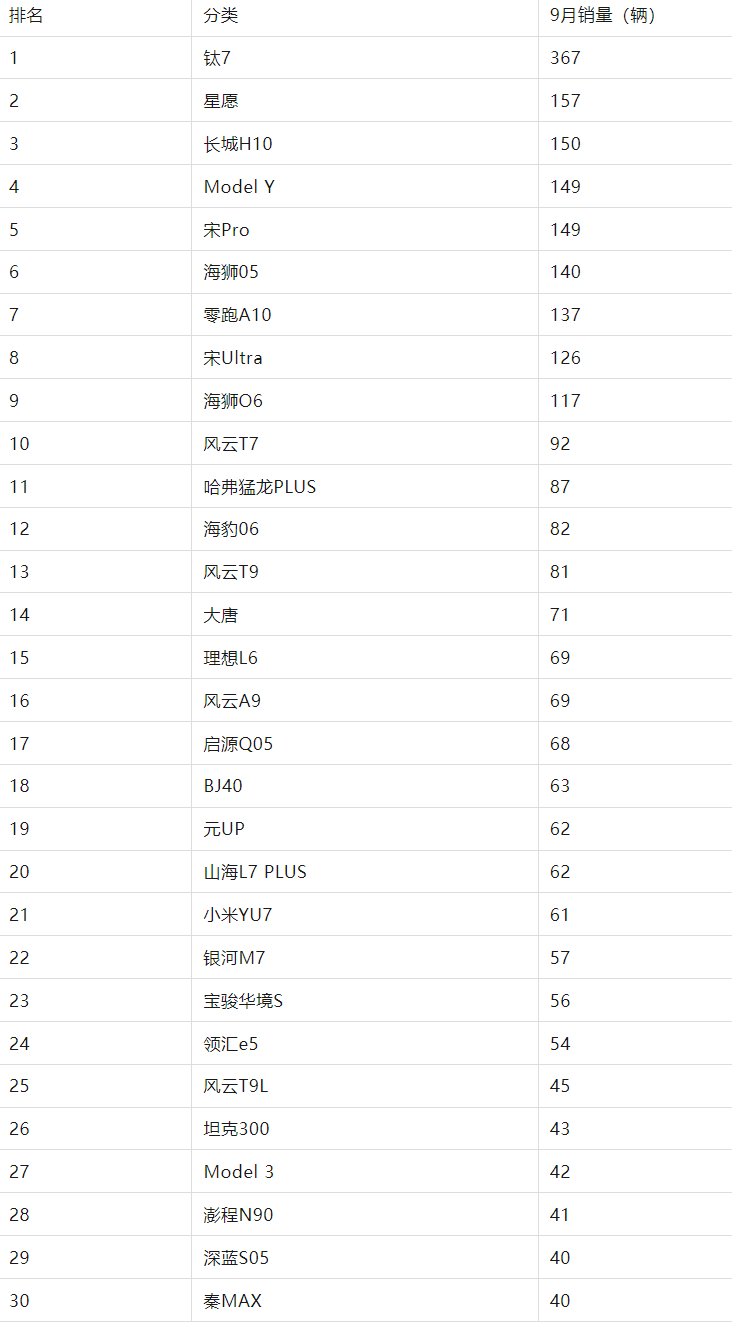
钛 7 以 367 台位居车型榜单第一名,拉开与第二名星愿(157 台)的差距;长城 H10、Model Y、宋 Pro 销量接近,分列三‑五位。第一名车型销量三百余台,相比宁夏其他地级市市场体量更大,但没有出现碾压级单品,第 6 名之后车型销量快速下行,大量车型集中在 40‑140 台区间,消费选择较为多元。Model Y、Model3 进入 TOP30,说明作为省会城市,外资新能源拥有稳定消费群体,是和吴忠、固原等地级市的明显差异。
2. SUV 全面主导市场,硬派越野赛道需求旺盛
整个榜单 SUV 车型占比极高,家用 SUV 与硬派新能源 SUV 同步走强。长城 H10、哈弗猛龙 PLUS、BJ40、坦克 300 等硬派车型均取得不错销量。银川消费者经常需要去往周边县域、非铺装路面,对车辆通过性要求较高,硬派新能源 SUV 形成稳定细分市场;宋 Pro、宋 Ultra、海狮 05、海狮 06 等家用 SUV 构成市场基本盘。同时市场也存在一定轿车需求,零跑 A10、海豹 06、小米 YU7、秦 MAX 等轿车上榜,品类结构比普通西北地级市更加均衡。
3. 插混是消费主流,纯电形成城市通勤基本盘
受冬季低温、跨区域长途出行影响,插电混动车型可以规避续航焦虑,是家庭购车的优先选择,宋系列、风云系列、银河系列插混车型批量上榜。银川城区充电网络条件较好,元 UP、零跑 A10、Model 系列、小米 YU7 等纯电车型取得不错销量,形成 “插混兼顾长途家用,纯电主打城市通勤” 双线并行格局。
4. 价格带覆盖完整,高中低端需求全部释放
榜单覆盖完整价格梯度:既有星愿、元 UP 等 10 万以内入门车型;宋、海狮、风云、启源系列等 10‑20 万主力家用车型;也包含小米 YU7、理想 L6、Model 系列 25 万以上中高端车型。相比宁夏其他地级市,银川高端新能源消费需求充分释放,高中低端市场同步发展。
三、品牌竞争格局分析(9 月 TOP30 品牌)
1. 比亚迪大幅领跑,市场底盘稳固
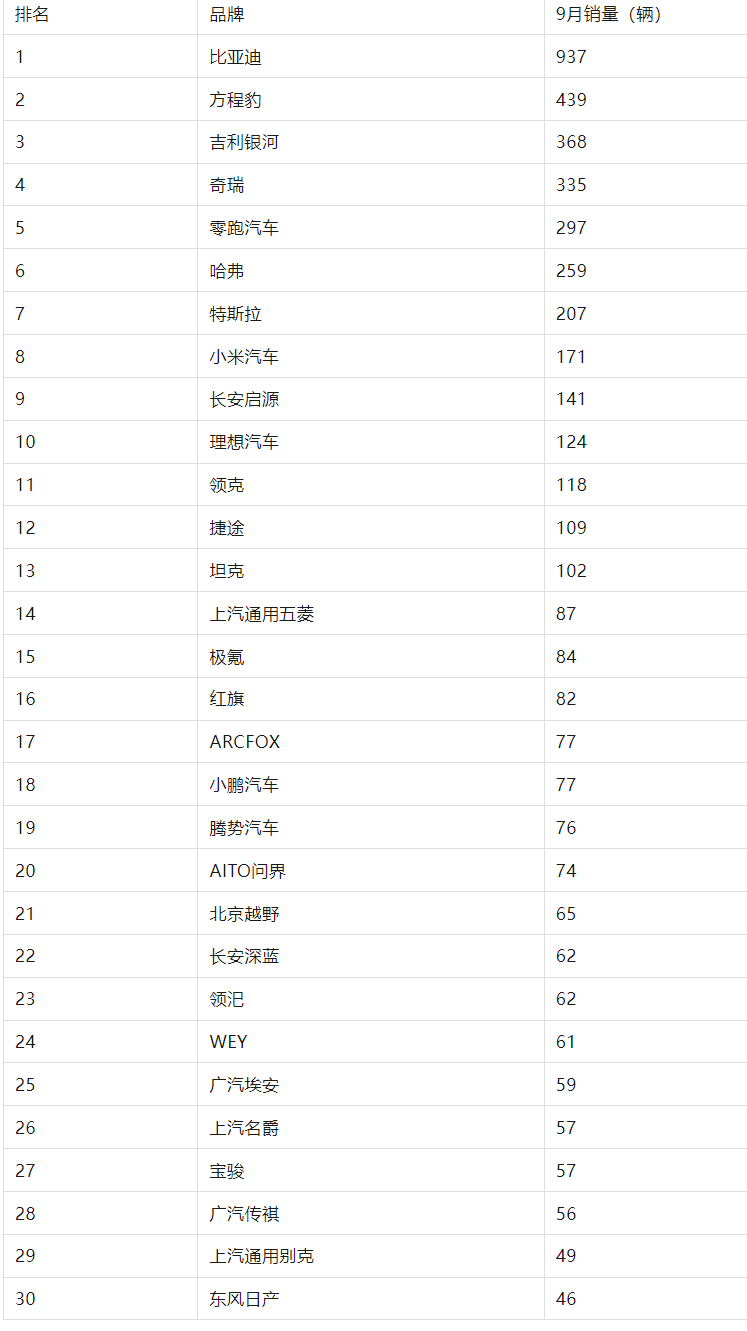
比亚迪 9 月销量 937 台,遥遥领先全部竞品,宋、海狮、海豹、元、秦多车系协同贡献销量,产品矩阵覆盖插混、纯电,SUV、轿车品类齐全,适配家庭代步、长途出游多元需求,在银川市场构筑牢固基本盘。
2. 第二梯队阵营庞大,多品牌激烈混战
方程豹 439 台排第二,吉利银河 368 台第三,奇瑞 335 台第四,零跑汽车 297 台第五,哈弗 259 台第六,特斯拉 207 台第七。第二梯队内部品牌众多,销量差距相对有限,竞争十分激烈。
- 方程豹依托硬派越野产品,高度契合西北路况,取得亮眼成绩;
- 吉利银河、奇瑞依靠丰富的插混产品矩阵持续放量;
- 零跑作为新势力表现突出;哈弗主打越野 SUV 赛道;
- 特斯拉是市场表现最好的外资品牌,Model Y、Model3 贡献主要销量。
小米汽车以 171 台排在第八,新势力品牌在银川省会市场实现规模化落地。
3. 自主品牌占据绝对主导,合资新能源整体弱势
市场主体为国产品牌;特斯拉是唯一实现规模出货的外资品牌。传统合资品牌上汽通用别克、东风日产仅有四十余台的销量,合资新能源在银川市场整体边缘化。
4. 新势力矩阵齐全,内部出现明显分化
零跑、理想、小米、AITO 问界、极氪、小鹏、腾势全部进入榜单,新势力品牌生态完整。但是分化显著:零跑汽车接近 300 台量级,小米、理想实现百台以上;小鹏、AITO 问界、腾势等处于中等区间,没有形成大规模放量。
5. 尾部品牌拥挤,马太效应持续显现
榜单后半段大量品牌集中在 46‑77 台区间。在存量竞争环境下,尾部品牌获客难度提升,市场资源持续向比亚迪、方程豹、吉利银河、奇瑞、零跑等头部品牌集中。硬派赛道相关品牌(方程豹、哈弗、坦克、北京越野)整体表现优于全国平均水平,是银川市场鲜明特征。
四、综合总结与后市判断
1. 银川 9 月新能源渗透率达到 78.76%,在地方以旧换新政策加持下,新车电动化处于西北高位;市场规模高于宁夏其他地级市,但冬季低温、县域充电条件仍是制约纯电大规模普及的现实因素。
2. 消费特征:SUV 是市场底盘,硬派新能源拥有可观本地需求;插混车型为主流,纯电在城市通勤具备稳定市场;价格梯度完整,高端新能源需求得到释放;特斯拉是唯一形成规模的外资新能源品牌。
3. 竞争格局:比亚迪断层领跑;方程豹、吉利银河、奇瑞、零跑组成庞大的第二竞争梯队;新势力品牌齐全但分化明显;尾部品牌竞争压力加大。
4. 后续展望:随着县域充电基础设施完善,纯电车型市场空间有望进一步拓展;硬派新能源赛道将持续受益西北地域用车需求;存量市场环境,市场份额会继续向头部品牌集中。