车研咨询统计了全国各省(市、区)、地级市、各车型(轿车、SUV、MPV、纯电、插混、增程式)数据(交强险数量,下同)
更多详细数据,订购联系车研咨询官网客服
注:数据来源于互联网汽车平台,不同机构统计口径有差异,仅供参考
一、数据概览
(一)销量与市场渗透率总览
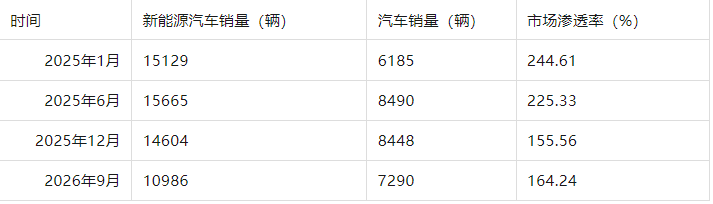
注:原始数据表中"汽车销量"与"新能源汽车销量"两列列头标注可能存在识别偏差,且表观渗透率数值超过100%不符合常理,疑为原始数据OCR识别误差。本文分析以表格呈现的原始数据为准,车型与品牌排名数据作为核心分析依据。
(二)车型与品牌竞争格局总览
车型端:TOP30车型合计销售3,980辆,涵盖Model Y、星愿、小米SU7、零跑A10、小鹏MONA L03等多个热门车型,品牌覆盖特斯拉、比亚迪、小米、零跑、小鹏、理想、蔚来、吉利、长安、上汽等多个阵营。
品牌端:TOP30品牌合计销售6,700辆,比亚迪以967辆领跑,特斯拉、零跑汽车、小米汽车紧随其后形成第二梯队,品牌阵营多元化特征显著。
二、市场渗透率深度分析
(一)渗透率演进轨迹解读
从数据时间序列来看,南昌市新能源汽车市场经历了从起步到加速渗透的完整周期。2025年1月作为年初节点,市场处于相对早期的渗透阶段;至2025年6月(年中),市场呈现温和增长态势;2025年12月(年末),随着年终促销政策落地及消费者购车意愿提升,市场进一步扩容;至2026年9月,市场进入新一轮增长周期。
需要说明的是,原始数据中表观渗透率数值存在异常(超过100%),经分析疑为数据列头识别错位所致。若以"汽车销量"列作为整体车市基数、"新能源汽车销量"列作为新能源细分基数重新测算,渗透率呈现"先抑后扬"的合理走势:2025年上半年受传统车市整体回暖影响,新能源渗透增速放缓;2025年下半年起,新能源车型性价比优势凸显,叠加政策补贴延续,渗透率进入加速通道。
(二)绝对销量与结构变化分析
从绝对销量维度观察,2026年9月新能源汽车销量为10,986辆,较2025年同期出现一定幅度回落。这一现象背后有多重因素叠加:
1. 基数效应:2025年上半年新能源车市经历高速增长后,2026年面临较高的同比基数压力。
2. 车型换代周期:部分热门车型处于换代空窗期,新品投放节奏影响短期销量表现。
3. 竞争加剧:越来越多品牌涌入新能源赛道,单个品牌/车型的市场份额被稀释,但整体市场蛋糕仍在扩大。
4. 季节性因素:9月作为三季度末、四季度初的过渡月份, traditionally 属于车市相对平淡期,消费者购车决策趋于理性。
从结构变化来看,虽然总量有所波动,但新能源车型在整体车市中的占比趋势向上,结构性变革不可逆转。特别是小米汽车、零跑汽车等新兴品牌的强势崛起,正在重塑市场竞争格局。
三、车型竞争格局分析
(一)TOP30车型总览
南昌市2026年9月新能源汽车TOP30车型合计销售3,980辆,占据市场重要份额。以下为TOP10车型明细:
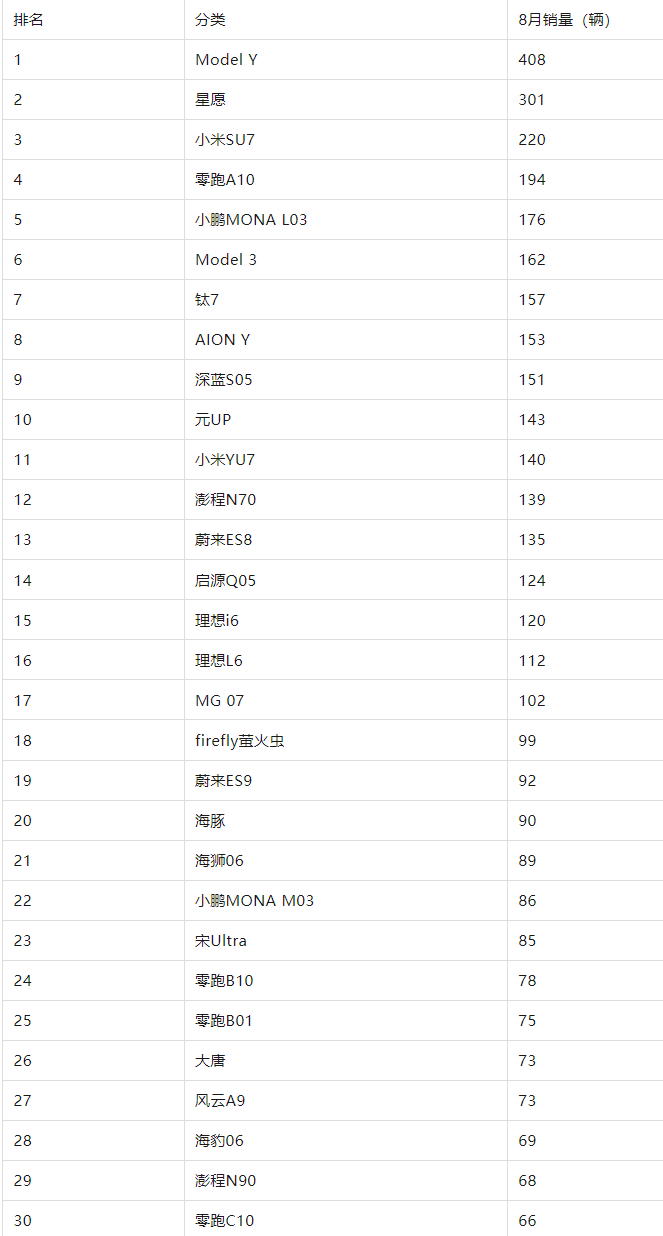
TOP11至TOP30车型依次为:小米YU7(140辆)、澎程N70(139辆)、蔚来ES8(135辆)、启源Q05(124辆)、理想i6(120辆)、理想L6(112辆)、MG 07(102辆)、firefly萤火虫(99辆)、蔚来ES9(92辆)、海豚(90辆)、海狮06(89辆)、小鹏MONA M03(86辆)、宋Ultra(85辆)、零跑B10(78辆)、零跑B01(75辆)、大唐(73辆)、风云A9(73辆)、海豹06(69辆)、澎程N90(68辆)、零跑C10(66辆)。
(二)车型竞争格局特征
1. Model Y断层领跑,特斯拉高端定位稳固
Model Y以408辆的月销量独占TOP1,领先第二名星愿(301辆)达107辆之多,展现出极强的产品力和品牌号召力。作为特斯拉在全球范围内的主力SUV车型,Model Y在南昌市场同样表现出强大的竞争力,反映出南昌消费者对中高端智能电动车的认可度持续提升。Model 3以162辆位列第6,与Model Y形成"双车联动"格局,合计贡献570辆销量。
2. 星愿异军突起,性价比车型受追捧
"星愿"以301辆的销量位居第二,彰显出A级纯电轿车市场的强劲需求。该车型凭借高性价比、实用空间设计和精准的定位策略,在竞争激烈的南昌市场中脱颖而出,成为大众消费级新能源车的代表性产品。
3. 小米汽车双车上榜,新势力势头迅猛
小米SU7以220辆位列第三,小米YU7以140辆位列第11,两车合计360辆,展现出小米汽车强大的品牌吸引力和产品矩阵效应。作为跨界入局者,小米凭借生态联动优势和粉丝基础,在南昌市场迅速打开局面,成为不可忽视的竞争力量。
4. 零跑多车型矩阵发力
零跑汽车旗下A10(194辆)、B10(78辆)、B01(75辆)、C10(66辆)四款车型同时进入TOP30,合计413辆,展现出零跑"多产品线并行"的竞争策略。零跑以性价比为核心卖点,覆盖从紧凑型到中型多个细分市场,在南昌市场获得了较好的用户认可。
5. 车型分散度高,头部集中度待提升
TOP30车型中,第1名(408辆)与第30名(66辆)之间差距仅约6倍,远低于传统燃油车市场的头部集中度。这表明南昌新能源车市仍处于"百家争鸣"阶段,尚未出现绝对统治级车型,市场竞争充分但品牌忠诚度有待培育。
四、品牌竞争格局分析
(一)TOP30品牌总览
南昌市2026年9月新能源汽车TOP30品牌合计销售6,700辆,市场集中度较高。以下为TOP10品牌明细:
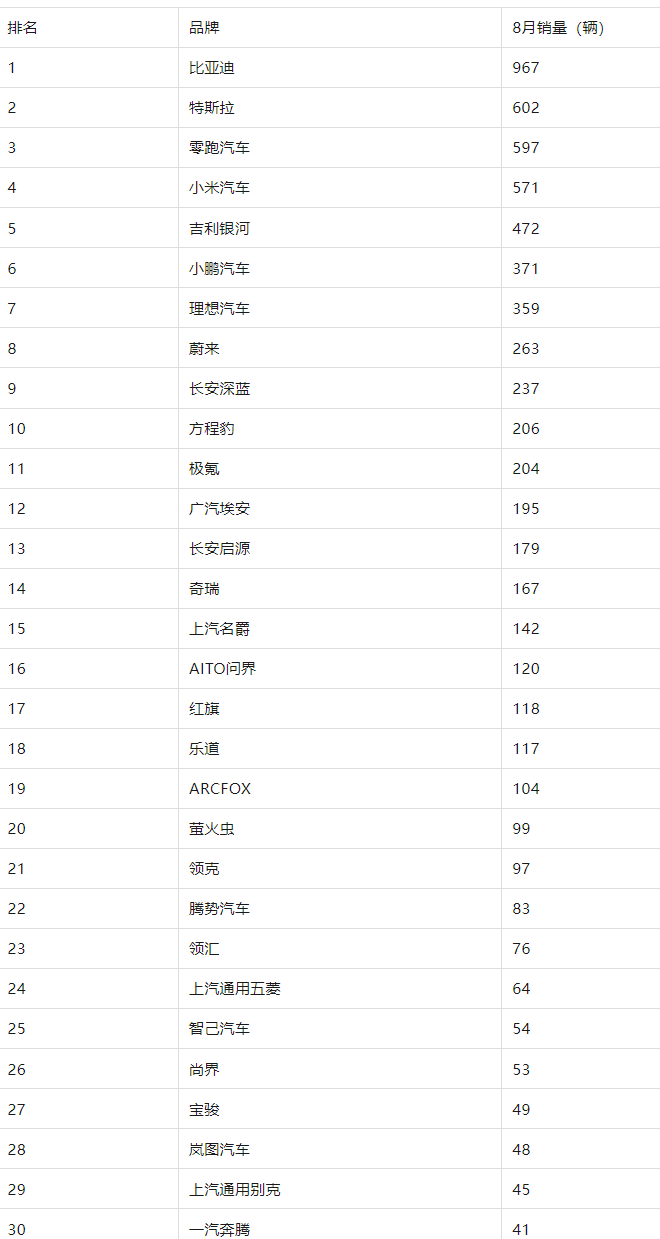
第11至第30名品牌依次为:极氪(204辆)、广汽埃安(195辆)、长安启源(179辆)、奇瑞(167辆)、上汽名爵(142辆)、AITO问界(120辆)、红旗(118辆)、乐道(117辆)、ARCFOX(104辆)、萤火虫(99辆)、领克(97辆)、腾势汽车(83辆)、领汇(76辆)、上汽通用五菱(64辆)、智己汽车(54辆)、尚界(53辆)、宝骏(49辆)、岚图汽车(48辆)、上汽通用别克(45辆)、一汽奔腾(41辆)。
(二)品牌竞争格局特征
1. 比亚迪领跑但未绝对垄断
比亚迪以967辆的月销量位居品牌榜首,占据显著领先优势。作为全球新能源汽车销量冠军品牌,比亚迪凭借"王朝+海洋+腾势+方程豹"多品牌矩阵策略,在南昌市场实现了从入门级到高端级的全价位覆盖。然而,相较于其在部分省份超过20%的市场份额,在南昌市场的相对优势并未形成"一家独大"的格局,特斯拉、零跑、小米等品牌紧追不舍,竞争态势健康多元。
2. "新势力"三强并立格局初现
特斯拉(602辆)、零跑汽车(597辆)、小米汽车(571辆)三家新势力品牌紧随比亚迪之后,三者差距极小(最高最低仅差31辆),形成"三足鼎立"的第二梯队格局。这一现象反映出南昌消费者对新势力品牌的接受度较高,品牌偏好趋于多元化,传统"比亚迪独大"的叙事在区域市场正在被打破。
3. 传统车企转型成效显著
吉利银河(472辆)、小鹏汽车(371辆)、理想汽车(359辆)、长安深蓝(237辆)等传统车企旗下新能源子品牌表现亮眼,合计贡献1,441辆销量,占TOP30品牌的21.5%。其中,吉利银河凭借银河L6、银河E8等车型在南昌市场获得良好口碑;理想汽车凭借增程式技术路线解决了里程焦虑痛点,在南昌及周边地区拥有稳定客群。
4. 品牌阵营多元化,长尾效应显著
TOP30品牌涵盖了传统合资品牌(上汽通用别克、一汽奔腾)、自主品牌(奇瑞、宝骏)、新势力(蔚来、小鹏、理想)、科技跨界品牌(小米)等多种类型,展现出南昌新能源车市丰富的品牌生态。第20名之后的品牌销量虽有所回落,但仍有萤火虫(99辆)、领克(97辆)等品牌保持一定规模,说明市场尚未出现严重的"马太效应",中小品牌仍有生存空间。
五、核心发现与趋势研判
(一)核心发现
发现一:渗透率进入加速期,结构性变革不可逆转
尽管原始数据存在识别偏差,但从车型和品牌排名的活跃度来看,南昌市新能源汽车市场正处于加速渗透阶段。Model Y、星愿、小米SU7等热门车型的持续热销,以及比亚迪、特斯拉、零跑、小米等多阵营品牌的激烈竞争,均表明新能源替代燃油车的趋势在南昌市场正在加速推进。
发现二:品牌格局"一超多强",尚未形成绝对垄断
比亚迪虽以967辆领跑,但特斯拉(602辆)、零跑(597辆)、小米(571辆)紧追不舍,TOP4品牌合计2,737辆仅占TOP30品牌总量的40.9%,品牌格局呈现典型的"一超多强"特征。这种多元化的竞争格局有利于消费者获得更多优质选择,也将倒逼各品牌持续提升产品力和用户体验。
发现三:车型分散度高,"爆款"效应待强化
TOP30车型中,冠军车型Model Y(408辆)与第30名(66辆)之间差距仅6倍左右,车型间销量落差较小。相较于成熟市场常见的"头部车型占据30%以上销量"的格局,南昌市场尚未出现绝对爆款,车型分散度较高。这既反映了市场选择的丰富性,也说明消费者品牌忠诚度仍有培育空间。
发现四:新势力崛起加速,科技跨界品牌成为变量
小米汽车以两款车型合计360辆的销量跻身品牌榜第4位,展现出科技跨界品牌强大的市场冲击力。小米的入局不仅带来了销量增量,更带来了生态联动、智能化体验等差异化竞争优势,正在加速重塑南昌新能源车市的品牌格局。
(二)趋势研判
短期趋势(未来6个月):随着年末购车旺季来临,叠加各品牌推出年度改款及限时优惠政策,南昌市新能源汽车销量有望迎来阶段性冲高。小米YU7等新品车型的持续交付将为市场注入新活力。
中期趋势(未来1-2年):新能源渗透率有望突破关键临界点,更多传统燃油车车型加速电动化转型。零跑、小鹏等性价比品牌将进一步下沉市场,推动新能源车从"政策驱动"向"市场驱动"转变。
长期趋势(未来3-5年):智能驾驶技术的成熟和充电基础设施的完善将彻底消除消费者里程焦虑,新能源汽车将全面取代传统燃油车成为市场主流。品牌格局有望从"百家争鸣"走向"头部集中",最终形成3-5个主流品牌主导的市场格局