一、装机容量规模分析
(一)总体规模与增长
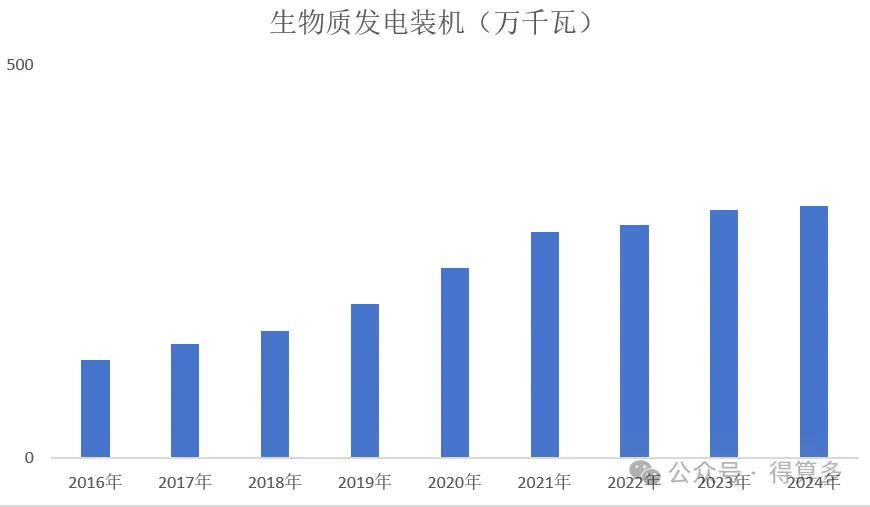
2016年至2024年间,江苏省垃圾焚烧发电装机容量呈现持续快速增长态势。装机容量从2016年的**万千瓦增长至2024年的**万千瓦,8年间净增**万千瓦,累计增幅达178.5%,年均复合增长率(CAGR)为13.7%,显著高于江苏省生物质发电整体装机年均复合增长率(12.5%),表明垃圾焚烧发电是拉动生物质发电装机增长的核心引擎。
表1:江苏省垃圾焚烧发电装机容量逐年增长情况

(二)发展阶段划分
从增速变化来看,江苏省垃圾焚烧发电装机增长可划分为两个阶段:
第一阶段(2016—2021年):高速扩张期。此期间装机增速始终保持在13%以上,其中2019年增速高达26.2%、2021年增速达24.0%,反映出江苏省在"十三五"期间大力推动垃圾焚烧发电基础设施建设的政策导向。2021年装机规模突破**万千瓦大关,达到**万千瓦,较2016年翻了一番有余。
第二阶段(2022—2024年):增速放缓期。装机增速明显回落,2022年降至4.2%,2023年小幅回升至7.5%,2024年进一步放缓至2.8%。这一方面反映了市场经过多年高速扩张后进入存量优化阶段,另一方面也与新增项目审批趋严、优质厂址资源逐步饱和有关。
二、发电量规模分析
(一)总体规模与增长
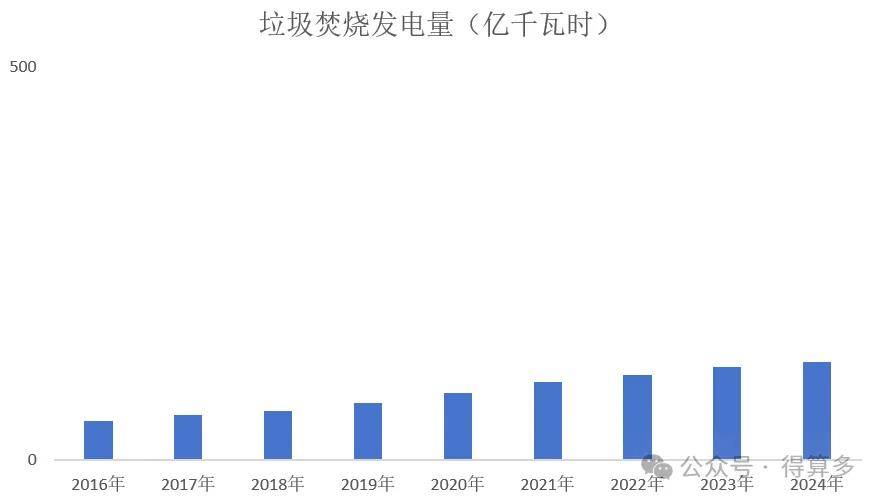
与装机规模增长相匹配,江苏省垃圾焚烧发电发电量同样呈现稳步上升态势。发电量从2016年的**亿千瓦时增长至2024年的**亿千瓦时,8年间净增**亿千瓦时,累计增幅达150.0%,年均复合增长率为12.1%。值得注意的是,发电量年均复合增长率(12.1%)略低于装机年均复合增长率(13.7%),暗示新增机组在投运初期存在爬坡过程,整体利用效率尚未完全释放。
表2:江苏省垃圾焚烧发电发电量逐年增长情况

(二)装机与发电量增速对比分析
对比装机与发电量增速可以发现以下规律:在2016—2021年的高速扩张期,发电量增速与装机增速基本同步,年均分别达到12.1%和13.7%,说明新增装机能够较快转化为实际发电量。然而进入2022年以后,装机增速大幅放缓(4.2%、7.5%、2.8%),而发电量增速虽也呈下降趋势(9.1%、9.3%、5.9%),但仍明显高于同期装机增速,表明存量机组的利用效率有所提升,行业正从"规模扩张"向"效率提升"转型。
从与生物质发电整体的对比来看,垃圾焚烧发电发电量年均复合增长率(12.1%)远高于生物质发电整体发电量年均复合增长率(7.5%),进一步印证了垃圾焚烧发电在生物质发电板块中的主导地位正在持续强化。
三、年利用小时数分析
(一)走势概览
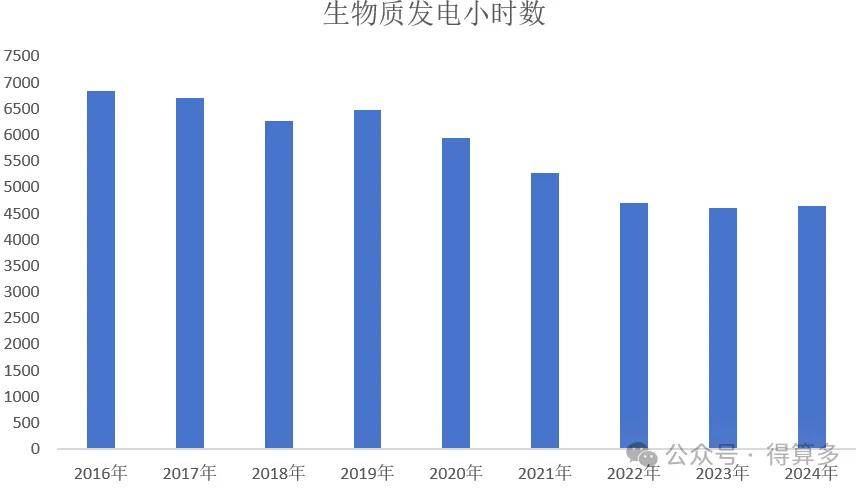
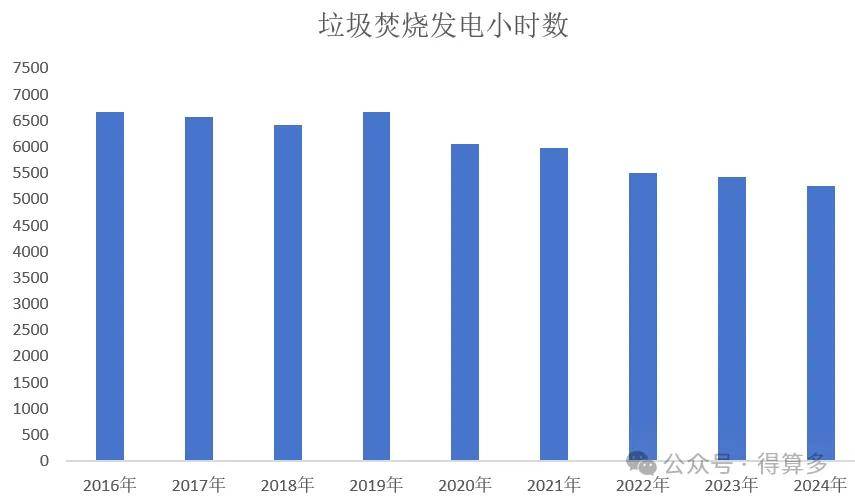
江苏省垃圾焚烧发电年利用小时数在2016—2024年间整体呈下降趋势。2016年达到峰值**小时,此后除2019年短暂回升至**小时外,其余年份均呈下滑态势,至2024年降至5253小时,8年间累计下降21.2%。
表3:江苏省垃圾焚烧发电年利用小时数变化情况
(二)阶段特征解读
第一阶段(2016—2019年):高位震荡期。利用小时数在6400—6700小时区间内波动,2019年甚至小幅回升至**小时,接近2016年峰值水平。这一阶段垃圾焚烧发电利用小时数显著高于生物质发电整体水平(2019年垃圾焚烧**小时vs生物质整体**小时),反映出垃圾焚烧发电作为基荷电源的稳定性优势。
第二阶段(2020—2024年):持续下行期。利用小时数从2020年的**小时连续下滑至2024年的**小时,其间仅2021年降幅收窄至-1.1%,其余年份降幅均在-1.5%至-9.3%之间。2022年出现最大单年降幅(-8.0%),与新增装机集中投产带来的稀释效应以及疫情对垃圾清运量的阶段性影响有关。
从行业健康区间来看,垃圾焚烧发电设计利用小时数通常在7000—8000小时以上。江苏省目前5253小时的利用水平已明显低于设计产能,反映出一定的产能过剩压力。作为对比,同期江苏省生物质发电整体利用小时数降至4639小时,垃圾焚烧发电仍高出约614小时,体现出垃圾焚烧发电在燃料供应保障和运行稳定性方面的相对优势。
四、上网电价走势分析
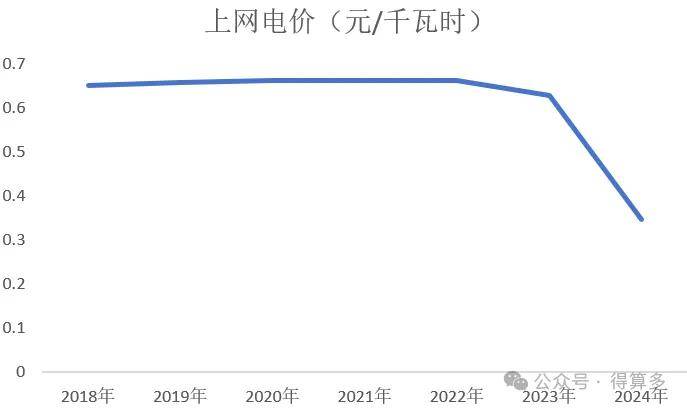
统计数据中未单独公布垃圾焚烧发电上网电价,本报告以生物质发电整体上网电价为参考基准进行分析。2018年至2024年间,江苏省生物质发电上网电价经历了"先稳后降"的两个阶段:
表4:江苏省生物质发电市场上网电价走势
(一)稳定期(2018—2022年)
2018年至2022年,江苏省生物质发电上网电价总体保持平稳,从**元/千瓦时微幅波动至**元/千瓦时,5年间累计涨幅仅1.9%,年均波动幅度不超过1%。其中2020年和2021年电价基本持平(均为**元/千瓦时),2022年微升至**元/千瓦时。这一阶段的电价稳定主要得益于可再生能源电价附加补助政策的延续执行,以及垃圾焚烧发电项目特许经营协议中电价条款的刚性约束。
(二)降价期(2023—2024年)
2023年起电价开始出现明显下行,当年降至**元/千瓦时,降幅5.2%。2024年则出现断崖式下跌,从**元/千瓦时骤降至**元/千瓦时,单年降幅高达44.9%,较2018年基准水平累计下降46.8%。
这一剧烈变化的核心驱动因素是可再生能源电价政策改革。随着国家"平价上网"政策的深入推进,新增生物质发电项目不再享受高额补贴,而是按照当地燃煤发电基准价上网结算。江苏省作为经济发达省份,燃煤基准价相对较低(约0.35—0.40元/千瓦时),导致新增项目电价水平大幅下移。此外,电力市场化交易比例的扩大也加剧了电价下行压力。
对于垃圾焚烧发电行业而言,电价下行并不意味着项目经济性必然恶化。一方面,垃圾焚烧发电的燃料成本(垃圾处理费)通常与电价脱钩、单独核定,电价下降的同时垃圾处理费可能同步调整;另一方面,随着技术进步和规模效应显现,垃圾焚烧发电的度电成本持续下降,部分优质项目的度电成本已降至0.30元/千瓦时以下,具备平价甚至低价上网的盈利能力。
五、综合研判与趋势展望
(一)行业发展阶段判断
综合装机容量、发电量、利用小时数和电价四个维度的分析,江苏省垃圾焚烧发电行业已从"高速增长期"迈入"成熟稳定期"。装机增速从高峰期的26%以上回落至2.8%,发电量增速从17%以上放缓至5.9%,利用小时数从6670小时降至5253小时,电价从0.65元/千瓦时以上降至0.35元/千瓦时左右——各项指标均指向行业进入存量优化、效率提升的新阶段。
(二)主要风险因素
1.利用小时数持续下行风险:若新增装机继续投放而垃圾供应量增长有限,利用小时数可能进一步下滑,影响项目收益水平。当前5253小时的利用水平已接近部分项目的盈亏平衡临界点。
2.电价下行风险:平价上网政策全面落地后,新增项目电价将锚定燃煤基准价,电价收入空间大幅收窄。若垃圾处理费未能同步调整,项目IRR(内部收益率)可能承压。
3.产能过剩风险:经过多年高速扩张,江苏省垃圾焚烧发电装机容量已居全国前列,部分区域可能出现处理能力过剩、垃圾争夺加剧的局面。
(三)发展机遇与方向
1.存量机组技改扩容:通过对现有垃圾焚烧机组进行热电联产改造、烟气净化提标改造等,提升利用小时数和综合能源产出效率,是存量资产价值提升的有效路径。
2.多元化经营:向垃圾衍生燃料(RDF)、飞灰资源化利用、炉渣制建材等产业链下游延伸,拓展非电收入来源,降低对电价收入的单一依赖。
3.数字化与智能化升级:借助智慧电厂、数字孪生等技术手段优化运行参数,提升机组可用率和发电效率,在利用小时数受限的背景下最大化单位装机产出。
4.区域协同发展:依托长三角一体化战略,探索跨省市垃圾协同处置、电力市场化交易互通等机制,拓宽项目收益渠道。
《江苏省垃圾焚烧发电市场投资运营与发展前景预测调研分析报告》
编制单位:深圳市得算多咨询有限公司
第一章:江苏省垃圾焚烧发电市场概述
一、生物质能源
(一)生物质能源界定
(二)生物质能源属性
(三)生物质能源化学成分
(四)生物质能源分类
(五)生物质能源热值
(六)生物质能源优劣分析
二、生物质发电
(一)生物质发电界定
(二)生物质发电分类
三、垃圾焚烧发电
(一)垃圾焚烧发电界定
(二)垃圾焚烧发电分类
第二章:江苏省垃圾焚烧发电市场发展总况
一、江苏省垃圾焚烧发电市场发展历程
(一)“十二五”期间江苏省垃圾焚烧发电市场发展(2010-2015年)
(二)“十三五”期间江苏省垃圾焚烧发电市场发展(2016-2020年)
(三)“十四五”期间江苏省垃圾焚烧发电市场发展(2021-2025年)
(四)“十五五”期间江苏省垃圾焚烧发电市场发展(2026-2030年)
二、江苏省垃圾焚烧发电市场发展现状
(一)垃圾焚烧发电市场发展现状1
(二)垃圾焚烧发电市场发展现状2
(三)垃圾焚烧发电市场发展现状3
(四)垃圾焚烧发电市场发展现状4
(五)垃圾焚烧发电市场发展现状5
(六)垃圾焚烧发电市场发展现状6
三、江苏省垃圾焚烧发市场电存在问题
(一)垃圾焚烧发电市场存在问题1
(二)垃圾焚烧发电市场存在问题2
(三)垃圾焚烧发电市场存在问题3
(四)垃圾焚烧发电市场存在问题4
(五)垃圾焚烧发电市场存在问题5
四、江苏省垃圾焚烧发市场电面临形势
(一)垃圾焚烧发电市场面临形势1
(二)垃圾焚烧发电市场面临形势2
(三)垃圾焚烧发电市场面临形势3
第三章:江苏省垃圾焚烧发电市场政策规划
一、江苏省垃圾焚烧发电政策规划汇总
二、江苏省垃圾焚烧发电发展目标
三、江苏省垃圾焚烧发电投资布局
四、江苏省垃圾焚烧发电重点任务
五、江苏省垃圾焚烧发电财政补贴
第四章:江苏省垃圾焚烧发电市场资源分析
一、江苏省垃圾焚资源规模
二、江苏省垃圾资源结构
第五章:江苏垃圾焚烧发电市场投资成本分析
一、垃圾焚烧发电投资成本结构
二、可再生能源发电投资单位成本对比
(一)水电单位投资成本
(二)风电单位投资成本
(三)光伏发电单位投资成本
(四)垃圾焚烧发电单位投资成本
第六章:江苏省垃圾焚烧发电市场投资建设分析
一、江苏省生物质发电装机分析
(一)江苏省生物质发电装机容量规模走势
(二)江苏省生物质发电装机容量全国排名
(三)江苏省生物质发电装机容量全国占比
(四)江苏省生物质发电装机容量产品结构(农林生物质发电+生物质发电+朝沼气发电)
(五)江苏省生物质发电装机容量占电力比重
(六)江苏省生物质发电装机容量占清洁能源发电市场比重
(七)江苏省生物质发电装机容量占新能源发电市场比重
(八)江苏省生物质发电装机容量占可再生能源发电市场比重
二、江苏省垃圾焚烧发电装机分析
(一)江苏省垃圾焚烧发电装机容量规模走势
(二)江苏省垃圾焚烧发电装机容量全国排名
(三)江苏省垃圾焚烧发电装机容量全国占比
第七章:江苏省垃圾焚烧能源发电市场发电量分析
一、江苏省生物质发电量分析
(一)江苏省生物质发电量规模走势
(二)江苏省生物质发电量全国排名
(三)江苏省生物质发电量全国占比
(四)江苏省生物质发电量产品结构
(五)江苏省生物质发电量占电力比重
(六)江苏省生物质发电量占清洁能源发电市场比重
(七)江苏省生物质发电量占新能源发电市场比重
(八)江苏省生物质发电量占可再生能源发电市场比重
二、江苏省垃圾焚烧发电装机分析
(一)江苏省垃圾焚烧发电量规模走势
(二)江苏省垃圾焚烧发电量全国排名
(三)江苏省垃圾焚烧发电量全国占比
第八章:江苏省生物质发电市场利用小时数分析
一、江苏省历年生物质发电年利用小时数
二、江苏省历年垃圾焚烧发电年利用小时数
三、与水电、风电、光伏利用小时数对比
第九章:江苏省垃圾焚烧发电市场上网电价分析
一、江苏省垃圾焚烧发电上网电价分析
二、与水电、风电、光伏上网电价分析
第十章:江苏省垃圾焚烧发电市场发展趋势分析
一、江苏省垃圾焚烧发电市场发展趋势1
二、江苏省垃圾焚烧发电市场发展趋势2
三、江苏省垃圾焚烧发电市场发展趋势3
四、江苏省垃圾焚烧发电市场发展趋势4
五、江苏省垃圾焚烧发电市场发展趋势5
第十一章:江苏省垃圾焚烧发电市场发展建议分析
一、江苏省垃圾焚烧发电市场发展建议1
二、江苏省垃圾焚烧发电市场发展建议2
三、江苏省垃圾焚烧发电市场发展建议3
四、江苏省垃圾焚烧发电市场发展建议4
五、江苏省垃圾焚烧发电市场发展建议5
第十二章:江苏省垃圾焚烧发电市场发展前景预测分析
一、江苏省垃圾焚烧发电发展装机容量预测
二、江苏省垃圾焚烧发电发展投资额预测
三、江苏省垃圾焚烧发电发展环境效益预测