注:数据来源于互联网数据发布平台,不同机构数据有一定的差异,仅供参考
一、总体概况
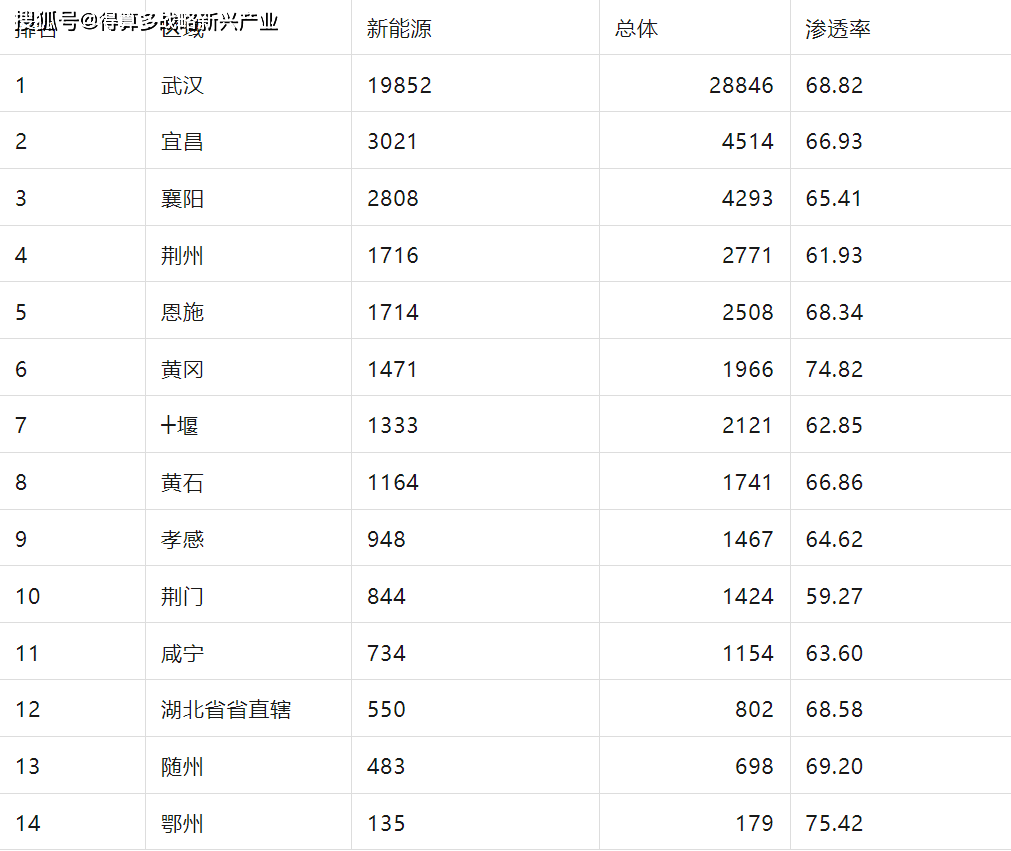
2026年9月,湖北省新能源汽车市场延续了强劲的增长态势,市场渗透率已突破关键临界点。数据显示,当月全省新能源汽车累计销量达到36,773辆,占全省乘用车总销量(54,484辆)的67.49%。这意味着每售出三辆乘用车,就有两辆为新能源车型,标志着湖北省汽车消费结构已发生根本性逆转,新能源全面替代燃油车成为市场主导。
从区域分布来看,市场呈现出高度集中的特征。省会武汉以19,852辆的新能源销量稳居榜首,占全省新能源总销量的54.0%,呈现出“一城独大”的虹吸效应。其余13个市州合计销量为16,921辆,尚不及武汉一市。此外,市场头部聚集效应显著,排名前五的城市(武汉、宜昌、襄阳、荆州、恩施)合计贡献了29,111辆销量,占全省总量的79.16%,构成了湖北省新能源汽车市场的绝对基本盘。
二、地区维度分析
从区域渗透率来看,湖北省内呈现出“局部高地引领、整体均衡推进”的格局。鄂州以75.42%的渗透率位居全省第一,黄冈(74.82%)紧随其后,显示出部分中小城市在新能源普及上具有极高的接受度。作为省域副中心的宜昌(66.93%)和襄阳(65.41%),渗透率均保持在65%以上的高位,与武汉(68.82%)及恩施(68.34%)共同构成了全省的第一梯队。相比之下,荆门以59.27%的渗透率垫底,显示出区域间消费习惯和基础设施布局仍存在一定差异。
从地理板块划分来看,鄂东地区(武汉、黄石、黄冈、鄂州)凭借武汉的绝对拉动,新能源销量达到22,622辆,渗透率高达69.11%,是全省新能源发展的核心引擎。鄂西地区(宜昌、襄阳、十堰、恩施)销量为8,876辆,渗透率为66.06%,整体表现稳健。鄂中地区(荆州、荆门、孝感、咸宁、随州及省直辖)销量为5,275辆,渗透率为63.43%,在三大地域中相对靠后,是未来市场渗透率提升的潜力洼地。
三、车型维度分析
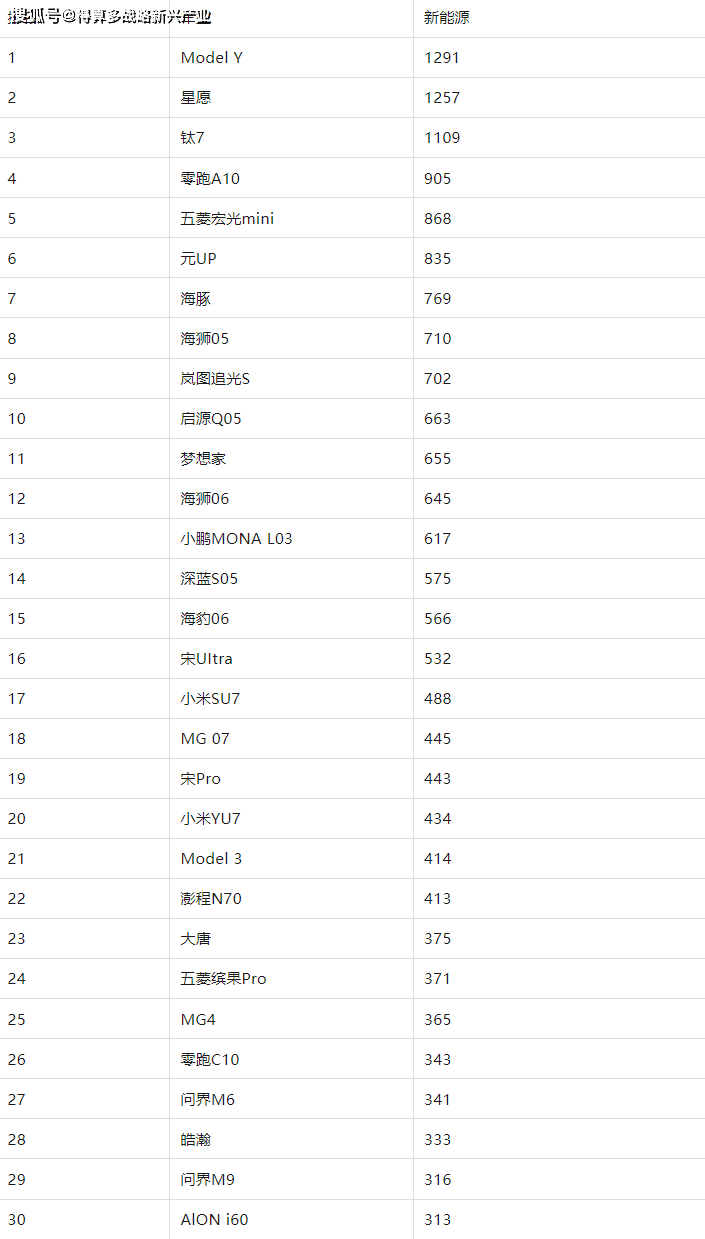
9月份,湖北省新能源车型市场呈现出明显的“爆款驱动”与“多元并存”特征。在细分车型销量榜中,Model Y以1,291辆的成绩夺得冠军,吉利星愿(1,257辆)和钛7(1,109辆)紧随其后,前三名车型合计销量达3,657辆,占榜单前30名总销量的20.21%,头部车型的吸金能力依然强劲。
从产品矩阵来看,市场覆盖了从微型代步到高端智能的全价位段。五菱宏光mini(868辆)和五菱缤果Pro(371辆)在微型车市场依然坚挺;比亚迪元UP(835辆)、海豚(769辆)以及零跑A10(905辆)在10-15万级主流大众市场占据核心地位;而在中高端及智能化赛道,小鹏MONA L03(617辆)、小米SU7(488辆)以及问界M9(316辆)等车型表现亮眼,反映出湖北消费者对高阶智驾和科技体验的强烈需求。整体而言,车型销量分布较为均匀,未出现单一车型垄断市场的局面,消费者选择更加理性且多元。
四、品牌维度分析
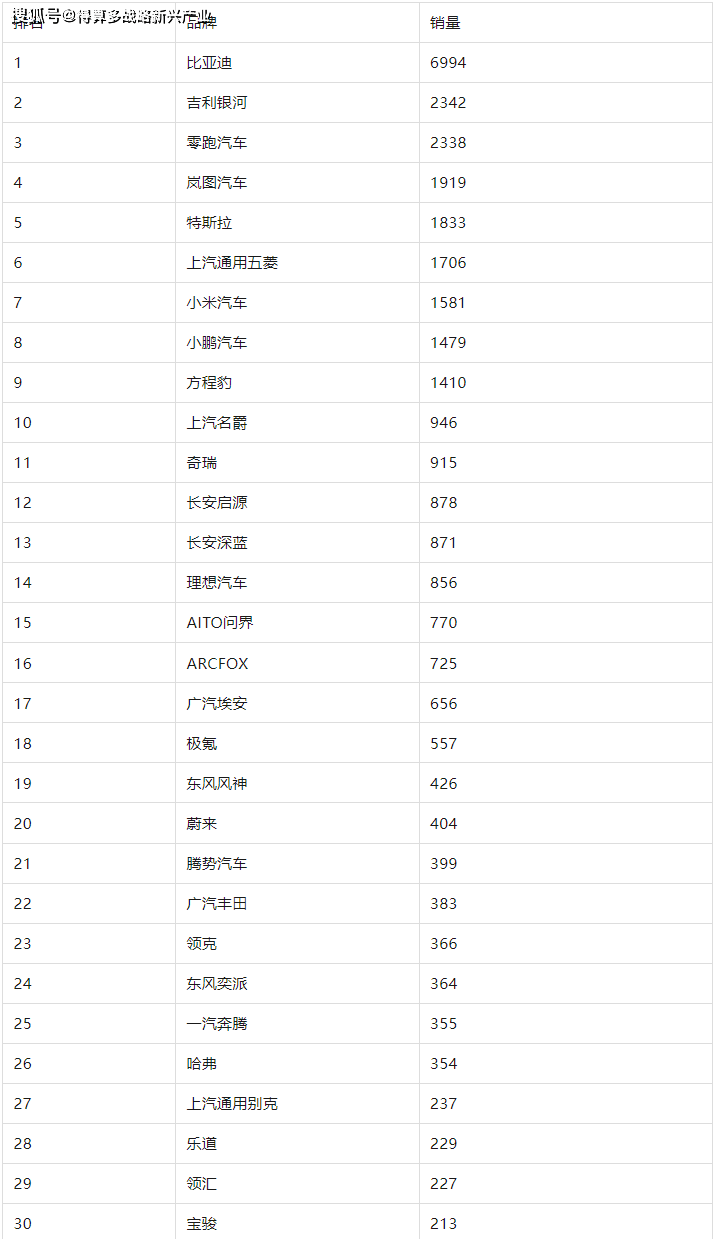
品牌竞争格局方面,比亚迪以6,994辆的绝对优势领跑,占全省新能源总销量的21.4%,展现了强大的品牌号召力和产品覆盖力。吉利银河(2,342辆)与零跑汽车(2,338辆)分列二、三位,两者销量咬合紧密,构成了市场的第二梯队。
本土品牌与造车新势力在湖北市场均展现出极强的竞争力。岚图汽车作为武汉本土高端品牌,以1,919辆的销量位列第四,彰显了“主场优势”;特斯拉(1,833辆)和上汽通用五菱(1,706辆)紧随其后。值得关注的是,小米汽车以1,581辆的销量跻身前十,小鹏汽车(1,479辆)和方程豹(1,410辆)也表现不俗。从集中度来看,品牌销量前五名合计占比达47.13%,前十名合计占比超过60%,市场集中度较高,头部品牌对市场份额的掌控力正在进一步加强。
五、总结与趋势
综合9月数据,湖北省新能源汽车市场已跨越“政策驱动”阶段,全面进入“市场+产品”双轮驱动的成熟期。67.49%的渗透率不仅印证了新能源在湖北的全面普及,也预示着传统燃油车市场的生存空间已被极度压缩。
展望未来,湖北省新能源市场将呈现三大趋势:其一,下沉市场潜力释放,鄂中及非省会城市的渗透率有望进一步追赶,成为新的增长极;其二,智能化成为核心溢价点,随着消费者对智驾和车机系统关注度的提升,具备高阶智驾能力的车型(如小米、小鹏、问界等)将获得更多市场份额;其三,本土产业链优势凸显,以岚图、东风奕派为代表的湖北本土品牌,依托省内完善的汽车产业链和消费认同,有望在激烈的市场竞争中持续扩大基本盘。整体而言,湖北新能源汽车市场正向着高质量、高渗透、高智能化的方向稳步迈进。