注:数据来源于互联网数据发布平台,不同机构数据有一定的差异,仅供参考
一、总体概况
2026年9月,四川省新能源汽车市场呈现快速增长态势。全省新能源汽车销量达到52,313辆,占汽车总销量(81,618辆)的64.09%,意味着每销售100辆汽车中就有超过64辆为新能源汽车,市场渗透率已突破六成大关,新能源汽车已成为四川市场的重要选择。
二、地区维度分析
(一)城市排名格局
从各地级市来看,四川省21个市(州)新能源汽车销量排名如下:
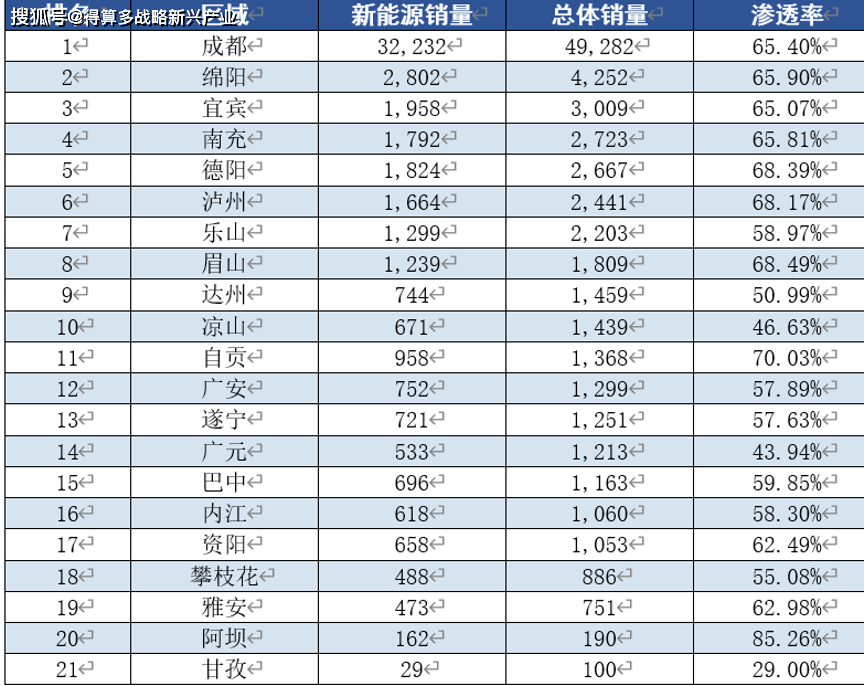
成都以32,232辆的新能源汽车销量遥遥领先,占全省总量的61.6%,超过第2名绵阳(2,802辆)的11.5倍,展现出极强的市场引领地位,省会单城贡献超六成的全省新能源销量。
前五名城市(成都、绵阳、宜宾、德阳、南充)合计销量达40,608辆,占全省总量的77.63%,接近八成,市场集中度非常高。后十六名市(州)合计销量仅11,705辆,与前五名之间存在明显差距。
(二)市场渗透率分化
各地级市的新能源汽车渗透率呈现明显分化:
• 渗透率最高:阿坝以85.26%位居全省第一,超过五分之四的新售汽车为新能源;
• 渗透率次高:自贡(70.03%)、眉山(68.49%)、德阳(68.39%)、泸州(68.17%)紧随其后;
• 渗透率最低:甘孜以29.00%排名最后,但基数极小(仅100辆总量);若排除基数较小的市(州),广元以43.94%排名最低。
在总量较大的地级市中,渗透率最高(自贡70.03%)与最低(广元43.94%)之间相差26.09个百分点,说明省内各地区新能源汽车推广进度存在较大差异。值得注意的是,阿坝虽然渗透率全省最高(85.26%),但其新能源销量绝对值仅162辆、总量仅190辆,市场规模有限;而自贡以958辆的销量实现了70.03%的高渗透率,反映出该地对新能源汽车的接受度较高。
(三)区域板块对比
按经济区域划分:
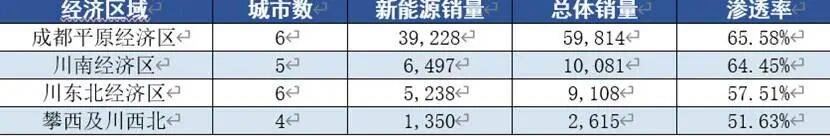
成都平原经济区以6个市(州)实现了39,228辆的新能源销量,占全省的75.0%,是绝对的销量核心区域。该区域加权渗透率为65.58%,主要受成都超大体量拉动。
川南经济区5个市(州)新能源销量合计6,497辆,渗透率为64.45%,发展较为均衡。
川东北经济区6个市(州)新能源销量合计5,238辆,渗透率为57.51%,是四大区域中渗透率较低的区域,市场潜力有待进一步释放。
攀西及川西北区域4个市(州)新能源销量合计1,350辆,渗透率为51.63%,受地理条件和经济规模限制,市场规模较小但增长空间较大。
三、车型维度分析
(一)畅销车型排行
9月四川省细分车型新能源汽车销量前30名如下:
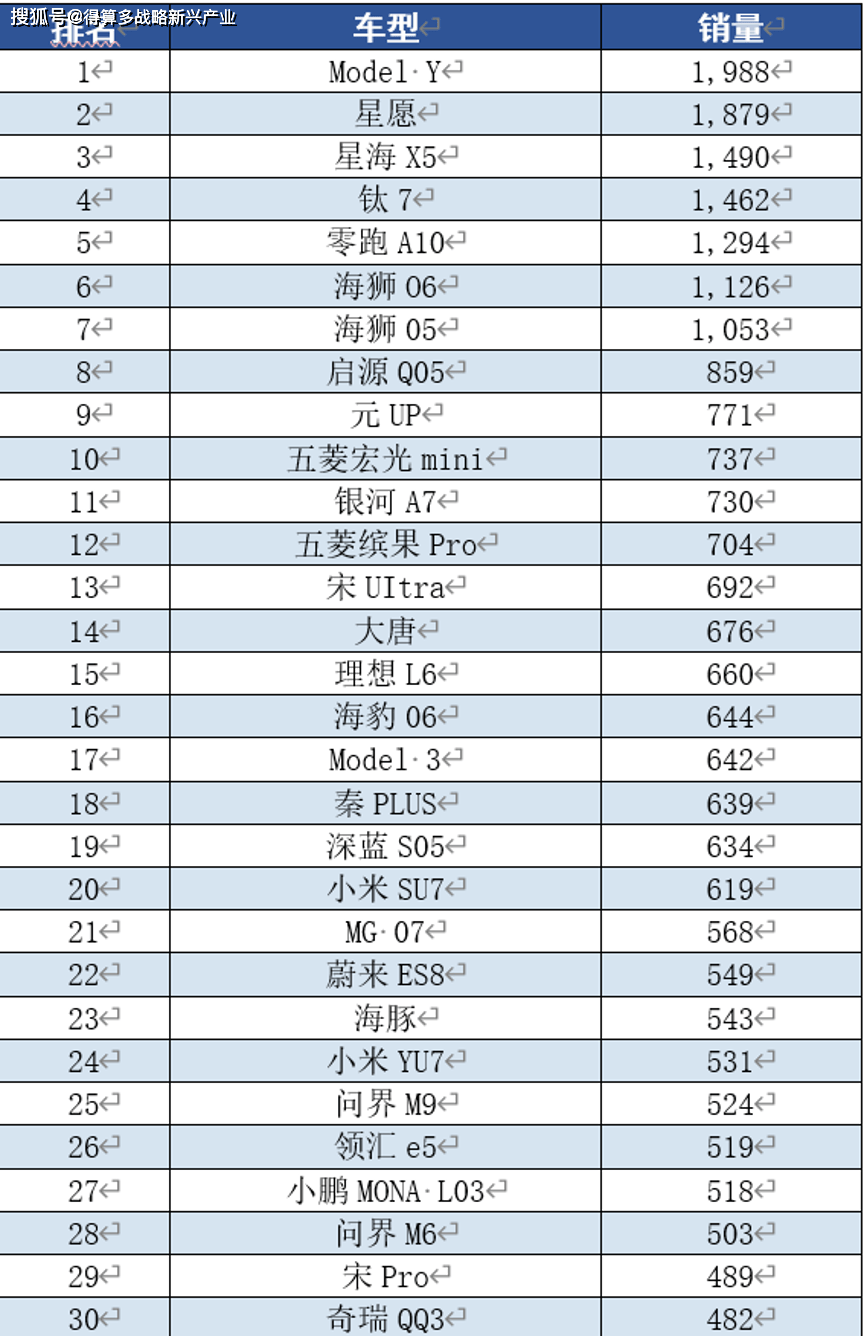
前30款畅销车型合计销量24,525辆。其中:
• Model Y以1,988辆的销量独占鳌头,占前30款车型总量的8.11%,远超第二名星愿(1,879辆),展现出强大的市场号召力;
• 星愿(1,879辆)作为国产车型表现亮眼,位居第二,是第二名中唯一的纯国产车型;
• 星海X5(1,490辆)和钛7(1,462辆)分列第三、四位,国产车型占据前列;
• 零跑A10(1,294辆)进入前五,显示零跑汽车在产品布局上的持续发力。
(二)车型集中度分析
• 前5款车型合计销量8,113辆,占前30款车型总量的33.08%;
• 前10款车型合计销量12,659辆,占比达51.62%,超过一半;
• 排名第10的五菱宏光mini(737辆)与排名第30的奇瑞QQ3(482辆)之间差距仅为255辆,说明第10名之后的车型销量趋于接近。
这说明新能源汽车市场虽然品牌车型日益丰富,但头部车型的聚集效应依然显著,少数爆款车型占据了较大的市场份额。Model Y以1,988辆的绝对优势领跑,其销量是第2名的1.06倍,领先优势并不悬殊,市场竞争较为激烈。
(三)品牌车型关联分析
从车型榜关联到品牌表现:
• 比亚迪系(元UP、海狮O6、海狮05、宋UItra、秦PLUS、海豚、海豹06等)在车型榜中有多款产品入围,展现出强大的产品矩阵优势;
• 特斯拉凭借Model Y(1,988辆)和Model 3(642辆)两款车型合计2,630辆,产品集中度较高;
• 小米汽车凭借小米SU7(619辆)和小米YU7(531辆)两款车型合计1,150辆进入车型榜,作为新入局者表现强劲;
• AITO问界凭借问界M9(524辆)和问界M6(503辆)合计1,027辆,在高端市场占据一席之地。
四、品牌维度分析
(一)品牌竞争格局
9月四川省各品牌新能源汽车销量前30名如下:
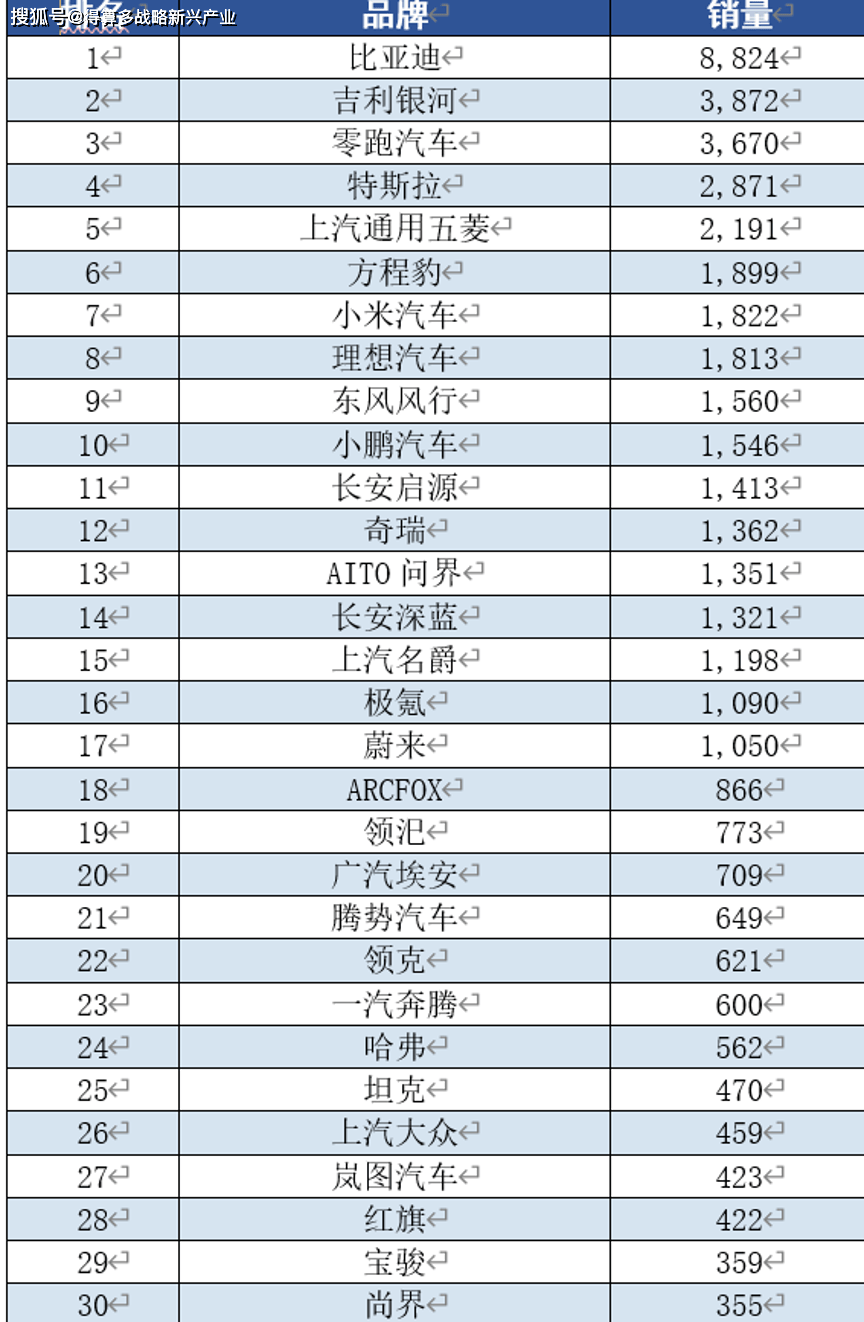
前30个品牌合计销量46,121辆。竞争格局呈现"一超多强"态势:
• 比亚迪以8,824辆遥遥领先,占前30品牌总销量的19.13%,稳居榜首,是第2名吉利银河(3,872辆)的2.28倍;
• 吉利银河3,872辆位居第二,表现超出市场预期,成为本月品牌榜最大亮点之一;
• 零跑汽车3,670辆排名第三,表现强劲,连续多月保持高速增长态势;
• 特斯拉2,871辆和上汽通用五菱2,191辆分列第四、五位,国际品牌与亲民品牌各占一方。
(二)品牌集中度分析
• 前3品牌合计销量16,366辆,占比35.48%;
• 前5品牌合计销量21,428辆,占比46.46%,接近总量的一半;
• 前10品牌合计销量30,068辆,占比65.19%,市场高度集中于头部品牌。
品牌集中度较高,头部品牌占据市场主导地位。第1名比亚迪(8,824辆)与第30名尚界(355辆)之间差距高达24.9倍,市场梯队分化明显。
(三)新兴品牌与传统车企表现
• 小米汽车以1,822辆的成绩排名第七,作为新入局者表现强劲,旗下小米SU7和小米YU7两款车型均在车型榜中有出色表现,展现出极强的品牌号召力;
• 方程豹(1,899辆)作为比亚迪旗下高端越野品牌,排名第六,表现亮眼,反映出消费者对高端新能源车型的旺盛需求;
• 理想汽车(1,813辆)凭借理想L6等车型稳居第八,在高端家用SUV市场占据重要地位;
• 传统车企转型品牌如上汽通用五菱(2,191辆)、上汽名爵(1,198辆)同样保持了较强的市场竞争力,在亲民市场拥有稳固用户基础。
五、总结与趋势
综合以上分析,四川省9月新能源汽车市场呈现以下核心特征:
1. 市场渗透率稳步提升,新能源汽车已成重要选择。全省加权渗透率达到64.09%,新能源汽车已从"替代选择"转变为"主流选择"之一,市场基本面健康向好。
2. 省会引领效应突出,区域发展不均衡。成都单城贡献全省61.6%的新能源销量,"一城独大"格局显著;川东北、攀西及川西北区域渗透率相对较低,市场仍有较大增长空间。
3. 头部效应显著,爆款车型驱动市场。无论是地区、车型还是品牌维度,头部集中度均较高。Model Y以1,988辆领跑车型榜,比亚迪、吉利银河、零跑汽车等头部品牌占据市场大部分份额。
4. 国产品牌强势崛起,竞争格局多元化。比亚迪、零跑汽车、吉利银河、小米汽车等国产品牌表现亮眼,与特斯拉等国际品牌形成激烈竞争。国产新能源汽车在产品力、性价比、智能化等方面持续增强,市场竞争力不断提升。
5. 产品矩阵日益丰富,满足多层次需求。从经济型到豪华型,从轿车到SUV,新能源汽车产品线日益丰富,比亚迪、零跑、小米等品牌通过多车型布局覆盖不同消费层次,推动市场持续扩容。尤其是小米汽车作为新入局者,以1,822辆的品牌销量和两款进入车型榜前十的车型,展现了强大的市场冲击力。