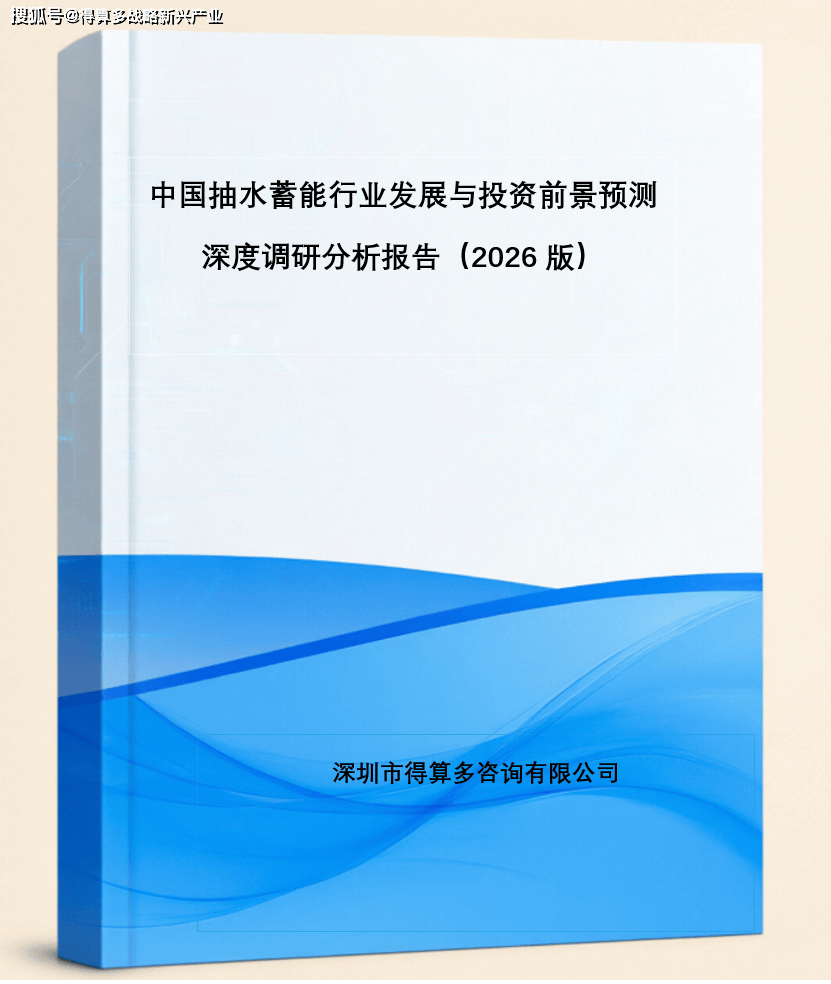
一、全球抽水蓄能装机容量规模分析
抽水蓄能是当前技术最成熟、经济性最优、最具大规模开发条件的电力系统绿色低碳清洁灵活调节电源,对于保障电力系统安全稳定运行、促进新能源大规模高质量发展具有重要意义。从全球视角来看,抽水蓄能装机容量在过去十余年间经历了从稳步增长到加速扩张的演进过程。
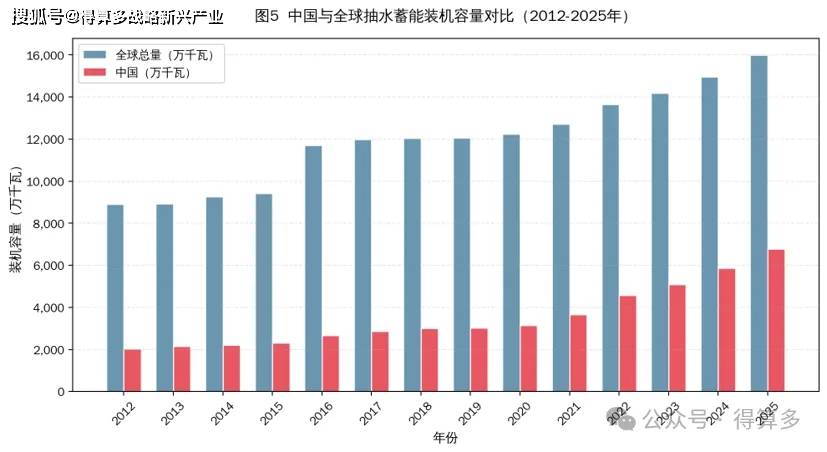
根据统计数据,全球抽水蓄能装机容量从2012年的89,052MW增长至2025年的159,822MW,13年间增长了79.5%,年均复合增长率约为4.7%。整体发展可划分为三个阶段:
第一阶段(2012-2015年)为平稳增长期,全球装机容量从89,052MW缓慢攀升至94,233MW,四年累计增长仅5,181MW,年均增量约1,295MW,增速相对温和,反映出该时期全球抽水蓄能项目建设节奏较为稳健。
第二阶段(2016-2019年)出现标志性跃升。2016年全球装机容量达到116,995MW,较上年激增24.2%,单年增量高达22,762MW,这一跨越式增长主要得益于中国大规模抽水蓄能项目的集中投产并网。此后2017-2019年进入平台整理期,三年累计仅增长3,770MW,年均增量约1,257MW,增速明显放缓。
第三阶段(2020-2025年)再度进入加速通道。从2020年的122,319MW持续增长至2025年的159,822MW,五年累计增长37,503MW,年均增量约7,501MW,是第一阶段年均增量的近6倍。特别是2022-2025年期间,全球抽水蓄能发展呈现出明显的加速态势,反映出各国在能源转型背景下对灵活性电源需求的持续增长。
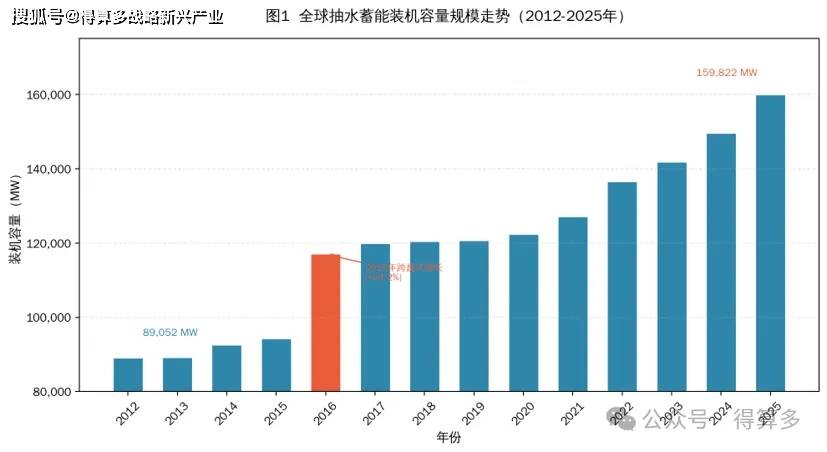
二、全球抽水蓄能装机容量规模分析
抽水蓄能是当前技术最成熟、经济性最优、最具大规模开发条件的电力系统绿色低碳清洁灵活调节电源,对于保障电力系统安全稳定运行、促进新能源大规模高质量发展具有重要意义。从全球视角来看,抽水蓄能装机容量在过去十余年间经历了从稳步增长到加速扩张的演进过程。
根据统计数据,全球抽水蓄能装机容量从2012年的89,052MW增长至2025年的159,822MW,13年间增长了79.5%,年均复合增长率约为4.7%。整体发展可划分为三个阶段:
第一阶段(2012-2015年)为平稳增长期,全球装机容量从89,052MW缓慢攀升至94,233MW,四年累计增长仅5,181MW,年均增量约1,295MW,增速相对温和,反映出该时期全球抽水蓄能项目建设节奏较为稳健。
第二阶段(2016-2019年)出现标志性跃升。2016年全球装机容量达到116,995MW,较上年激增24.2%,单年增量高达22,762MW,这一跨越式增长主要得益于中国大规模抽水蓄能项目的集中投产并网。此后2017-2019年进入平台整理期,三年累计仅增长3,770MW,年均增量约1,257MW,增速明显放缓。
第三阶段(2020-2025年)再度进入加速通道。从2020年的122,319MW持续增长至2025年的159,822MW,五年累计增长37,503MW,年均增量约7,501MW,是第一阶段年均增量的近6倍。特别是2022-2025年期间,全球抽水蓄能发展呈现出明显的加速态势,反映出各国在能源转型背景下对灵活性电源需求的持续增长。
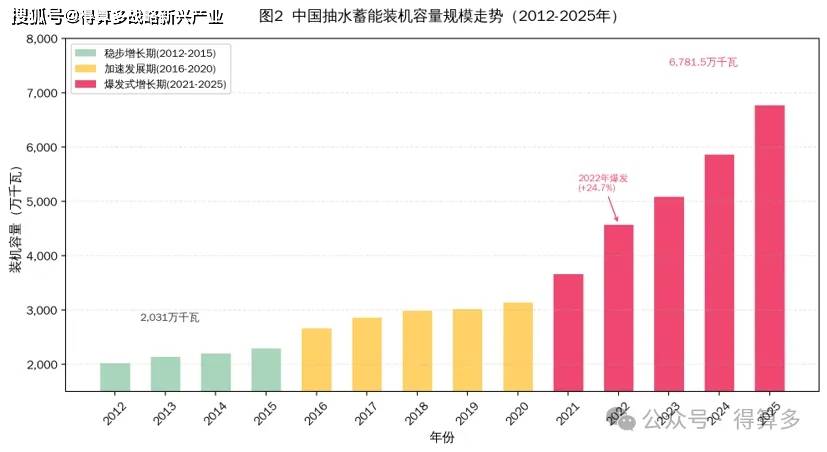
从年度增量角度看,2013-2025年间中国抽水蓄能年均新增装机约379万千瓦。但值得注意的是,增量分布极不均衡:2021-2025年的年均增量(约1,084万千瓦)是2013-2020年年均增量(约130万千瓦)的8.3倍,充分反映出近年来中国抽水蓄能发展的加速度特征。
三、中国抽水蓄能占全球比重分析
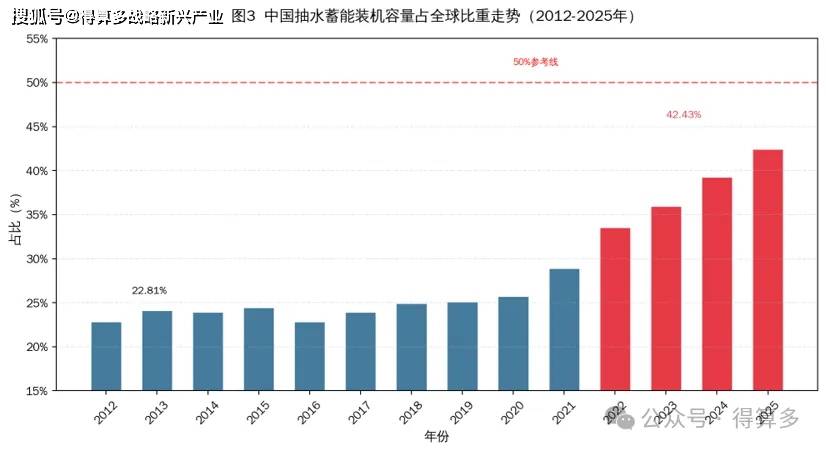
中国在全球抽水蓄能市场中的地位持续攀升,从2012年的22.81%增长至2025年的42.43%,13年间提升了19.62个百分点,接近翻番。这一趋势清晰地表明,中国已成为全球抽水蓄能发展的核心引擎和最大单一市场。
中国占全球比重变化同样呈现三个阶段特征:
平稳占比期(2012-2020年):中国在全球抽水蓄能市场中的占比在22.81%-25.74%区间波动,八年累计仅提升2.93个百分点,年均提升约0.37个百分点。这表明在此阶段,中国抽水蓄能增速与全球整体增速基本同步,未出现明显的份额扩张。
快速提升期(2021-2025年):中国占比从28.87%飙升至42.43%,五年间大幅跃升13.56个百分点,年均提升约2.71个百分点,是前一阶段年均增速的7.3倍。特别是2022年,占比从28.87%跃升至33.54%,单年提升4.67个百分点,创历史最大年度增幅。
按照当前增速趋势推算,若未来几年中国抽水蓄能继续保持较快增长态势,预计到2027-2028年左右,中国在全球抽水蓄能市场中的占比有望突破50%大关,成为全球抽水蓄能发展的绝对主导力量。目前全球抽水蓄能装机中已有近三分之二来自中国或与中国项目相关,中国对全球抽水蓄能发展的贡献度和影响力持续增强。
四、中国抽水蓄能区域分布分析
截至2025年,中国抽水蓄能装机容量已覆盖全国多个省份,但区域分布呈现明显的集中化特征。在全国31个省级行政区中,共有22个省(区、市)拥有抽水蓄能装机,9个省份目前尚未布局抽水蓄能项目。
从区域分布来看,呈现"双核引领、多极支撑"的格局:
第一梯队(超过1,000万千瓦):广东省以1,088万千瓦位居全国第一,占全国总装机容量的16.04%;浙江省紧随其后,以1,030.5万千瓦占比15.20%位列第二。两省合计装机2,118.5万千瓦,占比高达31.24%,超过全国总量的三成,构成中国抽水蓄能发展的双核引擎。
第二梯队(500-999万千瓦):福建省(500万千瓦,7.37%)、河南省(492万千瓦,7.26%)、安徽省(468万千瓦,6.90%)、山东省(400万千瓦,5.90%)和江苏省(350万千瓦,5.16%)组成第二梯队。其中福建和河南均超过490万千瓦,差距极小。
第三梯队(300-600万千瓦):河北省以607万千瓦位居第三梯队首位,占比8.95%;辽宁省300万千瓦,占比4.42%。
第四梯队(100-299万千瓦):吉林省(170万千瓦)、陕西省(140万千瓦)、湖北省(127万千瓦)以及山西、内蒙古、黑龙江、江西、湖南、广西、重庆、新疆等8个省份(均为120万千瓦)组成第四梯队。
值得关注的是,四川、贵州、云南、甘肃、宁夏、青海等西部省份目前尚未布局抽水蓄能项目,但这些地区拥有丰富的水能资源和新能源开发需求,未来可能存在较大的发展潜力。此外,北京(80万千瓦)和海南(60万千瓦)作为直辖市和经济特区,装机规模相对较小,与其地理面积和电力需求结构有关。
五、综合结论与发展展望
综合以上分析,中国抽水蓄能发展呈现以下核心特征和趋势:
第一,规模扩张加速。中国抽水蓄能装机容量在2012-2025年间实现了3.34倍增长,从2,031万千瓦跃升至6,781.5万千瓦,年均复合增长率8.8%,远超全球平均水平。特别是2021年以来进入爆发式增长通道,年均新增装机接近1,000万千瓦,发展势头强劲。
第二,全球地位凸显。中国占全球抽水蓄能比重从22.81%提升至42.43%,接近翻番,已成为全球抽水蓄能发展的最大单一市场和核心驱动力。中国抽水蓄能发展的中国速度对中国乃至全球能源转型具有深远影响。
第三,区域分布集中。广东、浙江两省合计占比超31%,河北、福建、河南、安徽、山东、江苏等省份紧随其后,形成了以东南沿海和中部地区为核心的抽水蓄能发展格局。这种分布与各地电力需求、地理条件和新能源发展水平密切相关。
第四,政策驱动明显。中国抽水蓄能的爆发式增长与国家"双碳"战略目标、新型电力系统建设规划以及"十四五"能源发展规划等政策文件密切相关。抽水蓄能作为电力系统重要的灵活调节资源,在保障新能源消纳和电力系统安全稳定运行方面发挥着不可替代的作用。
展望未来,中国抽水蓄能发展将面临以下趋势和挑战:一是"十四五"后期至"十五五"期间,随着更多抽水蓄能电站建成投产,装机容量有望继续快速增长,年均新增装机可能突破1,000万千瓦大关;二是抽水蓄能定价机制和市场化交易机制有待进一步完善,以激发社会资本参与积极性;三是深远海抽水蓄能、与新能源基地协同发展等新模式新业态有望涌现;四是区域布局有望向中西部资源丰富地区延伸,推动全国抽水蓄能均衡发展。
《中国抽水蓄能市行业发展与投资前景预测深度调研分析报告(2026版)》
编制单位:深圳市得算多咨询有限公司
第一章:抽水蓄能电站市场概述
一、储能界定
二、储能分类
(一)抽水蓄能
(二)新型储能
三、抽水蓄能电站分类
四、抽水蓄能电站结构
五、抽水蓄能电站功能
六、抽水蓄能电站优劣势
(一)抽水蓄能电站优势
(二)抽水蓄能电站劣势
第二章:抽水蓄能电站市场发展总况
一、抽水蓄能电站市场发展历程
(一)2000年之前抽水蓄能电站发展
(二)“十五”期间抽水蓄能电站发展(2001-2005年)
(三)“十一五”期间抽水蓄能电站发展(2006-2010年)
(四)“十二五”期间抽水蓄能电站发展(2011-2015年)
(五)“十三五”期间抽水蓄能电站发展(2016-2020年)
(六)“十四五”期间抽水蓄能电站发展(2021-2025年)
(七)“十五五”期间抽水蓄能电站发展(2026-2030年)
二、抽水蓄能电站市场发展现状
(一)抽水蓄能电站市场发展现状1
(二)抽水蓄能电站市场发展现状2
(三)抽水蓄能电站市场发展现状3
(四)抽水蓄能电站市场发展现状4
(五)抽水蓄能电站市场发展现状5
(六)抽水蓄能电站市场发展现状6
(七)抽水蓄能电站市场发展现状7
(八)抽水蓄能电站市场发展现状8
(九)抽水蓄能电站市场发展现状9
(十)抽水蓄能电站市场发展现状10
三、抽水蓄能电站市场存在问题
(一)抽水蓄能电站市场存在问题1
(二)抽水蓄能电站市场存在问题2
(三)抽水蓄能电站市场存在问题3
(四)抽水蓄能电站市场存在问题4
(五)抽水蓄能电站市场存在问题5
(六)抽水蓄能电站市场存在问题6
(七)抽水蓄能电站市场存在问题7
(八)抽水蓄能电站市场存在问题8
四、抽水蓄能电站市场面临形势
(一)抽水蓄能电站市场面临形势1
(二)抽水蓄能电站市场面临形势2
(三)抽水蓄能电站市场面临形势3
(四)抽水蓄能电站市场面临形势4
第三章:抽水蓄能电站市场资源分析
一、历年降水量规模、全国排名
二、历年地表水资源规模、全国排名与占比
第四章:抽水蓄能电站市场政策规划分析
一、抽水蓄能电站市场法律法规汇总
二、抽水蓄能电站市场技术标准汇总
三、抽水蓄能电站市场政策规划汇总
四、抽水蓄能电站市场发展战略
五、抽水蓄能电站市场发展目标
六、抽水蓄能电站市场区域布局
七、抽水蓄能电站市场重点任务
八、抽水蓄能电站市场技术研发
第五章:抽水蓄能电站市场建设管理分析
一、抽水蓄能电站建设原则
二、抽水蓄能电站管理部门
三、抽水蓄能电站需求论证
四、抽水蓄能电站建设规划
五、抽水蓄能电站前期工作
六、抽水蓄能电站项目选址
七、抽水蓄能电站投资主体
八、抽水蓄能电站投资评估
九、抽水蓄能电站建设规划同意书
十、抽水蓄能电站取水许可
十一、抽水蓄能电站投资审核
十二、抽水蓄能电站开工建设
十三、抽水蓄能电站竣工验收
十四、抽水蓄能电站生态保护
第六章:抽水蓄能电站市场项目开发权分析
第七章:抽水蓄能电站市场项目审核分析
一、抽水蓄能电站市场项目审核方式
二、抽水蓄能电站市场项目审核部门
三、抽水蓄能电站市场项目审核材料
四、抽水蓄能电站市场项目审核条件
五、抽水蓄能电站市场项目审核申报
六、抽水蓄能电站市场项目审核周期
七、抽水蓄能电站市场项目审核公示
第八章:抽水蓄能电站市场投资成本分析
一、抽水蓄能电站市场投资成本规模
二、抽水蓄能电站市场投资成本结构
三、抽水蓄能电站市场单位投资成本
第九章:抽水蓄能电站市场规模分析
一、全球抽水蓄能电站市场装机容量
(一)全球抽水蓄能电站市场装机容量规模走势
(二)全球抽水蓄能电站市场装机容量区域分布
二、中国抽水蓄能电站市场装机容量
(一)中国抽水蓄能电站市场装机容量规模走势
(二)中国抽水蓄能电站市场装机容量占全球比重
(三)中国抽水蓄能电站市场装机容量区域分布
三、中国抽水蓄能电站市场单机容量分析
第十章:抽水蓄能电站市场盈利分析
一、抽水蓄能电站市场运营成本分析
二、抽水蓄能电站市场盈利分析
第十一章:抽水蓄能电站市场运营模式分析
一、运营模式1
二、运营模式2
三、运营模式3
第十二章:抽水蓄能电站市场上网电价分析
一、抽水蓄能电站上网电价分类
二、抽水蓄能电站上网电价制定方法
三、抽水蓄能电站上网电价发展目标
四、抽水蓄能电站上网电价发展阶段
第十三章:抽水蓄能电站市场化交易分析
一、电力市场化交易概述
二、抽水蓄能市场化交易政策
三、抽水蓄能中长期交易市场分析
(一)中长期交易界定
(二)中长期交易结构
(三)中长期交易模式
(四)中长期交易产品
(五)中长期交易方式
(六)中长期交易价格
四、抽水蓄能现货交易市场分析
(一)现货交易界定
(二)现货交易结构
(三)现货交易模式
(四)现货交易产品
(五)现货交易方式
(六)现货交易价格
五、抽水蓄能辅助服务市场分析
(一)辅助服务界定
(二)辅助服务结构
(三)辅助服务模式
(四)辅助服务产品
(五)辅助服务方式
(六)辅助服务价格
第十四章:抽水蓄能电站市场发展趋势分析
一、抽水蓄能电站市场发展趋势1
二、抽水蓄能电站市场发展趋势2
三、抽水蓄能电站市场发展趋势3
四、抽水蓄能电站市场发展趋势4
五、抽水蓄能电站市场发展趋势5
六、抽水蓄能电站市场发展趋势6
七、抽水蓄能电站市场发展趋势7
八、抽水蓄能电站市场发展趋势8
九、抽水蓄能电站市场发展趋势9
十、抽水蓄能电站市场发展趋势10
第十五章:抽水蓄能电站市场发展建议分析
一、抽水蓄能电站市场发展建议1
二、抽水蓄能电站市场发展建议2
三、抽水蓄能电站市场发展建议3
四、抽水蓄能电站市场发展建议4
五、抽水蓄能电站市场发展建议5
六、抽水蓄能电站市场发展建议6
七、抽水蓄能电站市场发展建议7
八、抽水蓄能电站市场发展建议8
九、抽水蓄能电站市场发展建议9
十、抽水蓄能电站市场发展建议10
第十六章:抽水蓄能电站市场前景预测分析
一、2030年抽水蓄能电站市场装机容量预测
二、2030年抽水蓄能电站市场投资额度预测
三、2030年抽水蓄能电站市场环境效益预测
四、2030年抽水蓄能电站市场社会效益预测