一、全球海上风电发展概况
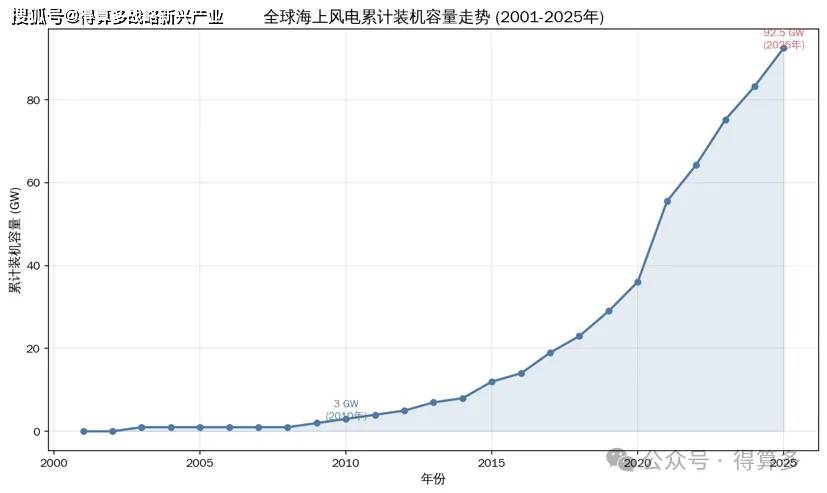
全球海上风电产业在过去二十余年间经历了从无到有、由弱变强的跨越式发展,其累计装机容量从2001年的0GW起步,至2025年已攀升至92.5GW的规模。这一增长轨迹并非线性,而是呈现出显著的阶段性加速特征,可清晰划分为四个发展阶段。
在2001年至2010年的起步期,全球海上风电累计装机在期末达到3.0GW,年均增量仅为0.33GW/年,表明该阶段处于技术验证与早期示范的探索阶段。进入2011年至2015年的增长期,期末装机规模扩大至12.0GW,年均增量提升至2.00GW/年,标志着商业化进程的初步启动。2016年至2020年的加速期,期末装机达到36.1GW,年均增量跃升至5.53GW/年,技术进步与成本下降开始显现成效。而2021年至2025年则进入了爆发期,期末装机规模激增至92.5GW,年均增量高达9.25GW/年,显示出全球能源转型背景下海上风电的巨大潜力与强劲动能。
从全球风电整体格局来看,海上风电的占比也经历了波动上升的过程。该比重从2003年的2.50%起步,逐步攀升,并在2023年达到7.37%的历史峰值。尽管2025年该比重微降至7.12%,但仍维持在较高水平。这一数据表明,尽管陆上风电仍是全球风电发展的主力,但海上风电凭借其资源稳定、不占用土地资源、靠近负荷中心等优势,正日益成为全球清洁能源体系中不可或缺的重要组成部分,其战略地位持续巩固。
二、中国海上风电装机容量分析
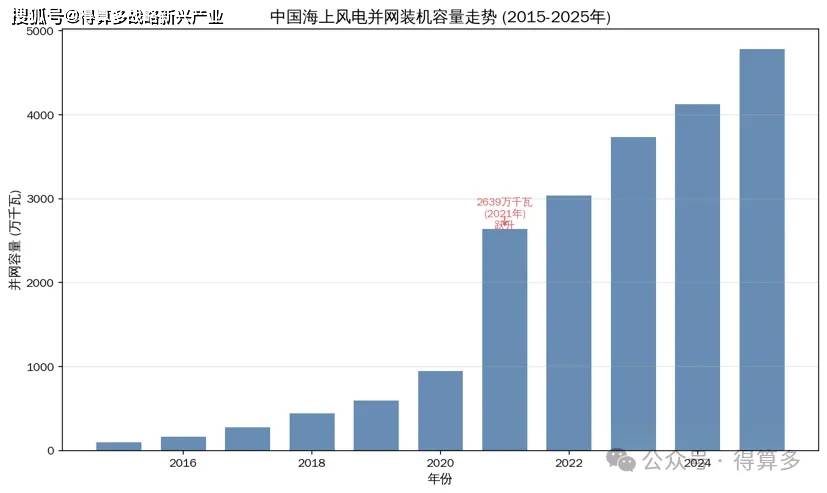
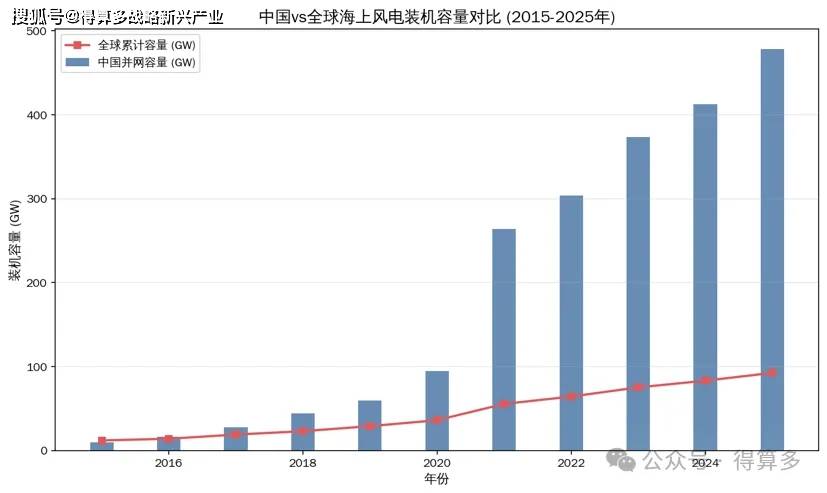
中国海上风电在2015年至2025年的十年间,实现了举世瞩目的跨越式发展。并网容量从2015年的100万千瓦,迅猛增长至2025年的4786万千瓦,十年间总增长量高达4686万千瓦,增长倍数达到惊人的47.9倍。这一数据直观地反映了中国海上风电产业从起步到规模化发展的惊人速度。
从年度增量来看,2021年是绝对的增长高峰,当年新增并网容量高达1690万千瓦,创下历史最高纪录,同比增长率更是达到了178.1%的历史峰值。这一爆发式增长主要得益于国家补贴政策退坡前的“抢装潮”效应,大量项目集中并网,推动了装机容量的急剧攀升。
在2021年的高点之后,中国海上风电并未陷入停滞,而是进入了平稳、健康的高质量发展阶段。2022年,在基数大幅抬升的背景下,增长率回落至15.1%,但绝对增量依然可观。随后,2023年和2025年的增长率分别回升至22.9%和16.0%,显示出市场在消化短期政策影响后,依然保持着强劲的内生增长动力。即便是增长率相对较低的2024年(10.5%),也依然保持了稳定的增长态势。这一系列数据表明,中国海上风电市场已逐步摆脱对短期政策刺激的依赖,正朝着更加市场化、可持续的方向稳步迈进。
三、中国海上风电在国内风电中的比重分析
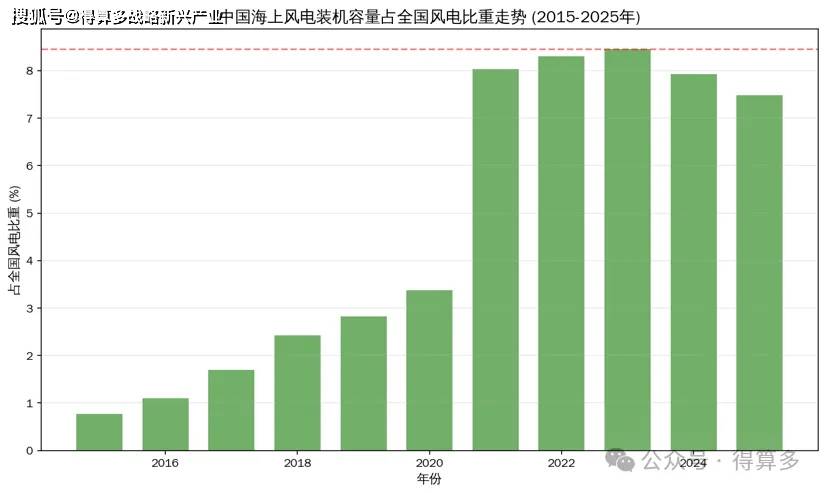
海上风电在中国整体风电版图中的地位发生了根本性转变。2015年,海上风电并网容量仅占全国风电总装机容量的0.77%,处于边缘和补充地位。然而,随着装机规模的急剧扩张,这一比重在2025年已跃升至7.48%,实现了近十倍的增长。
在这一进程中,2021年是一个具有决定性意义的转折点。当年,海上风电在国内风电中的比重从上一年的3.37%猛增至8.03%,单年提升了4.7个百分点。这一跃升与当年178.1%的装机容量增长率高度吻合,清晰地表明“抢装潮”不仅带来了总量的爆发,更深刻地改变了国内风电的装机结构。
2021年之后,海上风电在国内风电中的比重并未出现大幅回落,而是稳定维持在7.5%至8.5%的高位区间进行震荡。2023年,该比重更是达到了8.46%的历史最高点。这表明,海上风电已不再是国内风电发展的“配角”,而是成为支撑中国风电产业持续扩张、优化能源结构的关键力量。其比重的稳定高位,也反映出中国海上风电的发展节奏与国内风电整体规划保持了良好的协同性。
四、中国在全球海上风电市场中的地位分析
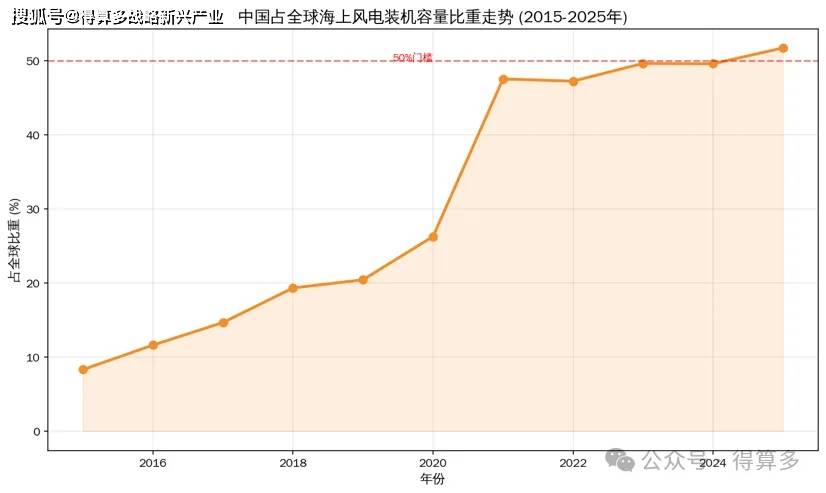
中国在全球海上风电市场中的地位经历了从跟随者到绝对主导者的历史性跨越。2015年,中国海上风电累计装机仅占全球的8.33%,尚处于第二梯队。然而,在随后的十年里,中国以惊人的速度不断缩小与领先国家的差距,并最终实现了反超。
这一崛起过程有几个关键里程碑:2019年,中国全球占比首次突破20%,达到20.45%,标志着中国已成为全球海上风电的重要一极;2021年,占比更是飙升至47.55%,一举突破40%大关,几乎占据了全球市场的半壁江山;到2025年,中国全球占比达到51.74%,首次超过全球总量的一半。
这一系列数据清晰地勾勒出中国海上风电的全球地位演变轨迹。从2015年的不足一成,到2025年的超过五成,中国不仅实现了量的飞跃,更在产业规模、项目建设速度、供应链完整性等方面确立了全球领先地位。中国已成为全球海上风电发展的绝对主导力量,其市场动态、技术路线和政策导向都对全球海上风电产业格局产生着深远影响。
五、中国海上风电区域分布分析
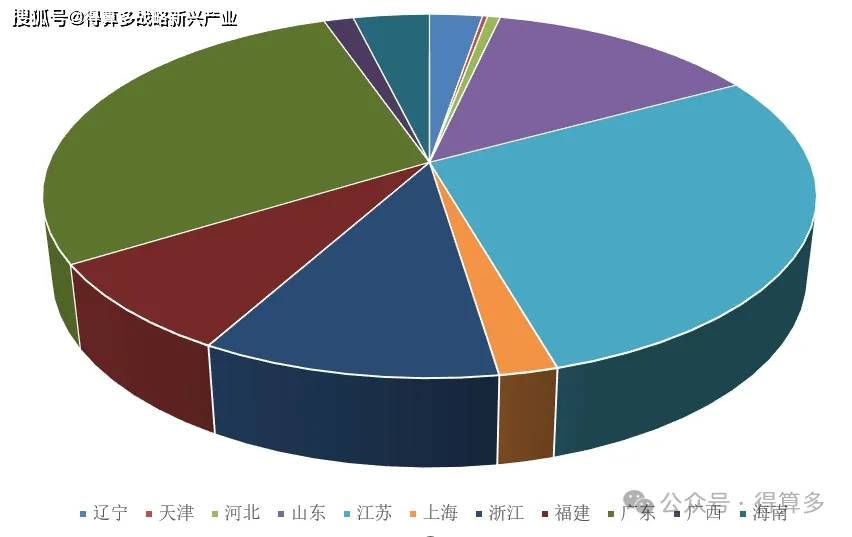
中国海上风电的地理分布呈现出高度集中的特征,与沿海各省的资源禀赋、经济实力和政策支持力度密切相关。截至2025年,全国海上风电装机主要集中在少数几个省份。
广东省和江苏省是当之无愧的“双龙头”,分别以28.54%和28.49%的占比,合计占据了全国总装机容量的57.03%。两省凭借优越的风能资源、强大的电力消纳能力和积极的产业规划,引领着全国海上风电的发展。紧随其后的是山东省(13.52%)和浙江省(10.48%),四省合计占比高达70.55%,构成了中国海上风电的核心基本盘。
福建省以8.09%的占比位列第五,其独特的海峡风况和深远海开发潜力使其成为重要的增长极。海南省(3.80%)、辽宁省(2.64%)和上海(2.06%)则构成了第二梯队。相比之下,广西(1.48%)以及河北与天津(合计0.88%)的占比较小,后四名省份的合计占比仅为4.42%。
这种高度集中的区域分布格局,一方面有利于形成产业集群效应,降低开发成本,加速技术迭代;另一方面也提示我们,未来在推动全国海上风电均衡发展的同时,需进一步挖掘其他沿海省份的开发潜力,并加强跨区域电网互联,以解决电力消纳和资源配置问题。
六、中国海上风电机组的大型化趋势
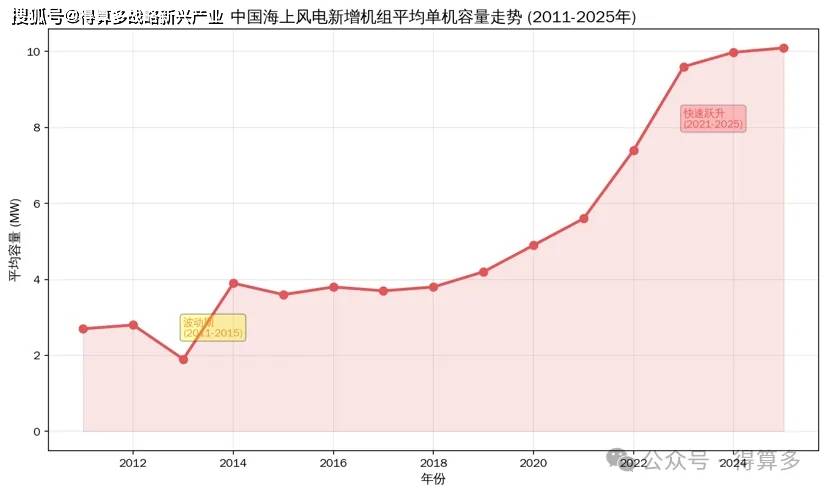
平均单机容量是衡量海上风电技术水平和降本增效能力的关键指标。中国海上风电的平均单机容量从2011年的2.7MW,大幅提升至2025年的10.095MW,14年间增长了3.7倍,展现了中国风电装备制造技术的飞速进步。
这一增长过程同样呈现出明显的阶段性。2011年至2015年为波动期,单机容量在1.9MW至3.9MW之间徘徊,其中2013年降至1.9MW的历史低点,反映出早期技术路线尚在探索之中。2016年至2020年进入稳步增长期,容量从3.8MW提升至4.9MW,技术逐渐成熟。
2021年至2025年则是快速跃升期,平均单机容量从5.6MW飙升至10.095MW,年均增长高达1.1MW,其中2023年的年增量更是达到了2.2MW的历史峰值。2025年10.095MW的平均值,标志着中国海上风电已全面进入“大兆瓦”时代。单机容量的大幅提升,直接降低了单位千瓦的造价、安装运维成本和用海面积,是推动海上风电平价上网、实现商业化可持续发展的核心技术驱动力。
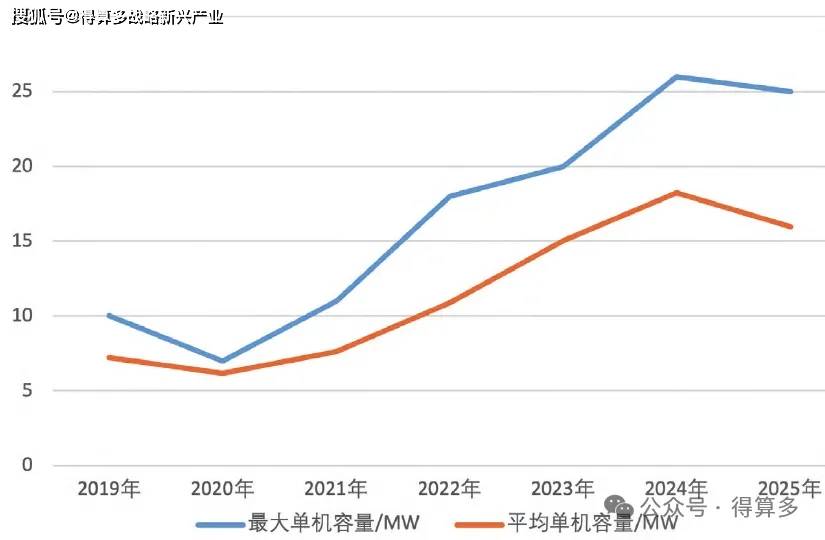
2025年,中国海上风电机组的大型化趋势有所减缓,无论是技术路线、单机容量,还是基础型式,都在向着更多元化的方向发展。2025年新下线的海上风电机型数量与2024年保持一致,均为10款。但2025年实现海上风电新机型下线的整机企业数量相比前一年有所增加,达到9家。
2019—2025年中国宣布下线的海上风电机型数量
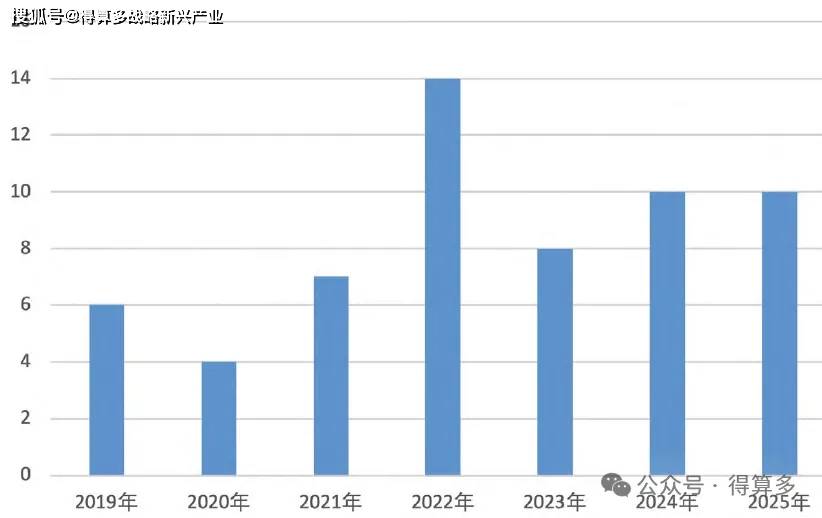
2025年中国新下线的海上风电机型(包括平台产品)中,有5款的最小单机容量超过15MW,其余则低于15MW。而在下线机型数量相同的情况下,2024年曾有8款机型的单机容量高于15MW。显然在过去的一年中,海上风电机组大型化突飞猛进的态势已不复存在。
2019—2025年中国宣布下线的海上风电机型的单机容量发展趋势
七、中国海上风电机市场竞争格局分析
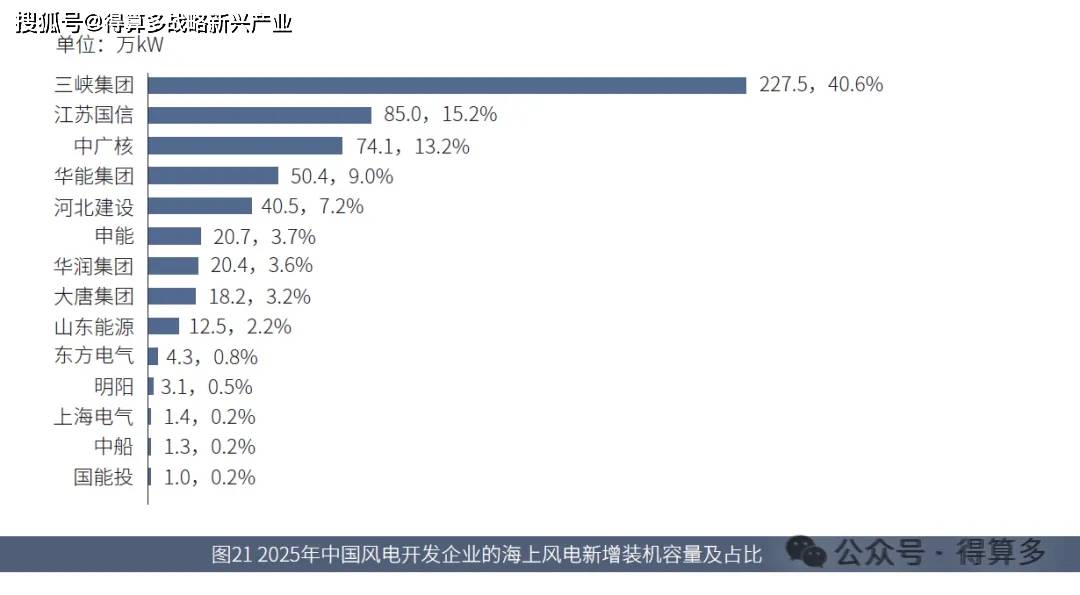
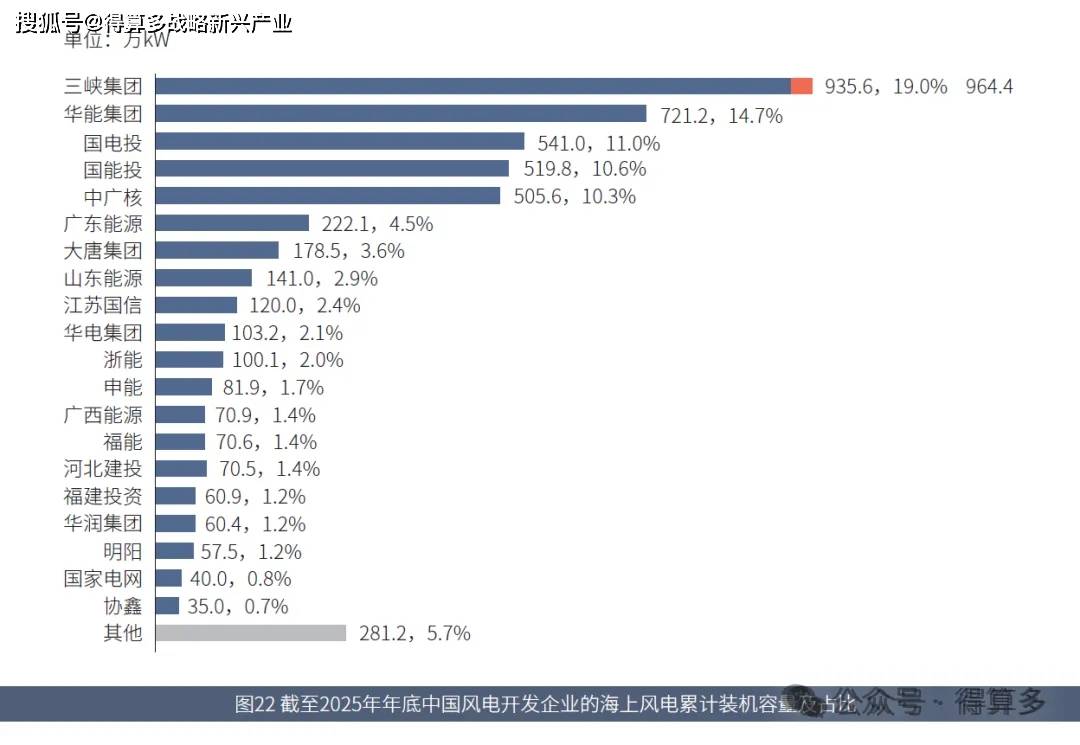
2025 年,共有14 家开发企业实现新增海上风电装机,前五家企业合计占比85.2%。其中,三峡集团的海上风电新增装机容量超过200万kW,占全部海上风电新增装机容量的40.6%。截至2025年年底,共39家开发企业拥有海上风电装机,前五家开发企业的海上风电累计装机容量合计占比65.6%,前十家开发企业的海上风电累计装机容量合计占比81.1%。三峡集团在全球的海上风电累计装机容量达到964.4万kW(包括位于德国的稳达海上风电项目,装机容量为28.8万kW)。
八、综合结论与展望
综合以上数据分析,可以得出以下结论与展望:
1. 中国海上风电发展的核心驱动力分析中国海上风电的爆发式增长,是政策引导、市场需求与技术进步三者共振的结果。早期的补贴政策有效培育了市场,激发了投资热情;“双碳”目标的提出,则为海上风电提供了长期、确定的战略需求。更为关键的是,以单机容量大型化为代表的技术进步,显著降低了度电成本,使海上风电从“政策驱动”成功转向“市场驱动”,形成了良性循环。
2. 与国际水平的对比分析中国已在全球海上风电市场中确立了绝对主导地位,不仅在装机规模上占据半壁江山,在技术迭代速度上也实现了并跑乃至领跑。平均单机容量在短短数年内从5MW级别跃升至10MW级别,展现了强大的产业链整合与创新能力。然而,在深远海浮式风电、高端核心部件等领域,与国际最先进水平仍存在一定差距,需持续加大研发投入。
3. 未来发展趋势预测展望未来,中国海上风电将呈现三大趋势:一是“深远海化”,随着近海资源趋于饱和,开发重心将逐步向水深更深、离岸更远的海域转移;二是“大兆瓦化”,15MW乃至20MW级机组有望在未来几年内实现商业化应用,进一步摊薄成本;三是“融合发展”,“海上风电+”模式(如与海洋牧场、制氢、储能等结合)将成为提升项目综合效益、拓展应用场景的重要方向。
4. 面临的挑战与建议尽管成就斐然,中国海上风电仍面临诸多挑战:一是深远海开发的技术与经济性瓶颈;二是区域发展不均衡,部分省份潜力尚未释放;三是电网消纳与送出能力需同步提升。
为此建议:首先,应加强顶层设计,统筹规划深远海风电基地与配套电网建设;其次,设立专项基金,鼓励浮式风电、柔性直流输电等前沿技术的研发与示范;再次,优化区域布局,引导产业向资源条件好但开发程度低的省份有序转移;最后,完善市场化机制,通过绿电交易、碳市场等工具,为海上风电的长期可持续发展提供制度保障。
《中国海上风电市场发展现状、趋势与投资前景预测深度调研分析报告(2026版)》
编制单位:深圳市得算多咨询有限公司
第一章:海上风电市场概述
一、能源界定
(一)能源
(二)化石能源
(三)非化石能源
(四)可再生能源
(五)清洁能源
二、能源分类
三、能源界定总结
四、新能源发电界定
五、可再生能源发电界定
六、风电概述
(一)风能界定
(二)风能应用
(三)风电原理
(四)风电分类
七、海上风电概述
(一)海上风电界定
(二)海上风电分类
1、按照海水深度分类
2、按照风电固定形式分类
(三)海上风电优劣势
1、海上风电优势分析
(1)海上风电优势1
(2)海上风电优势2
(3)海上风电优势3
(4)海上风电优势4
(5)海上风电优势5
(6)海上风电优势6
2、海上风电劣势分析
(1)海上风电劣势1
(2)海上风电劣势2
(3)海上风电劣势3
(4)海上风电劣势4
第二章:海上风电市场发展总况
一、风电市场发展历程
(一)2000年之前风电发展
(二)“十五”期间风电发展(2001-2005年)
(三)“十一五”期间风电发展(2006-2010年)
(四)“十二五”期间风电发展(2011-2015年)
(五)“十三五”期间风电发展(2016-2020年)
(六)“十四五”期间风电发展(2021-2025年)
二、海上风电市场发展历程
(一)“十二五”期间海上风电发展(2011-2015年)
(二)“十三五”期间海上风电发展(2016-2020年)
(三)“十四五”期间海上风电发展(2021-2025年)
三、海上风电市场发展现状分析
(一)海上风电市场发展现状1
(二)海上风电市场发展现状2
(三)海上风电市场发展现状3
(四)海上风电市场发展现状4
(五)海上风电市场发展现状5
(六)海上风电市场发展现状6
(七)海上风电市场发展现状7
(八)海上风电市场发展现状8
(九)海上风电市场发展现状9
(十)海上风电市场发展现状10
四、海上风电市场存在问题分析
(一)海上风电市场存在问题1
(二)海上风电市场存在问题2
(三)海上风电市场存在问题3
(四)海上风电市场存在问题4
(五)海上风电市场存在问题5
五、海上风电市场面临形势分析
(一)海上风电市场面临形势1
(二)海上风电市场面临形势2
(三)海上风电市场面临形势3
(四)海上风电市场面临形势4
(五)海上风电市场面临形势5
第三章:海上风电市场资源分析
一、海上风速分析
二、海上风能密度分析
第四章:海上风电市场政策规划分析
一、海上风电市场法律法规汇总
二、海上风电市场政策规划汇总
三、海上风电市场技术标准汇总
四、海上风电市场发展原则
(一)“十二五”期间海上风电市场发展原则(2011-2015年)
(二)“十三五”期间海上风电市场发展原则(2016-2020年)
(三)“十四五”期间海上风电市场发展原则(2021-2025年)
五、海上风电市场市场发展战略
(一)“十二五”期间海上风电市场发展战略(2011-2015年)
(二)“十三五”期间海上风电市场发展战略(2016-2020年)
(三)“十四五”期间海上风电市场发展战略(2021-2025年)
六、海上风电市场发展目标
(一)“十二五”期间海上风电市场发展目标(2011-2015年)
(二)“十三五”期间海上风电市场发展目标(2016-2020年)
(三)“十四五”期间海上风电市场发展目标(2021-2025年)
七、海上风电市场区域布局
(一)“十二五”期间海上风电市场区域布局(2011-2015年)
(二)“十三五”期间海上风电市场区域布局(2016-2020年)
(三)“十四五”期间海上风电市场区域布局(2021-2025年)
八、海上风电市场重点任务
(一)“十二五”期间海上风电市场重点任务(2011-2015年)
(二)“十三五”期间海上风电市场重点任务(2016-2020年)
(三)“十四五”期间海上风电市场重点任务(2021-2025年)
九、海上风电市场技术研发
(一)“十二五”期间海上风电市场技术研发(2011-2015年)
(二)“十三五”期间海上风电市场技术研发(2016-2020年)
(三)“十四五”期间海上风电市场技术研发(2021-2025年)
第五章:海上风电市场建设管理分析
一、海上风电管理内容
二、海上风电管理原则
三、海上风电管理部门
四、海上风电规划制定
(一)海上风电规划制定原则
(二)海上风电规划分类
(三)海上风电规划责任主体
(四)海上风电规划制定依据
(五)海上风电规划备案管理
五、海上风电环境影响评价
六、海上风电前期工作
(一)海上风电前期工作申请
(二)海上风电前期工作内容
(三)海上风电前期工作管理
(四)海上风电前期工作流程
1、海上风电测风
2、海上风电资源评价
3、海上风电项目选址
4、海上风电预可行性研究
5、海上风电建设论证
6、海上风电开发申请
7、海上风电可行性研究
8、海上风电项目用海预审
9、海上风电项目开发权确认
(五)前期工作费用分摊
七、海上风电项目审核
八、海上风电海域使用权申请
九、海上风电项目建设
十、海上风电项目延期
十一、海上风电生态保护
十二、海上风电配套送出工程
十三、海上风电并网接入
十四、海上风电竣工验收
十五、海上风电信息统计
十六、海上风电运行评估
十七、海上风电项目监管
第六章:海上风电市场项目用海分析
一、海域管理概述
(一)海域界定
(二)海域所有权归属
二、海洋功能区划
(一)海洋功能区划制度
(二)海洋功能区划制定
(三)海洋功能区划制定
三、海域使用权
(一)海域使用权登记
(二)海域使用管理部门
(三)海域使用制度
(四)海域使用权出让方式
(五)海域使用权出让年限
(六)海域使用权转让
(七)海域使用申请
(八)海域使用审批
四、海上风电用海原则
五、海上风电用海区域
六、海上风电用海面积
七、海上风电风速要求
八、海上风电项目用海预审
九、海上风电海域使用权申请
第七章:海上风电市场项目开发权分析
一、海上风电市场项目开发权确认方式
二、海上风电项目竞争性配置
(一)竞争性配置基本原则
(二)竞争配置风电项目类型
(三)竞争配置要求
(四)竞争配置程序
(五)竞争要素
三、海上风电项目竞争性配置规模
第八章:海上风电市场项目审核分析
一、投资项目审核方式
(一)审批类建设项目
(二)核准类建设项目
(三)备案类建设项目
二、海上风电项目审核方式
三、海上风电项目审核部门
四、海上风电市场项目审核材料
五、海上风电市场项目审核条件
六、海上风电市场项目审核周期
七、海上风电市场项目审核公示
第九章:海上风电市场业务许可分析
一、海上风电业务许可界定
二、海上风电业务许可管理部门
三、海上风电业务许可管理原则
四、海上风电业务许可分类
五、海上风电业务许可有效期
六、海上风电业务许可豁免
七、海上风电业务许可颁发条件
八、海上风电业务许可获得时间
九、海上风电业务许可异地管理
十、海上风电业务许可变更延续
第十章:海上风电市场投资成本分析
一、海上风电投资成本结构(机构1发布数据)
(一)海上风电投资成本结构
1、海上风电设备费用
2、海上风电建筑安装工程费
3、海上风电基本预备费
4、海上风电其他费用
(二)海上风电项目基本方案
1、300MW海上风电项目基本方案
2、500MW海上风电项目基本方案
3、1000MW海上风电项目基本方案
(三)海上风电项目基本方案千瓦造价标准值
1、300MW海上风电基本方案千瓦造价标准值
2、500MW海上风电基本方案千瓦造价标准值
3、1000MW海上风电基本方案千瓦造价标准值
(四)海上风电项目千瓦造价调整值
1、300MW海上风电千瓦造价调整值
2、500MW海上风电千瓦造价调整值
3、1000MW海上风电千瓦造价调整值
(五)海上风电项目千瓦造价分类型造价参考值
1、300MW海上风电千瓦造价分类型造价参考值
(1)辽、冀、鲁300MW海上风电千瓦造价分类型造价参考值
(2)苏、浙300MW海上风电千瓦造价分类型造价参考值
(3)闽、粤东300MW海上风电千瓦造价分类型造价参考值
(4)琼、桂、粤西300MW海上风电千瓦造价分类型造价参考值
2、500MW海上风电千瓦造价分类型造价参考值
(1)辽、冀、鲁500MW海上风电千瓦造价分类型造价参考值
(2)苏、浙500MW海上风电千瓦造价分类型造价参考值
(3)闽、粤东500MW海上风电千瓦造价分类型造价参考值
(4)琼、桂、粤西500MW海上风电千瓦造价分类型造价参考值
3、1000MW海上风电千瓦造价分类型造价参考值
(1)辽、冀、鲁1000MW海上风电千瓦造价分类型造价参考值
(2)苏、浙1000MW海上风电千瓦造价分类型造价参考值
(3)闽、粤东1000MW海上风电千瓦造价分类型造价参考值
(4)琼、桂、粤西1000MW海上风电千瓦造价分类型造价参考值
二、海上风电投资成本结构(机构2发布数据)
(一)海上风电投资成本结构
(二)海上风电投资成本影响因素
1、设备成本
2、单机容量
3、场址条件
4、地理位置
5、离岸距离
6、送出方式
三、海上风电投资单位成本走势
四、与陆上风电投资单位成本对比
第十一章:海上风电市场装机容量分析
一、全球海上风电装机容量
(一)全球海上风电装机容量规模走势
(二)全球海上风电装机容量区域分布
二、中国海上风电市场装机容量规模
三、中国海上风电市场装机容量占风电比重
四、中国海上风电市场装机容量占全球比重
五、中国10省(市;区)海上风电装机容量规模、排名与占比
第十二章:海上风电市场单机容量分析
一、海上风电平均单机容量走势
二、与陆上风电平均单机容量对比
三、海上风电单机装机容量结构
(一)10MW风电机组占比
(二)9(含)-10MW风电机组占比
(三)8(含)-9MW风电机组占比
(四)7(含)-8MW风电机组占比
(五)6(含)-7MW风电机组占比
(六)5(含)-6MW风电机组占比
(七)4(含)-5MW风电机组占比
(八)4MW以下风电机组占比
第十三章:海上风电市场发电量分析
一、海上风电市场发电量规模
二、海上风电市场发电量占风电比重
第十四章:海上风电市场竞争格局分析
一、海上风电新增装机容量排名与占比(前10家)
二、海上风电累计装机容量排名与占比(前20家)
第十五章:浮动方(漂浮式)海上风电市场发展分析
一、浮动式海上风电概述
二、浮动式海上风电界定
三、浮动式海上风电特点
四、浮动式海上风电应用范围
五、浮动式海上风电分类
六、浮动式海上风电发展历程
七、浮动式海上风电政策规划
八、浮动式海上风电建设模式
九、浮动式海上风电建造成本
十、浮动式海上风电成本结构
十一、浮动式海上风电单位成本
十二、浮动式海上风电项目
(一)浮动式海上风电项目1
1、建设单位
2、离岸距离、水深
3、平台类型
4、装机容量
5、并网时间
(二)浮动式海上风电项目2
1、建设单位
2、离岸距离、水深
3、平台类型
4、装机容量
5、并网时间
(三)浮动式海上风电项目3
1、建设单位
2、离岸距离、水深
3、平台类型
4、装机容量
5、并网时间
(四)浮动式海上风电项目4
1、建设单位
2、离岸距离、水深
3、平台类型
4、装机容量
5、并网时间
(五)浮动式海上风电项目5
1、建设单位
2、离岸距离、水深
3、平台类型
4、装机容量
5、并网时间
十三、浮动式海上风电发展前景
第十六章:海上风电市场投资模式分析
一、海上风电市场投资模式1
二、海上风电市场投资模式2
三、海上风电市场投资模式3
四、海上风电市场投资模式4
第十七章:海上风电市场消纳场景分析
一、海上风电市场消纳场景1
二、海上风电市场消纳场景2
三、海上风电市场消纳场景3
第十八章:海上风电市场盈利分析
一、海上风电市场运营成本分析
二、海上风电市场毛利率分析
第十九章:海上风电市场上网电价分析
一、海上风电市场上网电价政策分析
二、海上风电市场平均上网电价
第二十章:海上风电市场财政补贴分析
第二十一章:海上风电市场金融政策分析
一、海上风电财政金融政策规划
二、海上风电政府债券支持(财政政策)
三、海上风电税收优惠(财政政策)
四、海上风电优惠贷款(金融政策)
五、海上风电其他金融支持(金融政策)
六、海上风电其他金融支持(碳排放权交易)
七、海上风电其他金融支持(绿证交易)
第二十二章:海上风电市场设备升级改造、退役分析
一、风电场改造升级、退役界定
(一)风电场改造界定
(二)风电场退役界定
二、风电场改造升级、退役原则
三、风电场改造升级、退役标准
四、风电场改造升级、退役监督管理
五、风电场改造升级、退役主体责任
六、风电场改造升级、退役流程
七、风电场改造升级、退役环保要求
八、风电场改造升级业务许可
(一)业务许可变更
(二)业务许可延续
九、风电场改造升级用地要求
十、风电场改造升级上网电价
十一、风电场改造升级财政补贴
十二、风电设备回收利用体系
十三、风电设备回收利用技术
十四、风电设备退役再生利用
十五、风电设备退役再制造
十六、风电设备退役市场规模预测
第二十三章:海上风电市场发展趋势分析
一、海上风电市场发展趋势1
二、海上风电市场发展趋势2
三、海上风电市场发展趋势3
四、海上风电市场发展趋势4
五、海上风电市场发展趋势5
六、海上风电市场发展趋势6
七、海上风电市场发展趋势7
八、海上风电市场发展趋势8
九、海上风电市场发展趋势9
十、海上风电市场发展趋势10
第二十四章:海上风电市场发展建议分析
一、海上风电市场发展建议1
二、海上风电市场发展建议2
三、海上风电市场发展建议3
四、海上风电市场发展建议4
五、海上风电市场发展建议5
六、海上风电市场发展建议6
七、海上风电市场发展建议7
八、海上风电市场发展建议势8
九、海上风电市场发展建议9
十、海上风电市场发展建议10
第二十五章:海上风电市场发展前景预测分析
一、海上风电市场装机容量预测
二、海上风电市场投资额度预测
三、海上风电市场环境效益预测
四、海上风电市场社会效益预测