报告链接:中国磷化铟市场发展与投资前景预测深度调研分析报告(2026版)

当前光通信产业链中的主要衬底材料包括磷化铟(InP)、砷化镓(GaAs)以及硅基体系。三大技术路线中,磷化铟适配长距离高速单模传输,砷化镓深耕短距多模场景,硅光子(Silicon Photonics, SiPh)则凭借CMOS工艺实现大规模器件集成。除此之外,行业亦正在探索薄膜铌酸锂(TFLN)、钛酸钡(BTO)以及电光聚合物(EO Polymer)等新型电光材料。
磷化铟在光通信中作用无可替代,下游放量与原料制约形成错配。磷化铟衬底是可生长晶格匹配、低缺陷有源层的基底,精准输出1310nm/1550nm 两个低损耗波长,适配500米级到10公里以上的长距离数据中心互联场景,而砷化镓存在距离不够+单通道速率到顶的问题,故随着大规模AI集群快速发展,磷化铟的作用愈来愈难以替代。
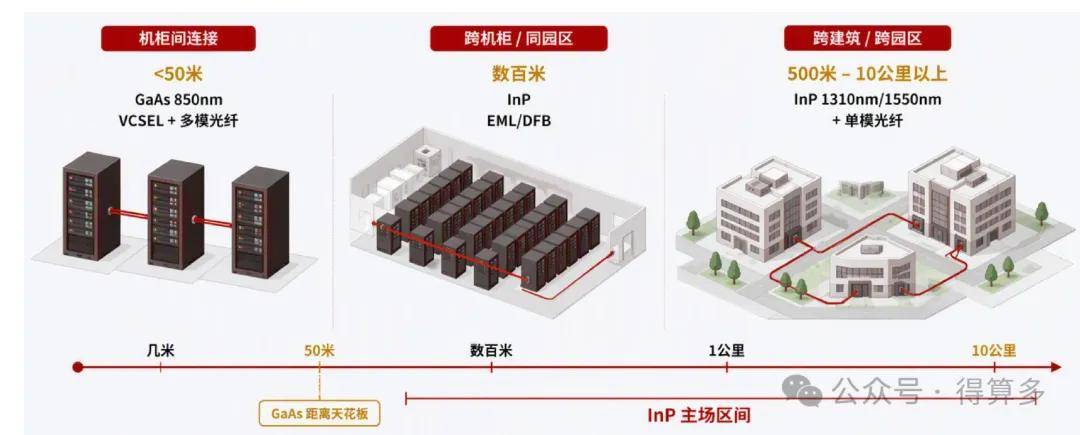
作为支撑800G 及以上高速光通信的核心基底材料,磷化铟(InP)正经历由AI 基础设施扩张带来的Scale In 趋势驱动的结构性需求跃迁。
Lumentum CEO 指出,目前InP 的供需缺口已远超DRAM 和NAND,英伟达此前也预测2026 年至2030 年全球磷化铟晶圆整体需求将提升约20 倍。
随着AI 系统向更高密度演进,其应用场景将进一步深度渗透,预计未来全球需求将呈爆发式增长。然而,受限于工艺体系复杂、全球制造资源稀缺及产业链高度集中等核心壁垒,InP 产能扩张面临显著瓶颈,当前全球市场超90%份额由少数巨头垄断。在AI 算力基础设施建设加速的背景下,具备全产业链能力的国内厂商正加速追赶,有望在这一长期成长周期中凭借供需紧张的格局提升盈利能力,核心受益方向明确。
而当前磷化铟衬底的供给弹性或仍严重受制于原材料的有效释放节奏,形成显著错配。
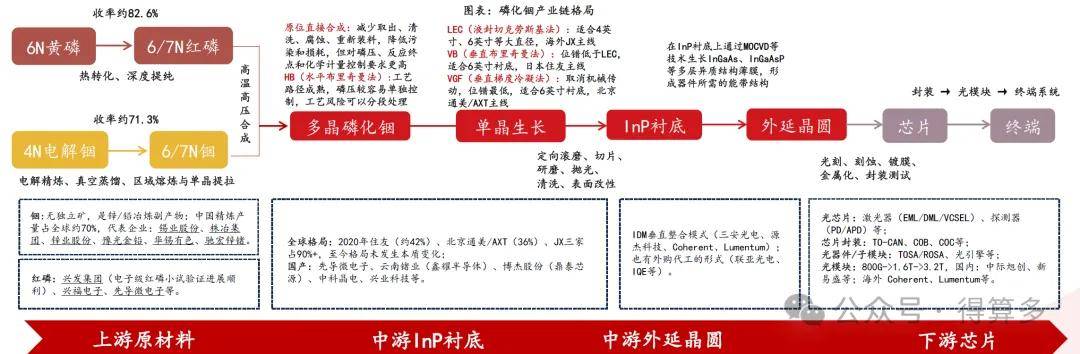
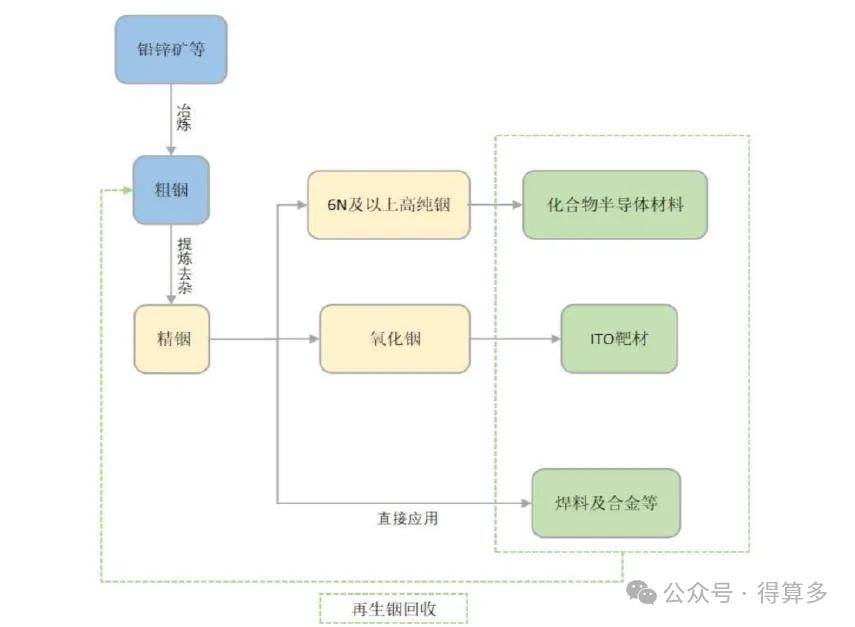
我国原生+再生铟产量均充分,高纯铟环节正加速国产替代。铟通常以伴生形式存在,绝大部分原生铟是锌矿冶炼过程中的副产品,故供应弹性极低。我国凭借自然储量丰富以及显示面板的产业积淀和较高的ITO靶材消耗,于原生和再生铟层面均形成供应优势。尽管我国不缺铟资源,但铟产品尚集中在中低端,7N级高纯铟仍需要通过国外再加工反向输入,进口依赖度达68%。如今我国锡业股份、豫光金铅、株冶集团、锌业股份等企业正在上游铟资源把控、或稳定成熟的6N、7N级高纯铟生产技术层面加速赶超,国产替代确定性较高。
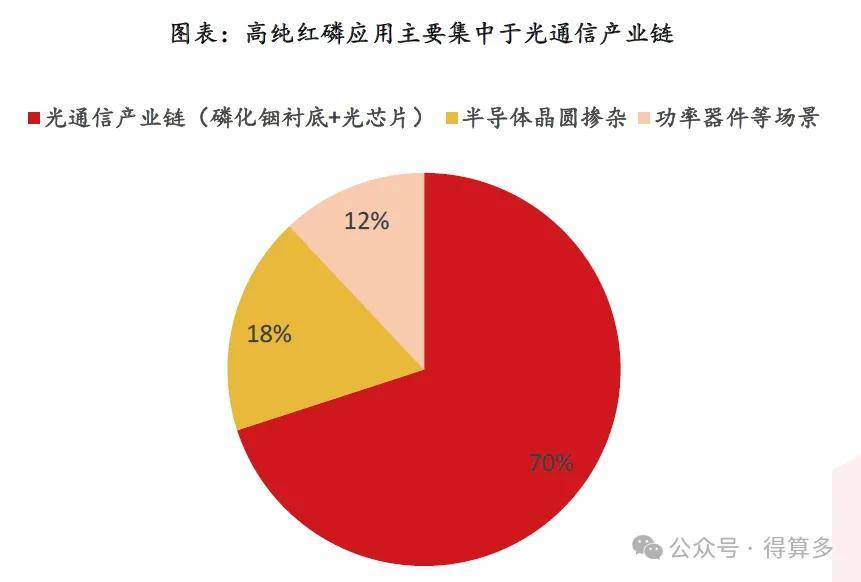
高纯红磷为磷化铟衬底命脉,国产替代紧迫性显著更高。伴随AI算力瓶颈收束至上游原材料,7N级高纯红磷已不可或缺。目前,全球高纯红磷被日本长濑化学、日本RASA工业两家公司垄断,短期内我国无法解决技术壁垒、设备壁垒、危化审批、客户认证等问题,伴随日企收紧高纯红磷供应,当前供需矛盾已极度突出,亟待国产化突破。我国以威顿晶磷、兴发集团、拓材科技、先导科技等为代表的企业正在加速实现国产化,6N已形成量产,7N产能建设/小试亦在稳健运行,后续有望逐步形成商用落地替代,补齐关键基础材料短板。
《中国磷化铟市场发展与投资前景预测深度调研分析报告(2026版)》
编制单位:深圳市得算多咨询有限公司
第一章:磷化铟市场概述
一、磷化铟界定
二、磷化铟性能
三、磷化铟、砷化镓(GaAs)与硅基材料对比
四、磷化铟应用领域
五、磷化铟产业链
第二章:磷化铟市场发展总况
一、磷化铟市场发展历程
(一)磷化铟技术研发阶段
(二)磷化铟小范围应用阶段
(三)磷化铟商业化应用阶段
二、磷化铟市场发展现状
(一)磷化铟市场发展现状1
(二)磷化铟市场发展现状2
(三)磷化铟市场发展现状3
(四)磷化铟市场发展现状4
(五)磷化铟市场发展现状5
(六)磷化铟市场发展现状6
(七)磷化铟市场发展现状7
三、磷化铟市场存在问题
(一)磷化铟市场存在问题1
(二)磷化铟市场存在问题2
(三)磷化铟市场存在问题3
(四)磷化铟市场存在问题4
(五)磷化铟市场存在问题5
第三章:磷化铟市场政策规划与技术标准分析
一、磷化铟市场政策规划汇总
二、磷化铟市场技术标准汇总
三、磷化铟市场发展目标
四、磷化铟市场重点任务
五、磷化铟市场技术研发方向
第四章:磷化铟市场工艺流程分析
一、磷化铟工艺流程图
二、磷化铟工艺核心技术壁垒
第五章:磷化铟市场生产成本分析
一、磷化铟生产成本结构
二、磷化铟核心原材料单位需求
三、磷化铟单位生产成本
四、磷化铟降本途径分析
第六章:磷化铟市场原材料——铟资源分析
一、铟金属概述
(一)铟金属简介
(二)铟金属特点
(三)铟金属应用领域
(四)铟金属战略地位
二、铟资源储量
(一)全球铟资源储量
(二)中国铟资源储量
三、铟资源产量
(一)全球铟资源产量
(二)中国铟资源产量
四、铟资源进出口分析
(一)中国铟资源进口分析
(二)中国铟资源出口分析
五、铟资源市场价格走势分析
第七章:磷化铟市场原材料——红磷资源分析
一、红磷概述
(一)红磷简介
(二)红磷特点
(三)红磷应用领域
(四)红磷战略地位
二、红磷资源产能
(一)全球红磷资源产能
(二)中国红磷资源产能
三、红磷资源产量
(一)全球红磷资源产量
(二)中国红磷资源产量
四、红磷资源进出口分析
(一)中国红磷资源进口分析
(二)中国红磷资源出口分析
五、红磷资源市场价格走势分析
第八章:磷化铟市场产能投资分析
一、全球磷化铟产能规模分析
二、中国磷化铟产能规模分析
三、中国磷化铟产能区域分布
四、中国磷化铟产能企业分布
第九章:磷化铟市场需求规模分析
一、全球磷化铟市场需求规模分析
二、中国磷化铟市场需求规模分析
第十章:磷化铟衬底市场价格走势分析
一、全球磷化铟衬底市场价格走势
二、中国磷化铟衬底市场价格走势
第十一章:磷化铟市场竞争格局分析
一、全球磷化铟市场竞争格局
二、中国磷化铟市场竞争格局
第十二章:磷化铟市场需求——光芯片分析
一、光模块分析
(一)光模块界定
(二)光模块应用
(三)光模块结构
(四)光模块产业链
二、光模块市场规模分析
三、光模块市场竞争格局
四、光模块市场发展趋势
五、光模块市场发展前景预测
二、激光器芯片分析
(一)激光器芯片界定
(二)激光器芯片特性
(三)激光器芯片市场需求
(四)激光器芯片市场发展前景
三、探测器芯片分析
(一)探测器芯片界定
(二)探测器芯片特性
(三)探测器芯片市场需求
(四)探测器芯片市场发展前景
第十三章:磷化铟市场发展趋势分析
一、磷化铟市场发展趋势1
二、磷化铟市场发展趋势2
三、磷化铟市场发展趋势3
四、磷化铟市场发展趋势4
五、磷化铟市场发展趋势5
第十四章:磷化铟市场投资壁垒分析
一、磷化铟市场发展壁垒1
二、磷化铟市场发展壁垒2
三、磷化铟市场发展壁垒3
四、磷化铟市场发展壁垒4
五、磷化铟市场发展壁垒5
第十五章:磷化铟市场投资风险分析
一、磷化铟市场投资风险1
二、磷化铟市场投资风险2
三、磷化铟市场投资风险3
四、磷化铟市场投资风险4
五、磷化铟市场投资风险5
第十六章:磷化铟市场发展建议分析
一、磷化铟市场发展建议1
二、磷化铟市场发展建议2
三、磷化铟市场发展建议3
四、磷化铟市场发展建议4
五、磷化铟市场发展建议5
第十七章:磷化铟市场发展前景预测分析
一、全球磷化铟市场发展前景预测
二、中国磷化铟市场发展前景预测
第十八章:磷化铟市场重点企业分析
一、云南临沧鑫圆锗业股份有限公司
(一)企业简介
(二)磷化铟业务分析
(三)磷化铟产能投资布局
(四)企业合作
二、光智科技股份有限公司
(一)企业简介
(二)磷化铟业务分析
(三)磷化铟产能投资布局
(四)企业合作
三、青岛立昂晶电半导体科技有限公司
(一)企业简介
(二)磷化铟业务分析
(三)磷化铟产能投资布局
(四)企业合作
四、江苏华兴激光科技有限公司
(一)企业简介
(二)磷化铟业务分析
(三)磷化铟产能投资布局
(四)企业合作
五、江西引领半导体科技有限公司
(一)企业简介
(二)磷化铟业务分析
(三)磷化铟产能投资布局
(四)企业合作
六、日本住友电气
(一)企业简介
(二)磷化铟业务分析
(三)磷化铟产能投资布局
(四)企业合作
七、日本JX
(一)企业简介
(二)磷化铟业务分析
(三)磷化铟产能投资布局
(四)企业合作
八、美国AXT
(一)企业简介
(二)磷化铟业务分析
(三)磷化铟产能投资布局
(四)企业合作