中国跑步鞋市场发展调研分析报告(2026版)
本文为节选版,完整版,订购联系得算多咨询官网
第一章:跑步鞋市场需求分析
一、跑步人数规模分析
二、路跑赛事举办数量
三、路跑参赛人数分析
四、马拉松赛事举办数量
五、马拉松参赛人数分析
第二章:跑步鞋市场消费群体特征调研分析
一、运动人群特征分析
(一)运动消费呈现高度的人群分化特征
(二)运动场景及动机呈现多元化
(三)男性跑者数量高于女性
(四)跑步人群主要由中青年跑者组成
(五)中国跑者群体中一线和新一线城市的人群约占35.5%
(六)9月和10月是进行户外运动的黄金时节
(七)超过90%的跑者每周跑步次数不低于3次
(八)近50%的跑者群体月平均跑步时长为10-20小时
二、运动消费特征分析
(一)运动服饰、器械是主要消费诉求
(二)运动服饰消费用户主要集中在中青年群体
(三)运动鞋品类全域热度走高
(四)运动鞋消费群体中男性占比略高于女性
(五)运动鞋功能体验成为用户重点关注
(六)跑步鞋不同穿着场景下细分功能期待方向
(七)跑步鞋功性能持续覆盖小众群体运动需求
(八)跑步鞋基础面料营销底盘稳固,材质选择跟随季度冷暖切换
(九)跑步鞋体验及品牌话题增长空间更大,功能与细分场景热度走高
(十)线下门店仍是运动零售消费主要渠道
(十一)精英跑者中不同品牌的占比相对严肃跑者和跑步爱好者更加均衡
(十二)跑鞋生态全谱系增长,满足不同跑圈用户差异化跑鞋需求
(十三)潮流穿搭场景外延,打造跑步穿搭概念
三、跑步鞋使用特征分析
(一)精英跑者鞋库跑鞋众多
(二)选择跑鞋的关键考虑因素各有差异
第三章:跑步鞋市场电商平台销售分析
一、跑步鞋市场电商平台销售特征分析
(一)运动鞋多渠道协同支撑品类销售
(二)跑步鞋与冲锋衣是两大热销运动产品
(三)跑步鞋占据运动鞋绝对主流
(四)跑步鞋上半年为销售旺季
二、2026年一季度电商平台销量分析
(一)运动鞋电商平台销量规模分析
(二)运动鞋电商平台销量结构分析
(三)跑步鞋电商平台销量分析
三、2025年四季度跑步鞋电商平台销量分析
(一)运动鞋电商平台销量规模分析
(二)运动鞋电商平台销量结构分析
(三)跑步鞋电商平台销量分析
四、2025年三季度跑步鞋电商平台销量分析
(一)运动鞋电商平台销量规模分析
(二)运动鞋电商平台销量结构分析
(三)跑步鞋电商平台销量分析
五、2025年二季度跑步鞋电商平台销量分析
(一)运动鞋电商平台销量规模分析
(二)运动鞋电商平台销量结构分析
(三)跑步鞋电商平台销量分析
六、2025年一季度跑步鞋电商平台销量分析
(一)运动鞋电商平台销量规模分析
(二)运动鞋电商平台销量结构分析
(三)跑步鞋电商平台销量分析
第四章:跑步鞋细分品牌电商平台销售分析
一、耐克跑步鞋电商销量分析
(一)2026年耐克一季度数据分析
(二)2024/2025年耐克四季度数据分析
(三)2024/2025年耐克三季度数据分析
(四)2024/2025年耐克二季度数据分析
(五)2024/2025年耐克一季度数据分析
二、阿迪达斯跑步鞋电商销量分析
(一)2026年阿迪达斯一季度数据分析
(二)2024/2025年阿迪达斯四季度数据分析
(三)2024/2025年阿迪达斯三季度数据分析
(四)2024/2025年阿迪达斯二季度数据分析
(五)2024/2025年阿迪达斯一季度数据分析
三、安踏跑步鞋电商销量分析
(一)2026年安踏一季度数据分析
(二)2024/2025年安踏四季度数据分析
(三)2024/2025年安踏三季度数据分析
(四)2024/2025年安踏二季度数据分析
(五)2024/2025年安踏一季度数据分析
四、李宁跑步鞋电商销量分析
(一)2026年李宁一季度数据分析
(二)2024/2025年李宁四季度数据分析
(三)2024/2025年李宁三季度数据分析
(四)2024/2025年李宁二季度数据分析
(五)2024/2025年李宁一季度数据分析
五、特步跑步鞋电商销量分析
(一)2026年特步一季度数据分析
(二)2024/2025年特步四季度数据分析
(三)2024/2025年特步三季度数据分析
(四)2024/2025年特步二季度数据分析
(五)2024/2025年特步一季度数据分析
六、361跑步鞋电商销量分析
(一)2026年361一季度数据分析
(二)2024/2025年361四季度数据分析
(三)2024/2025年361三季度数据分析
(四)2024/2025年361二季度数据分析
(五)2024/2025年361一季度数据分析
七、凯乐石跑步鞋电商销量分析
(一)2024年销售数据分析
八、始祖鸟跑步鞋电商销量分析
(一)2024年销售数据分析
九、萨洛蒙跑步鞋电商销量分析
(一)2024年销售数据分析
十、HOKA跑步鞋电商销量分析
(一)2024年销售数据分析
十一、耐克ACG跑步鞋电商销量分析
(一)2024年销售数据分析
十一、安踏冠军跑步鞋电商销量分析
(一)2024年销售数据分析
第五章:跑步鞋市场销售价格分析
一、2026年一季度电商平台价格分析
(一)运动鞋电商销售价格分析
(二)跑步鞋电商销售价格分析
二、2025年四季度电商平台价格分析
(一)运动鞋电商销售价格分析
(二)跑步鞋电商销售价格分析
三、2025年三季度电商平台价格分析
(一)运动鞋电商销售价格分析
(二)跑步鞋电商销售价格分析
四、2025年二季度电商平台价格分析
(一)运动鞋电商销售价格分析
(二)跑步鞋电商销售价格分析
五、2025年一季度电商平台价格分析
(一)运动鞋电商销售价格分析
(二)跑步鞋电商销售价格分析
第六章:跑步鞋市场电商平台竞争格局分析
一、2025年跑步鞋电商平台竞争格局分析
二、2024年跑步鞋电商平台竞争格局分析
第七章:跑步鞋市场线下门店建设分析
一、领先成熟品牌全国门店数已超5000家,专业性国际品牌持续涌入
二、成熟及扩张期品牌:创新概念、深耕场景,核心城市大型旗舰
三、新进品牌:技术硬核、细分圈层,抱团目的性商场
四、选址趋势:更有趣、更灵活、更开放
第八章:跑步鞋市场渠道建设分析
一、DTC渠道模式
二、国产运动品牌渠道模式
三、耐克DTC渠道模式
四、安踏DTC渠道模式
五、伯希和DTC渠道模式
六、DTC转型中各品牌毛利率与库存周转天数对比
七、DTC渠道模式适用范围
第九章:跑步鞋市场产品研发方向分析
一、中底技术是跑步鞋竞争的技术核心
二、化学发泡向超临界物理发泡全面切换
三、PEBA、TPU、TPEE三大发泡基材路径呈现显著分化
四、碳板也是跑步鞋的重要竞争领域
五、无碳板跑步鞋崛起有望为品牌弯道超车提供契机
第十章:跑步鞋市场代工模式分析
一、运动鞋代工定价模式
二、原材料采购模式
三、上下游产业链一体化布局
四、运动品牌精简代工厂
五、运动品牌产能转移
第十一章:跑步鞋市场营销策略分析
一、奥运赞助
(一)安踏奥运赞助营销分析
(二)李宁奥运赞助营销分析
二、NBA球星签约
三、马拉松赛事
四、内容营销
一、跑步人数规模分析
据咕咚平台数据显示,目前,全国范围内跑团数量预计超过20万,分布城市多达395个,跑者参与跑步运动的目的与方式也呈现多元化的细分趋势。
淘宝天猫运动户外发布的《2025跑步圈层人群洞察报告》数据显示:2024年中国跑步人数为1.63亿达到历史新高,经常跑步人口约1.18亿-1.39亿人。
二、路跑赛事举办数量
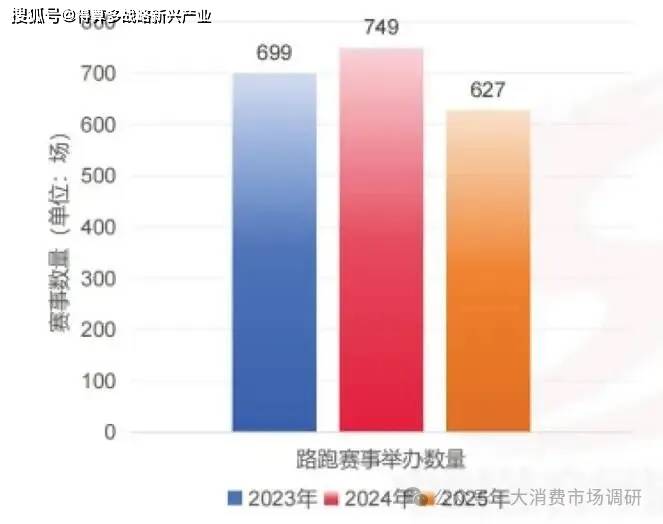
2025中国田径协会路跑工作会议公布数据显示,2024年中国路跑行业在挑战与机遇中蓬勃发展,马拉松赛事报名人数持续攀升,全年全国累计举办各级各类路跑赛事749场,总赛事规模达704.86万人次,较2023年同比增长100万人次。
2025年,全年全国累计举办各级各类路跑赛事624场,较2024年有所下降。
2023-2025年路跑赛事举办数量
三、运动人群特征分析
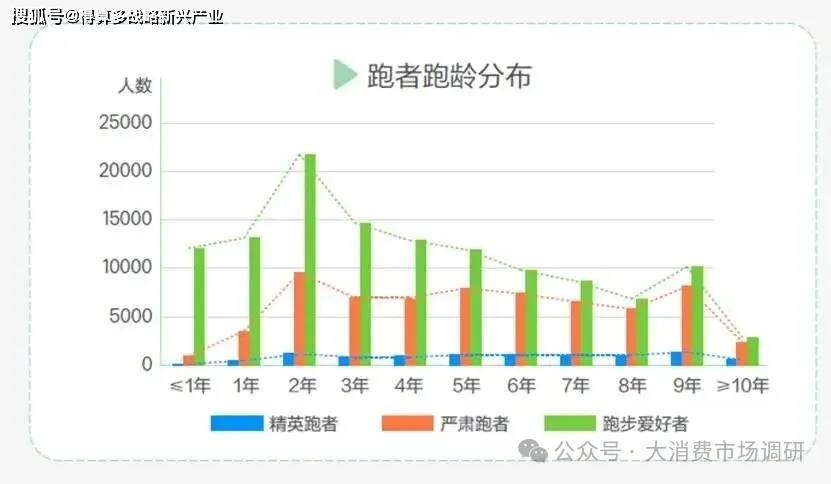
精英跑者、严肃跑者和跑步爱好者三类跑者人数在跑龄前两年均呈现显著增加趋势,这说明路跑运动或存在一个两年左右的“内门槛”,即跑者初跑的两年内会根据个人实际情况逐渐向三大类型跑者分流,而在两年后若想要再度进阶或会遭遇一定瓶颈。
四、运动场景及动机呈现多元化
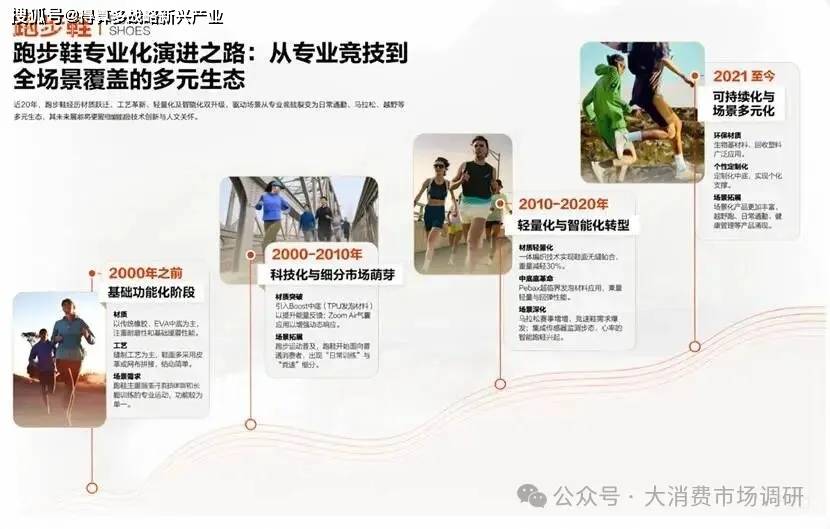
近20年,跑步鞋历经材质跃迁、工艺革新、轻量化及智能化双升级,驱动场景从专业竞技裂变为日常通勤、马拉松、越野等多元生态,其未来发展将更紧密地融合技术创新与人文关怀。
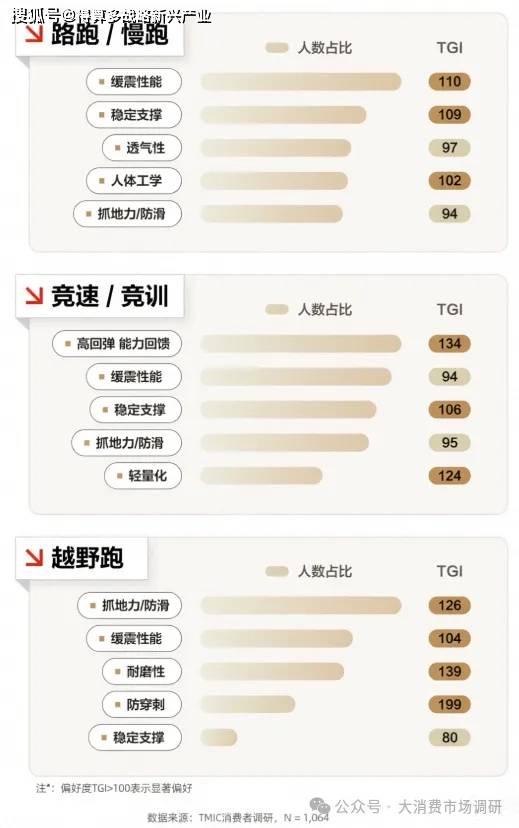
五、跑步鞋不同穿着场景下细分功能期待方向
六、精英跑者中不同品牌的占比相对严肃跑者和跑步爱好者更加均衡
咕咚平台数据显示,从跑者绑定鞋款品牌①情况可以看到,跑步鞋市场品牌林立、竞争激烈,而精英跑者中不同品牌的占比相对严肃跑者和跑步爱好者更加均衡。
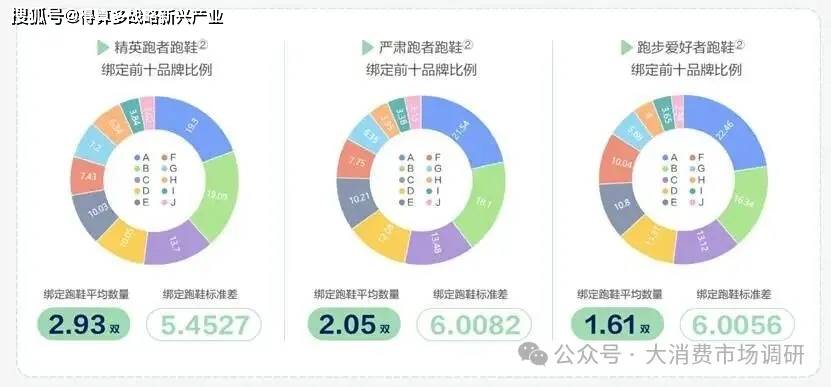
另外,随着跑者运动参与度的提升及对跑步运动理解的加深,其所拥有的跑步鞋数量也随之增加,且在选择跑步鞋时,其对单一品牌的偏好降低,或更多以个人实际需求出发。
七、跑步鞋电商平台销量分析
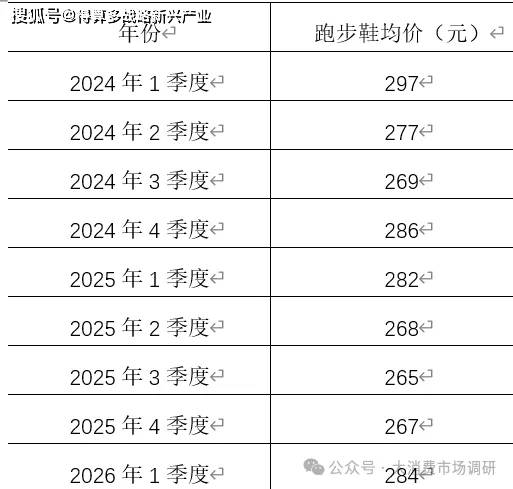
跑步鞋降价收窄增长由负转正。跑步鞋2026Q1销售额(51亿)同比-1.9%,均价(284元)同比+0.7%。
平台上,天猫达到双位数增长,抖音高单位数下降,京东下滑24.5%成拖累;爆款单品上,美津浓RacerS复古运动跑步鞋占据榜首,李宁赤兔8PRO、美津浓Speed2K和亚瑟士黑武士等性价比专业跑步鞋和复古运动鞋成为增长爆款。此外,李宁高端竞速跑步鞋飞电系列和特步的大众竞速跑步鞋两千公里表现亮眼,分别增长约40%和51%。
三平台(天猫、京东、抖音)跑步鞋增长趋势
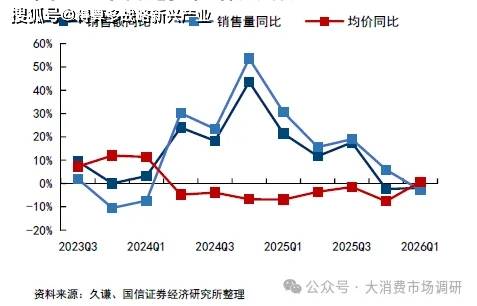
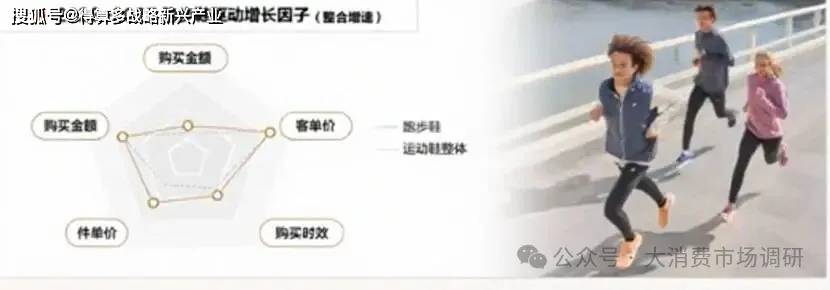
跑步鞋市场核心指标增速均显著高于运动鞋整体
八、2026年耐克一季度数据分析
2026年1季度,专业运动鞋方面,跑步品类整体表现较分化,低价入门系列Revolution25年秋季推出的Revolution8,销量增长突出;路跑步鞋矩阵中目前飞马系列均价小幅提升的情况下销售额下跌35.1%,份额下降至10.3%;同为路跑步鞋矩阵中的Vomero系列在均价小幅提升的情况下销售额增长近254.7%,反超飞马成为中高端跑步鞋销售第一大单品。
三大路跑步鞋矩阵占比同比增加1%至17%,销售额增速达5.5%,优于品牌整体。

九、2026年阿迪达斯一季度数据分析
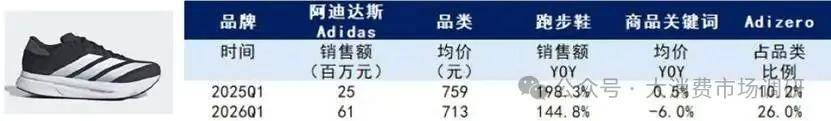
2026年1季度,跑步品类核心新系列Adizero迎来高增,在价格微降的情况下销售额增长144.8%,DURAMO等平价款式量价齐升,次顶级跑步鞋PureBoost量价齐跌,ADIOS PRO 4等高端款式在价格大幅下降的情况下销售额增长超160%。
十、2026年安踏一季度数据分析
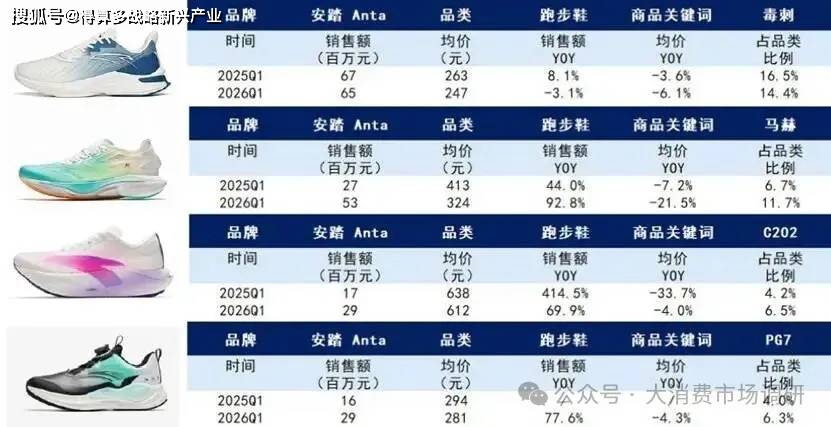
2026年1季度,跑步鞋方面安踏双位数增长,入门级跑步鞋毒刺降价后销量表现仍无起色,同比下跌3.1%,PG7增长77.6%,高性价比专业跑步鞋马赫增长92.8%,专业马拉松跑步鞋C202轻微降价,销量增长近70%。
专业大单品矩阵(马赫、PG7、柏油路霸、C202、冠军、创、塑胶先锋、马力)占比由去年同期20.9%跃升至29.6%,均价由392元下降至352元,仍显著高于整体,销售额增速达57%,显著高于品牌整体增速。
十一、2026年李宁一季度数据分析
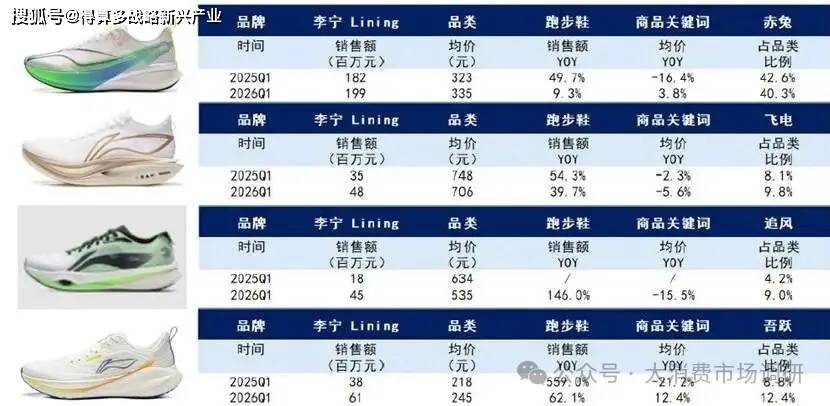
2026年一季度,跑步鞋方面,经典大单品赤兔量价齐升,销售额接近2亿,其中赤兔8贡献1.4亿,赤兔9贡献6000万销售额。中高端定位的飞电均价约706元,价格小幅下降但销售额增长近40%,占比上升至9.8%。25年新增的高定位款追风pro,26年第1季度表现持续亮眼,份额占比8.2%,追风整体占比达9.0%。缓震慢跑系列产品吾跃继续保持较高增长,在价格提升12.4%的情况下,销售额增长62.1%,吾跃3贡献了其中4600万的销售额。
专业跑步矩阵(飞电、赤兔、超轻、追风、越影、绝影)占比从去年同期58.5%提升至64.3%,均价由358元上升至377元,处于较高水平,销售额增速达27%,显著高于品牌整体增速,是四大国产品牌中专业跑步鞋矩阵唯一提价且增速超过双位数的品牌。
十二、2026年特步一季度数据分析
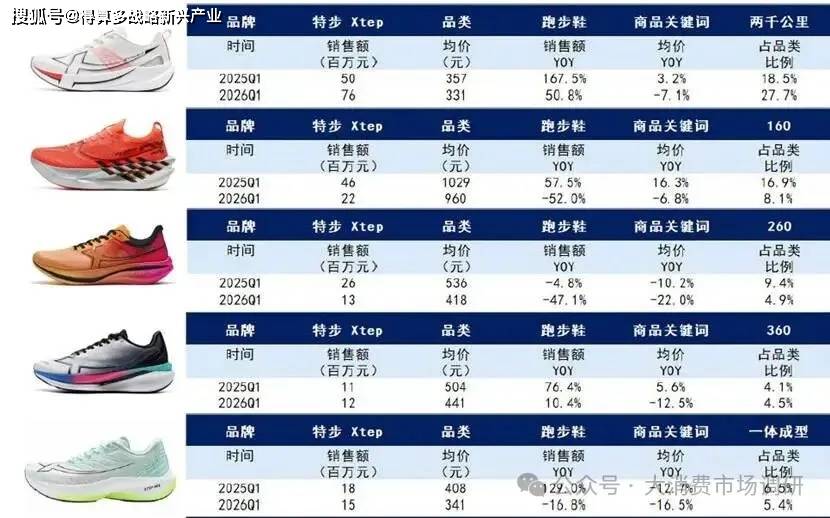
2026年一季度,跑步鞋方面表现分化,跑步鞋顶尖的竞速系列160销售额下滑明显,单价轻微下降的同时销售额下降52%,竞训系列260同样下跌明显,入门级跑步鞋360则保持稳定增长。
两千公里更新至第五代,轻量耐磨,适配不同阶段跑者,性价比相对较高,增长至7600万销售额。竞训鞋一体成型系列主打多场景适用,同时覆盖进阶跑者和体考人群,但在价格下滑16.5%的情况下,销售额下跌16.8%。
专业大单品矩阵(160、260、360、两千公里、一体成型)占品类比例从55.3%下滑至50.6%,均价从504元下降至390元,仍处于较高水平。销售额同比下降8%,跌幅高于品牌整体跌幅。主因冠军系列跑步鞋整体表现不佳,得物平台分流所致。
十三、2026年361一季度数据分析
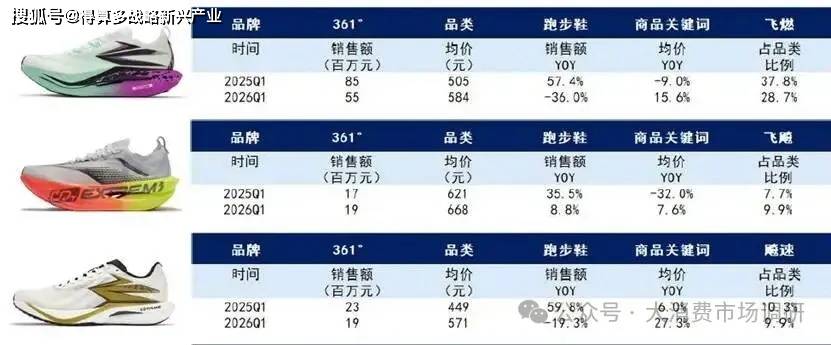
2026年一季度,跑步鞋方面,飞燃表现不佳,单季度销售额下滑36.0%,但均价上升15.6%;定位更加高端的飞飚系列量价齐升,价格上升7.6%,销售额增加8.8%,针对体测的飚速销售同样表现不佳,均价上升27.3%但销售额下滑19.3%,赤焰也下滑48.0%。
专业跑步鞋矩阵(飞燃、飞飚、飚速、赤焰、爆沫、Spire、国际线)占比下降,从去年同期63%下滑至55%,均价从468元上升至564元,处于较高水平。销售额同比下降27.7%,跌幅高于品牌整体跌幅,主因跑步鞋大单品飞燃表现不佳,或受得物、拼多多等低价平台分流等。
十四、跑步鞋电商销售价格分析
跑步鞋降价收窄增长由负转正。跑步鞋2026Q1销售额(51亿)同比-1.9%,均价(284元)同比+0.7%。
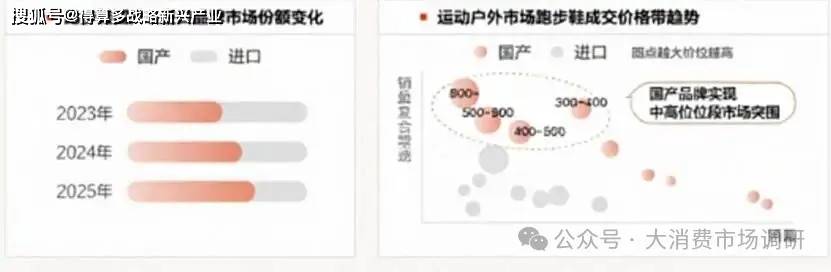
国产品牌跑步鞋市场以100-200元为核心价格带,近2年300+跑步鞋获得消费者高,中高位位段市场借量快速增长,实现价格突围。进口品牌跑步鞋集中在300-800元,800+高跑步鞋带显著增长,带动价格带向上升级。
十五、跑步鞋电商平台竞争格局分析
跑步鞋——碳板鞋竞争白热化,挖掘真实需求变道超车。
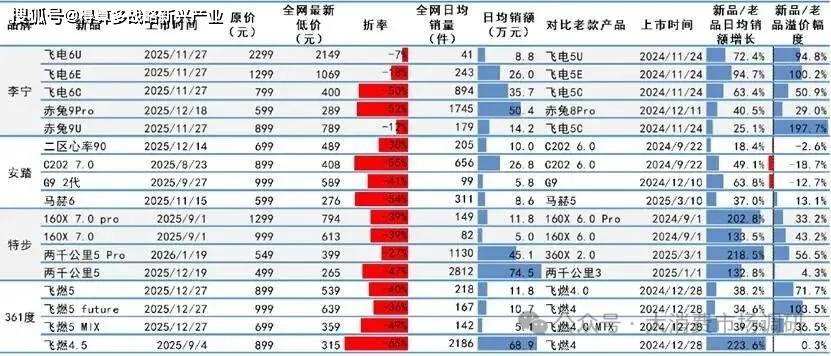
科技升级停滞,上市即打折,唯有重大产品创新可以重新定价。2025年底至2026年初是各家品牌跑步鞋新品密集发布期,而通过近期线上数据观察,不少碳板跑步鞋新品刚上市就有较大折扣,甚至与老品去年双十一均价接近,仅李宁通过发布新科技超䨻胶囊实现新品高溢价与销售额增长双丰收;
挖掘跑步训练真需求,“无板”胜“有板”。3/4的本土品牌推出不含碳板的训练鞋高端新品,打开新市场,如李宁赤兔9U、安踏二区心率90,特步两千公里5代Pro,其中特步两千公里5代Pro短期反响最为热烈,在保持相对可控的折扣下日均销售额和和增速(比品牌类似价位的老款)最高。
本土运动品牌跑步鞋新品上市后全网销售表现(截至2026年1月29日)