
智能网联汽车是指搭载先进的车载传感器、控制器、执行器等装置,并融合现代通信与网络技术,实现车内网、车外网、车际网的无缝链接,具备信息共享、复杂环境感知、智能化决策、自动化协同等控制功能,与智能公路和辅助设施组成的智能出行系统,可实现“高效、安全、舒适、节能”行驶的新一代汽车。
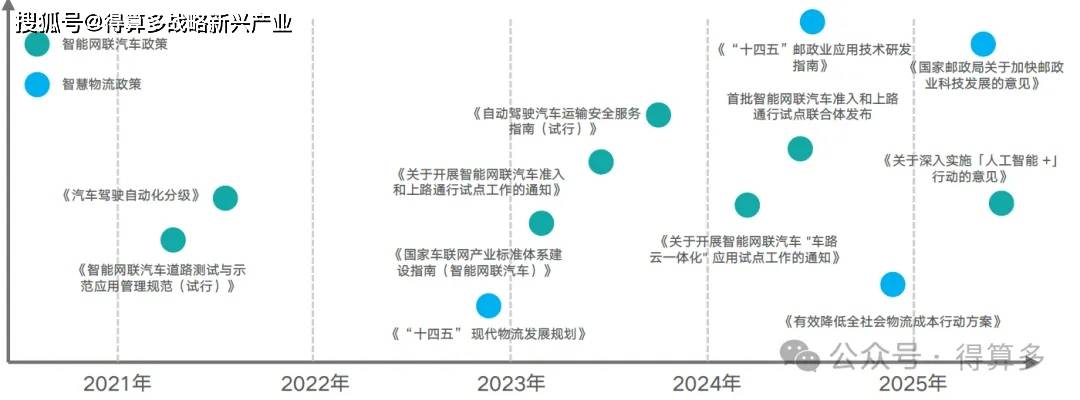
智能汽车通常也被称为智能网联汽车、自动驾驶汽车、无人驾驶汽车等。
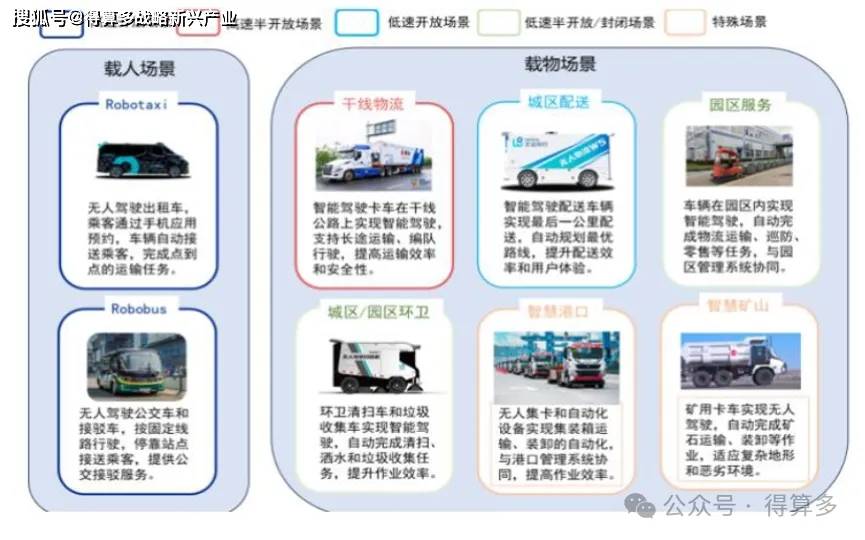
《北京市无人配送车道路测试与商业示范管理办法(试行)》:无人配送车是指搭载先进的传感器、控制器、执行器等装臵,并融合现代通信与网络技术,具备复杂环境感知、智能决策、协同控制等功能,可无需人类主动操作情况下,实现自动、安全行驶,进行商超配送、外卖配送、快递配送等工作的新型运载工具,长度应不小于1500mm且不大于3000mm,宽度应不小于900mm且不大于1100mm,高度应不小于300mm且不大于1700mm,长、宽、高均不包含传感器。
《深圳市南山区功能型无人车测试及应用试点管理办法(试行)》:功能型无人车是指无驾驶座、无驾驶舱、具备自动驾驶功能的低速电动轮式车辆,能够在无人工主动操作的情况下,在道路上自动、安全行驶。功能型无人车包括无人配送车、无人零售车、无人清扫车、无人安防车等。
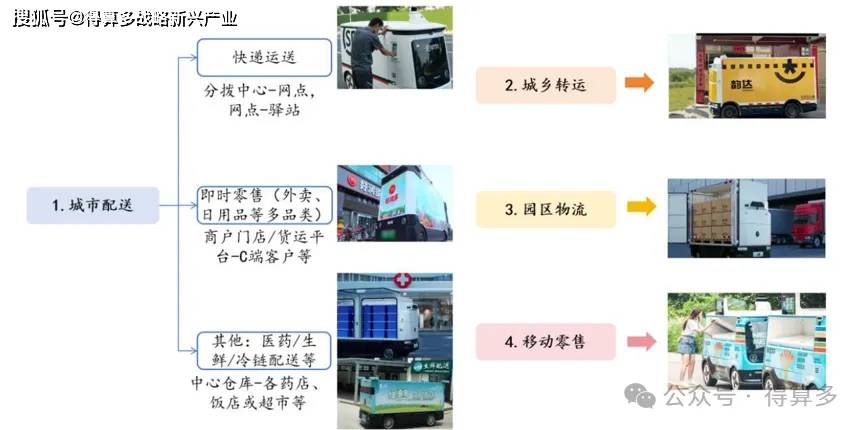
无人配送车应用场景较为丰富,主要包括以下几个方面的货运:
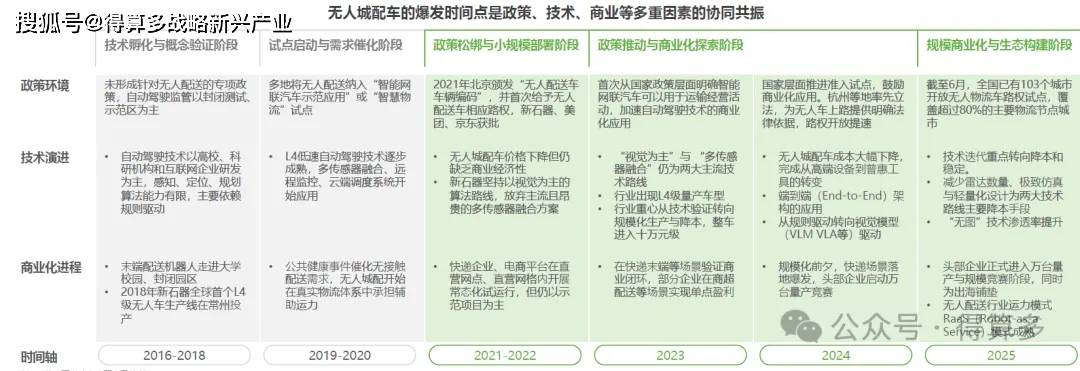
中国无人城配车行业的发展是一场由技术演进、政策创新、市场需求共同驱动的系统性产业变革。其历程始于自动驾驶技术的突破,早期依靠昂贵传感器进行概念验证。而后受益于关键部件的国产化量产和成本显著下降,无人城配车迈向具备量产条件的工程化产品。在此过程中,政策层面实现关键破冰,北京率先授予无人车合法路权,多地随后陆续通过示范政策,为商业化提供保障。商业层面,行业遵循清晰的“场景驱动“逻辑。无接触配送验证了其社会刚需,随后在快递末端等场景率先跑通可持续的单点运营模型。当前,行业进入规模化阶段,头部企业启动万台量产,应用场景加速从末端配送向多类型城配物流需求延展。
根据低速无人驾驶产业联盟数据,新战略低速无人驾驶产业研究所统计,截至2025年11月底,我国户外场景应用的无人配送车已累计出货超3.9万台。其中,约2.7万台为今年新增,年交付规模直接从"数千台”跃至“数万台"。
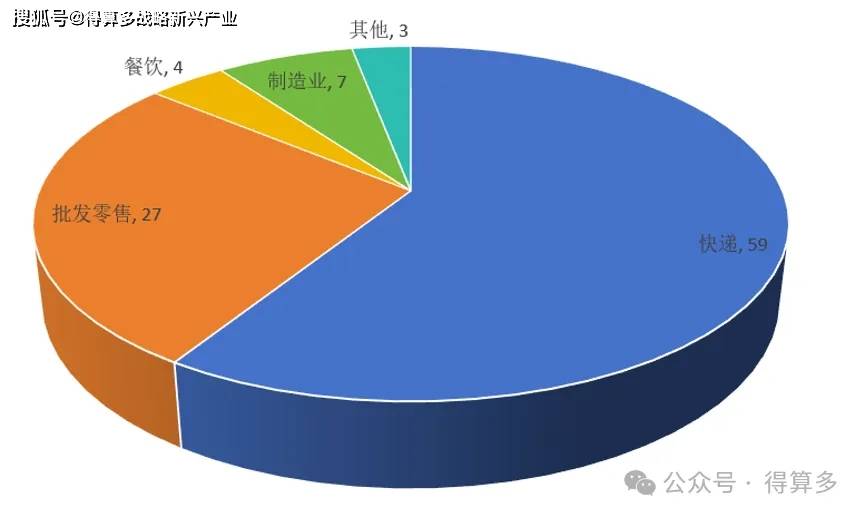
具体来看,目前行业交付运营的无人配送车,近60%用于快递业。随着批发/零售业等其他场景的增新速加速,未来快递业的应用占比或有所降低,但其绝对数量仍将增长。
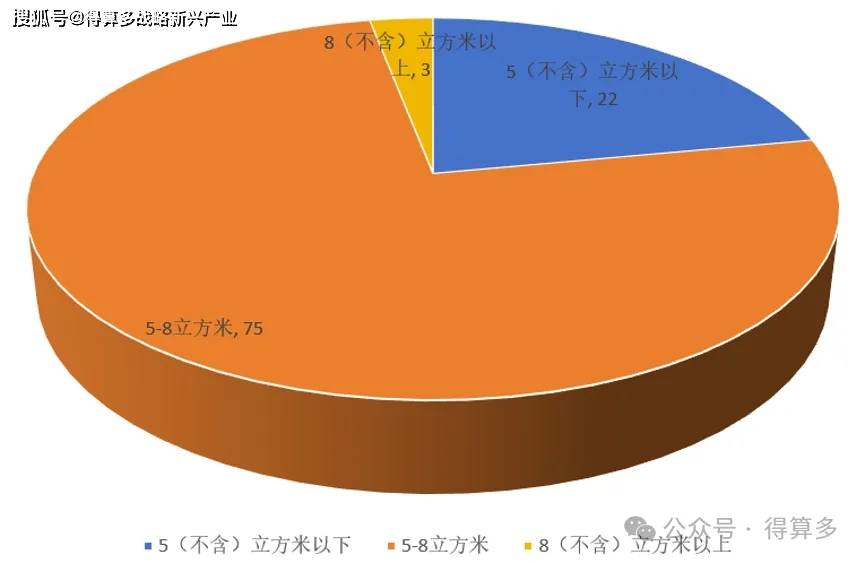
在投用车型上,中型(5-8立方米)、单格厢式为主流产品,是当前支撑快递与批发/零售业规模化商用的最优选择,能在保障必要载货空间的同时,有效控制成本并适应复杂的城市运行环境。
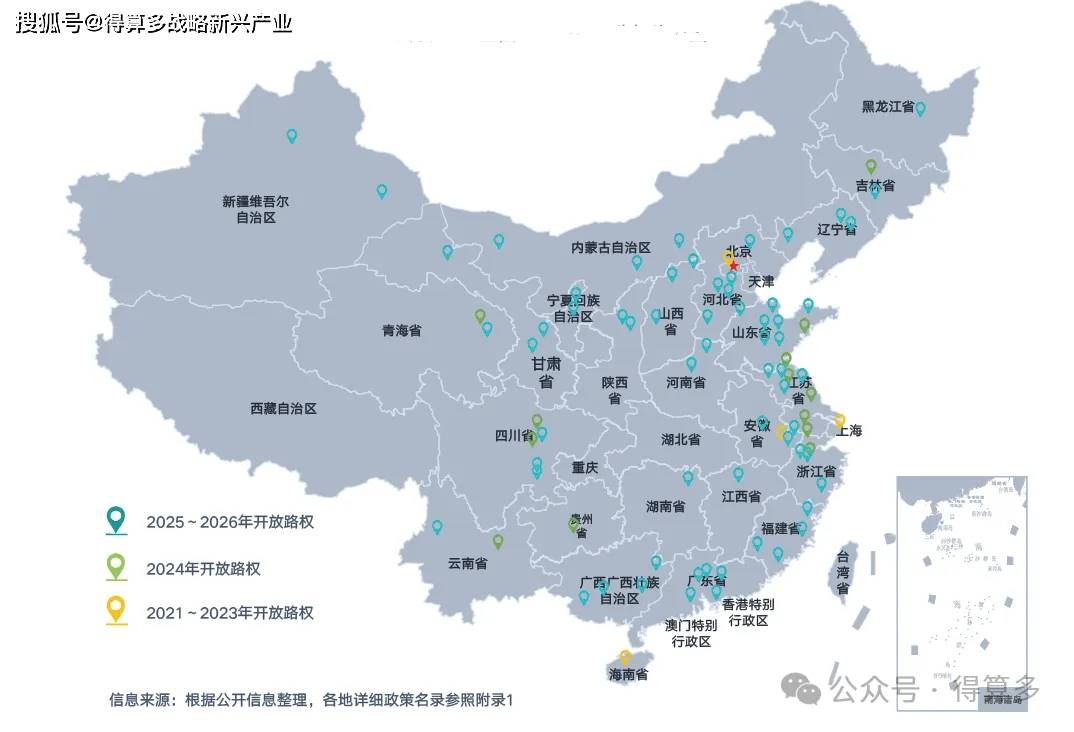
我国无人配送车合法路权最早起于2021年,北京率先发布《无人配送车管理实施细则(试行版)》》,并在高级别自动驾驶示范区为京东,新石器等企业颁发无人配送车车身编码,准许其在公开道路开展测试与运营,标志着国内首次赋予无人配送车合法路权,为后续全国性推广提供了可参考的政策样板。2023年,北京发布《北京市无人配送车道路测试与商业示范管理办法(试行)》,率先完成从“允许上路”到“规范运营”的制度跨越,将管理维度从车辆准入延伸至全流程监管。合肥、杭州、苏州、深圳等城市陆续跟进,2023年9月合肥出台《合肥市智能网联汽车测试全域开放方案》;2024年5月印发《杭州市功能型无人车运行管理指引(1.0版)》;同年10月,苏州市印发《关于做好苏州市邮政快递业新质生产力培育发展工作的通知》。2025年2月,深圳发布《深圳市关于进一步扩大试点范围加快推进功能型无人车高质量发展的指导意见(试行)(公开征求意见稿)》;7月,江苏省发布《无人驾驶装备商业示范应用工作指引(试行)》为推进全省无人驾驶装备商业示范应用、规范运营管理、保障道路交通安全提供指引。
《中国无人配送车市场发展与投资前景预测深度调研分析报告(2026版)》
编制单位:深圳市得算多咨询有限公司
第一章:无人配送车市场概述
一、无人驾驶汽车界定
(一)车联网
(二)互联网汽车
(三)无人驾驶/自动驾驶汽车
(四)智能汽车
(五)智能网联汽车
(六)定义总结
二、无人驾驶汽车等级与结构
(一)无人驾驶汽车等级
1、国外无人驾驶等级
2、中国无人驾驶等级
3、无人驾驶等级总结
(二)无人驾驶技术逻辑结构
(三)无人驾驶产品物理结构
(四)无人驾驶操作流程结构
三、无人驾驶汽车分类
四、物流无人驾驶市场分析
(一)人工智能对物流产业的影响
(二)人工智能在物流产业的应用场景
(三)物流无人驾驶特点
五、无人配送车界定
六、无人配送车特性
七、无人配送车应用场景
八、无人配送车优劣势分析
(一)无人配送车优势分析
(二)无人配送车劣势分析
九、无人配送车产业链
第二章:无人配送车市场发展总况
一、无人配送车市场发展历程分析
(一)“十二五”期间无人配送车市场发展分析(2011-2015年)
(二)“十三五”期间无人配送车市场发展分析(2016-2020年)
(三)“十四五”期间无人配送车市场发展分析(2021-2025年)
(四)“十五五”期间无人配送车市场发展分析(2026-2030年)
二、无人配送车市场发展现状分析
(一)无人配送车市场呈现中央谨慎,地方热的格局
(二)行业已经进入规模化应用阶段
(三)路权政策放开为无人配送车提供合法上路基础
(四)L4级无人驾驶率先在无人配送场景落地
(五)无人配送车感知技术从“堆硬件”走向“视觉主导的融合感知”
(六)车辆价格大幅下降为行业大规模部署奠定了基础
(七)实际运营数据验证了无人配送车具有经济可行性
(八)中型车(5-8立方米)为主流无人配送车型
(九)我国无人配送车市场引领全球发展
(十)我国无人配送车市场呈现较高的市场集中度
(十一)无人配送应用场景丰富,目前以快递运送为主
三、无人配送车市场存在问题分析
(一)核心痛点是法律身份模糊
(二)多部门管理,跨部门、跨区域协同困难
(三)技术标准不统一
(四)法律责任划分不清
(五)感知系统的"长尾困境"
(六)续航与能源管理硬性约束短期难以突破
(七)"最后一米"的末端断点
第三章:无人配送车市场法规、政策与标准分析
一、无人配送车市场法律法规汇总
(一)无人配送车市场法律法规汇总(国家)
(二)无人配送车市场法律法规汇总(地方)
二、无人配送车市场技术标准汇总
(一)无人配送车市场技术标准(国家标准)
(二)无人配送车市场技术标准(行业标准)
(三)无人配送车市场技术标准(团体标准)
三、无人配送车市场政策规划汇总
(一)无人配送车市场政策规划汇总
(二)无人配送车市场政策规划汇总(地方)
四、无人配送车市场发展目标
五、无人配送车市场发展原则
六、无人配送车市场发展态度
(一)“十三五”期间无人配送车市场发展态度(2016-2020年)
(二)“十四五”期间无人配送车市场发展态度(2021-2025年)
(三)“十五五”期间无人配送车市场发展态度(2026-2030年)
(四)无人配送车市场发展态度总结
七、无人配送车市场应用区域范围
八、无人配送车市场应用场景范围
九、无人配送车市场道路要求
十、无人配送车市场运输产品要求
十一、无人配送车市场运营资质要求
十二、无人配送车市场财政补贴分析
十三、无人配送车市场商业保险分析
第四章:无人配送车市场产品参数分析
一、无人配送车容量分析
二、无人配送车装载量分析
三、无人配送车速度分析
四、无人配送车续航分析
五、无人配送车动力电池分析
六、无人配送车等级分析
第五章:无人配送车市场产品系统分析
一、无人配送车基本系统结构
(一)车辆定位
(二)环境感知
(三)路径规划决策
(四)车辆控制执行
二、无人配送车感知系统分析
(一)新石器无人配送车系统结构分析
(二)九识智能无人配送车系统结构分析
(三)行深智能无人配送车系统结构分析
(四)白犀牛无人配送车系统结构分析
(五)佑驾创新无人配送车系统结构分析
(六)菜鸟无人配送车系统结构分析
三、无人配送车导航定位系统分析
四、无人配送车算法系统分析
五、无人配送车决策系统分析
六、无人配送车整车设计分析
第六章:无人配送车市场产品价格分析
一、无人配送车成本结构分析
(一)无人配送车核心零部件价格
(二)无人配送车成本结构分析
二、无人配送车市场价格分析
第七章:无人配送车市场经济性分析
一、物流运营效率
二、单票成本分析
三、综合运营成本
第八章:无人配送车市场测试(路权)分析
一、2011-2023年:指定道路试点为主
二、2024年:部分城市的路权开放到指定区域
三、2025年:山东开展全省域城市末端无人配送
第九章:无人配送车市场试点示范分析(国家级)
一、无人配送车市场试点示范区域(国家级)
(一)智慧城市基础设施与智能网联汽车协同发展试点
(二)智能网联汽车“车路云一体化”应用试点
二、无人配送车市场试点示范项目(国家级)
三、无人配送车市场试点示范企业(国家级)
第十章:无人配送车市场生产投资分析
一、国外无人配送车市场生产分析
二、中国无人配送车市场生产分析
第十一章:无人配送车市场推广应用分析
一、无人配送车推广应用规模分析
二、无人配送车推广应用领域分析
三、无人配送车推广应用企业分布分析
四、无人配送车推广应用区域分布分析
第十二章:无人配送车市场竞争格局分析
一、中国无人配送车市场竞争格局分析
二、无人配送车市场第一梯队企业
三、无人配送车市场第二梯队企业
四、无人配送车市场第三梯队企业
第十三章:无人配送车市场商业模式分析
一、出售设备+持续收取服务费
二、资产租赁模式
第十四章:无人配送车市场出口分析
一、新石器慧通科技股份有限公司出口分析
二、九识(苏州)智能科技有限公司出口分析
三、长沙行深智能科技有限公司出口分析
第十五章:无人配送车市场下游应用场景分析
一、快递市场发展分析
(一)快递市场发展规模分析
(二)快递市场无人配送车需求分析
(三)快递市场无人配送车应用分析
(四)快递市场无人配送车发展前景分析
二、即时零售市场发展分析
(一)即时零售市场发展规模分析
(二)即时零售市场无人配送车需求分析
(三)即时零售市场无人配送车应用分析
(四)即时零售市场无人配送车发展前景分析
三、外卖市场发展分析
(一)外卖市场发展规模分析
(二)外卖市场无人配送车需求分析
(三)外卖市场无人配送车应用分析
(四)外卖市场无人配送车发展前景分析
四、城乡转运市场发展分析
(一)城乡转运市场发展规模分析
(二)城乡转运市场无人配送车需求分析
(三)城乡转运市场无人配送车应用分析
(四)城乡转运市场无人配送车发展前景分析
五、产业园区市场发展分析
(一)产业园区市场发展规模分析
(二)产业园区市场无人配送车需求分析
(三)产业园区市场无人配送车应用分析
(四)产业园区市场无人配送车发展前景分析
第十六章:无人配送车市场发展趋势分析
一、无人配送法规、政策、标准趋势
(一)有望设立独立的低速功能型无人移动装备产品类别
(二)从“一城一策试点”走向全国统一规则
(三)无人配送车分级开放路权
(四)从“驾驶人责任”转向全链条多元责任划分
(五)保险模式从"传统车险"走向"专属责任险"
(六)把无人配送车纳入现代物流、交通强国、新质生产力战略
(七)地方政府从“给路权、做测试”转向“场景运营+产业招商并举”
二、无人配送技术发展趋势
(一)从高精地图方案,转向无图/轻地图导航
(二)多传感器融合,视觉为主、激光雷达轻量化降本
(三)端侧大模型、世界模型受重视
(四)线控底盘模块化、平台化
(五)整车集成一体化
(六)从单车智能升级为车队集群智能
(七)车路云一体化协同
三、无人配送产品发展趋势
(一)从早期小型轻载末端小车,走向“大小双线并行”
(二)无人配送车分级提速与动态调速
四、无人配送推广应用发展趋势
(一)从卖车转向运力服务RaaS为主
(二)应用场景多元化
(三)市场向县域下沉
(四)国内上下游产业链抱团出海
五、无人配送生产制造发展趋势
(一)由全栈自研走向专业化分工,轻资产协同成为主流
(二)集中度持续提升,头部双寡头格局成型
(三)跨界新玩家持续入场,但突围难度加大
第十七章:无人配送车市场发展壁垒分析
一、无人配送车政策壁垒分析
二、无人配送车技术研发壁垒分析
三、无人配送车市场投资壁垒分析
四、无人配送车市场应用拓展分析
第十八章:无人配送车市场投资风险分析
一、法律适用存在不确定性
二、地方策变动风险高
三、强制保险与赔付风险
四、数据合规、个人信息保护与网络安全风险
五、研发投入高、回报周期长
六、核心零部件供应链波动风险
七、市场需求不及预期风险
八、地缘政治风险
九、海外合规与法规风险
第十九章:无人配送车市场发展建议分析
一、建立全国统一的技术标准与准入认证体系
二、细化路权规则与通行管理
三、配套基础设施协同推广
四、海外拓展重点关注东南亚、中东市场
五、推动无人配送车市场国际标准互认
六、出台产业配套扶持政策,培育可持续商业模式
七、合理选择技术路线,兼顾国内落地与出海需求
第二十章:无人配送车市场发展前景预测分析
一、无人配送车市场推广应用规模预测(2030年)
二、无人配送车市场细分领域规模及占比预测(2030年)
第二十一章:无人配送车市场核心企业分析
一、新石器慧通科技股份有限公司
(一)企业简介
(二)企业融资
(三)无人配送车产品
(四)无人配送车推广应用
(五)无人配送车出海
二、九识(苏州)智能科技有限公司
(一)企业简介
(二)企业融资
(三)无人配送车产品
(四)无人配送车推广应用
(五)无人配送车出海
三、上海易咖智车科技有限公司
(一)企业简介
(二)企业融资
(三)无人配送车产品
(四)无人配送车推广应用
四、长沙行深智能科技有限公司
(一)企业简介
(二)企业融资
(三)无人配送车产品
(四)无人配送车推广应用
五、白犀牛智达(北京)科技有限公司
(一)企业简介
(二)企业融资
(三)无人配送车产品
(四)无人配送车推广应用