一、水资源背景分析
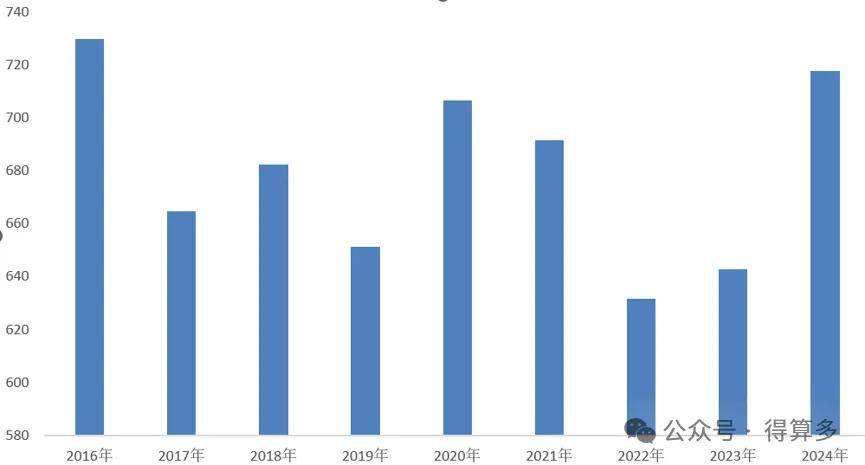
(一)降水量规模走势(2016-2024年)
2016年至2024年,全国降水量在631.5mm至730mm之间波动,年均降水量约为679.9mm。其中2016年降水量最高(730mm),2022年最低(631.5mm),极差达98.5mm。2024年降水量回升至717.7mm,接近9年峰值,较2022年增加86.2mm,增幅13.65%,表明水资源禀赋有所改善。
从变化趋势看,降水量呈现”波动中趋稳”的特征:2016年高位后逐年下降至2022年谷底,此后两年连续回升。这种年际波动直接影响了水电发电量的年际稳定性。
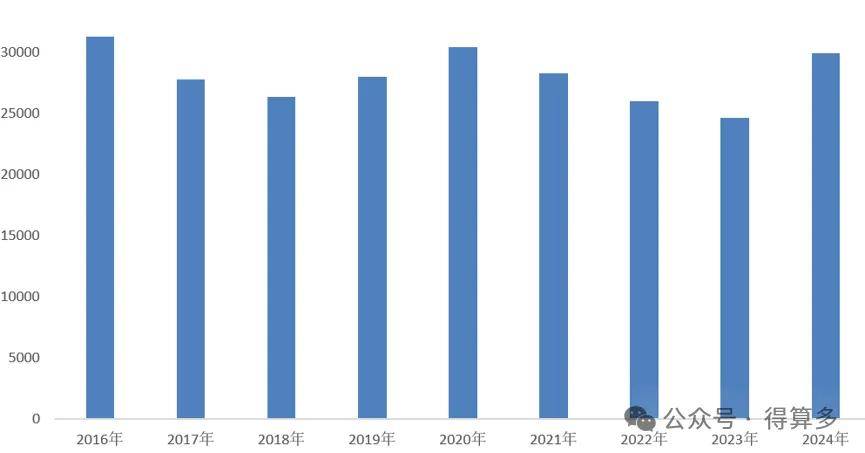
(二)地表水资源规模走势(2016-2024年)
地表水资源量方面,2016年至2024年介于24633.6亿立方米(2023年)至31273.8亿立方米(2016年)之间,年均约28063亿立方米。2024年地表水资源量回升至29895.6亿立方米,较2023年增加5262亿立方米,增幅21.37%,接近2016年峰值水平。
值得注意的是,地表水资源量的年际波动幅度(极差6640.2亿立方米)远大于降水量的波动幅度,说明地表径流的变率被放大,这对水电出力的稳定性构成挑战。
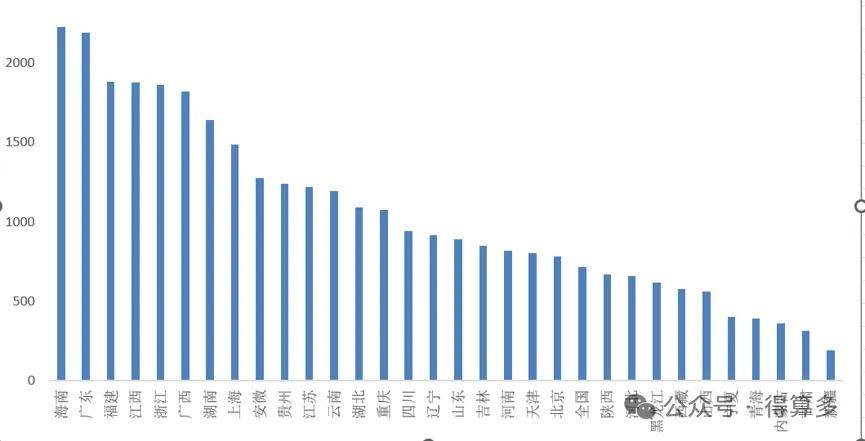
(三)31省降水量与地表水资源区域分布
降水量方面(2024年):海南以2229.2mm位居全国第一,广东(2190.8mm)、福建(1885.3mm)、江西(1879.9mm)、浙江(1863.9mm)紧随其后,南方省份占据前十中的七席。新疆以189.9mm排名末位,仅为海南的8.5%。全国平均降水量为717.7mm,有13个省份高于全国平均水平。
地表水资源方面(2024年):西藏以4420亿立方米遥遥领先,占全国总量的14.78%,第二名广西(2465.9亿立方米,8.25%)仅为西藏的55.8%。前5省(西藏、广西、四川、广东、湖南)合计占比达44.02%,资源分布高度不均。值得注意的是,西藏虽地表水资源最丰富,但其水电装机容量仅排第22位(313万千瓦,占比0.72%),资源开发潜力巨大。

二、水电装机容量规模分析(2012-2025年)
(一)装机规模稳步增长
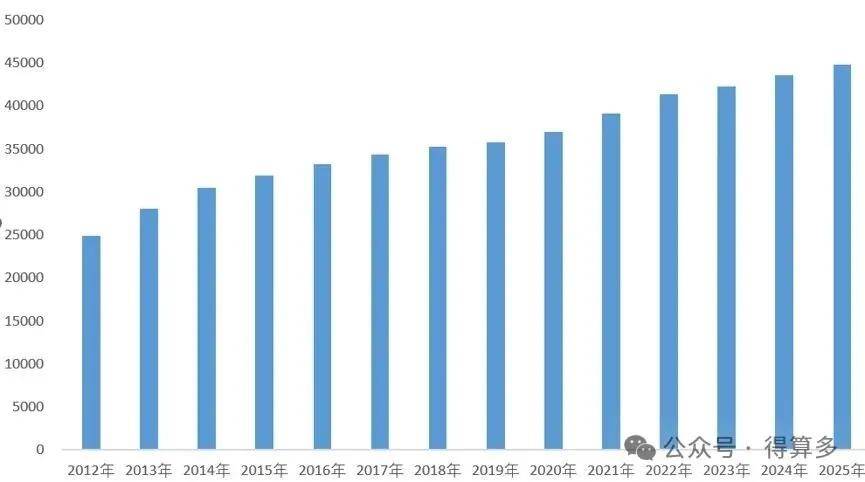
2012年至2025年,全国水电装机容量从24945万千瓦增长至44802万千瓦,13年间累计增长79.6%,年均复合增长率约4.92%。增长过程可分为三个阶段:
•快速扩张期(2012-2015年):从24945万千瓦增至31954万千瓦,4年增长28.2%,年均增长约6.7%,为增速最快的阶段。
•稳健增长期(2016-2020年):从33210万千瓦增至37029万千瓦,5年增长11.5%,年均增速约2.2%,增速明显放缓。
•恢复增长期(2021-2025年):从39093万千瓦增至44802万千瓦,5年增长14.6%,年均增速约2.8%,增速温和回升。
截至2025年,全国水电装机突破4.48亿千瓦,但仍远低于风电(约15.55%电力占比)和光伏(约30.88%电力占比)的装机增速。
(二)装机容量区域分布高度集中(2024年)
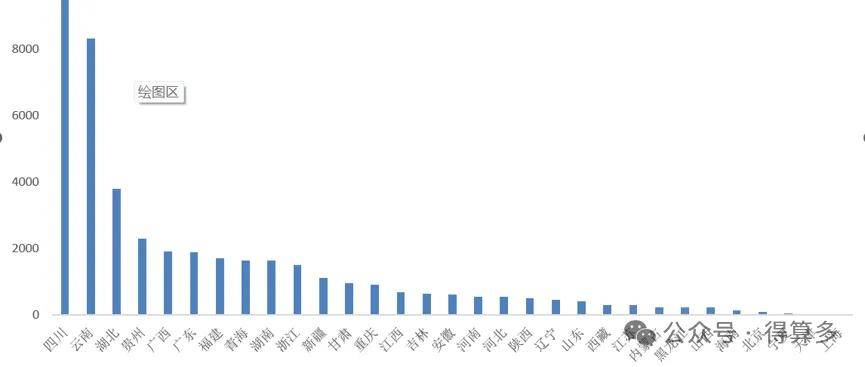
2024年水电装机容量呈现”西强东弱”的显著格局:
•四川以9770万千瓦领跑全国,占比22.43%,独占近四分之一;
•云南以8319万千瓦紧随其后,占比19.10%;
•两省合计装机18089万千瓦,占比高达41.53%,形成”双核驱动”格局;
•湖北以3812万千瓦排名第三(8.75%),得益于三峡工程等巨型水电站;
•贵州(2298万千瓦,5.28%)、广西(1906万千瓦,4.38%)分列第四、五位。
前5省合计装机26105万千瓦,占全国总装机的59.94%,集中度极高。前10省合计占比达79.22%,表明水电装机高度集中于西南和华中地区。
三、装机容量市场占比持续下降
(一)占电力市场比重逐年走低
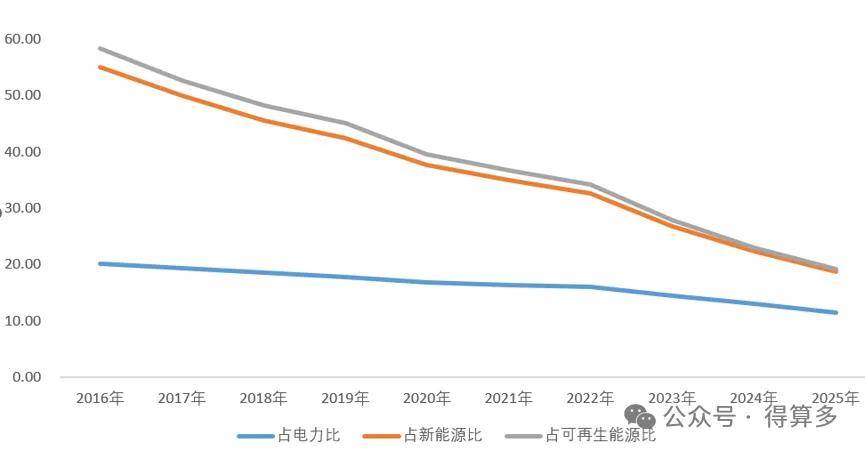
2016年至2025年,水电装机容量占电力总装机比重从20.12%持续下降至11.51%,十年累计下降8.61个百分点,降幅达42.7%。这一趋势的核心驱动因素并非水电装机增长缓慢(年均约4.9%),而是风电、光伏等新能源装机的爆发式增长大幅稀释了水电的相对占比。
(二)占新能源比重断崖式下降
水电装机占新能源装机的比重从2016年的55.03%骤降至2025年的18.67%,十年下降36.36个百分点。这意味着新能源装机中水电的”半壁江山”地位已不复存在,风电和光伏已成为新能源装机的绝对主力。
(三)占可再生能源比重同步下滑
水电装机占可再生能源装机的比重从58.28%(2016年)降至19.17%(2025年),降幅更大。这反映出在可再生能源大容器中,非水可再生能源(风电、光伏、生物质等)的增速远超水电。
四、机组数量与结构分析(2014-2024年)
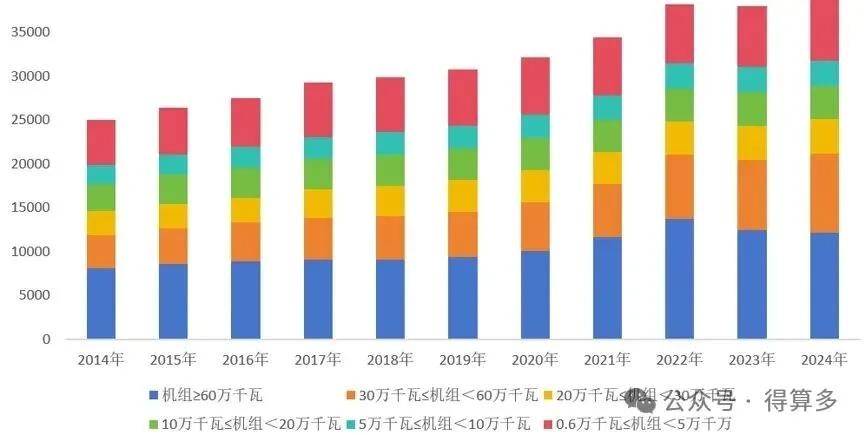
(一)机组总数稳步增长
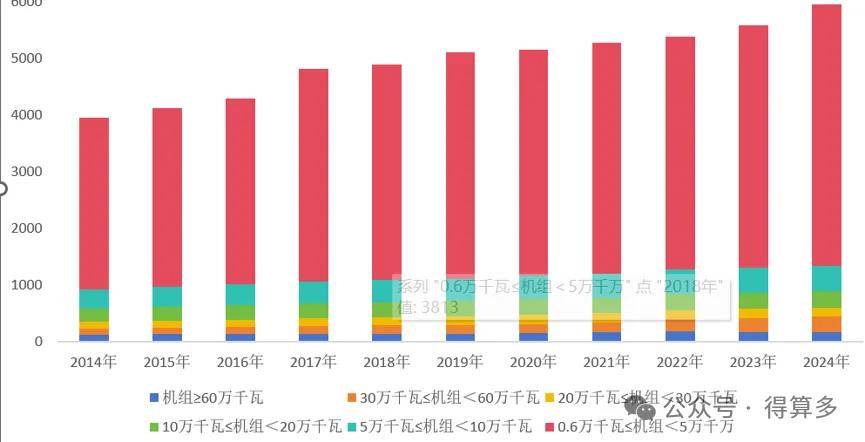
全国水电机组总数从2014年的3945台增长至2024年的5951台,十年增加2006台,增长50.9%,年均增长约4.2%。
(二)各容量段机组数量变化
•大型机组(≥60万千瓦):从119台增至166台,增长39.5%,增速低于平均水平,说明大型水电站建设周期长、项目少但单体规模大。
•中大型机组(30-60万千瓦):从113台增至268台,增长137.2%,是增速最快的容量段,反映中型水电项目的集中开发。
•中小型机组(<30万千瓦):各容量段均有增长,其中0.6-5万千瓦级机组从3025台增至4613台,增长52.5%,仍是数量上的绝对主体(占比77.5%)。
(三)各容量段装机容量贡献
从装机容量角度看:
•≥60万千瓦级:装机容量从8048万千瓦增至12124万千瓦,增长50.7%,贡献了最大的绝对增量(+4076万千瓦)。
•30-60万千瓦级:从3822万千瓦增至9072万千瓦,增长137.4%,增速最快,增量达5250万千瓦,是装机增长的最大贡献者。
•0.6-5万千瓦级:从5140万千瓦增至7503万千瓦,增长46.0%,虽增速最慢但基数大,仍占装机总量的19.1%。
五、平均单机容量分析(2014-2024年)
全国水电平均单机容量从2014年的6.34万千瓦增至2024年的6.60万千瓦,十年仅增长4.1%,年均增速约0.4%。增速缓慢的原因在于:
1.小型机组(0.6-5万千瓦)数量占比高达77.5%,拉低了整体平均值;
2.大型机组(≥60万千瓦)平均单机容量从67.63万千瓦提升至73.04万千瓦,增长8.0%,体现大型化趋势但基数小;
3.30-60万千瓦级机组平均单机容量稳定在33-34万千瓦区间,变化不大。
与风电(单机容量五年翻五倍)和光伏相比,水电的单机容量技术进步相对温和,这与水电受地理条件约束、大型电站建设周期长有关。

六、发电量规模分析(2012-2025年)
(一)发电量波动增长
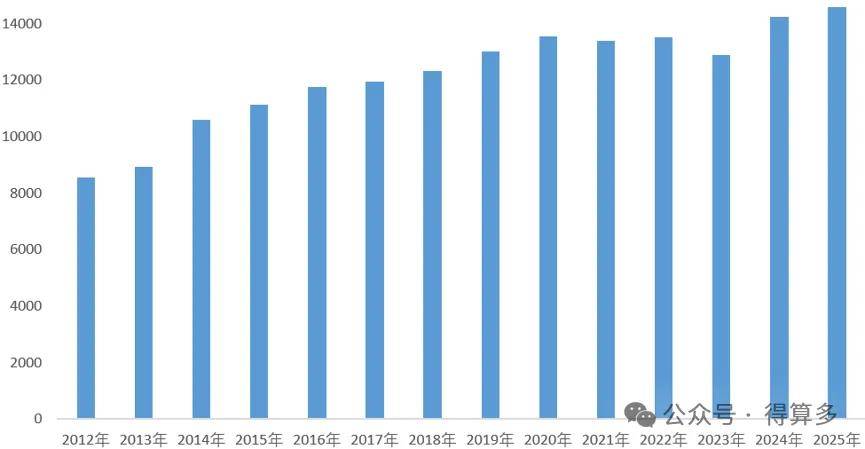
2012年至2025年,全国水电发电量从8554.4亿千瓦时增至14600亿千瓦时,13年增长70.7%,年均复合增长率约3.82%。发电量受降水量年际波动影响显著:
•2020年达到阶段性高峰(13552.1亿千瓦时)后,2021年小幅回落至13398.2亿千瓦时;
•2022-2023年连续两年下降,2023年降至12886.1亿千瓦时(9年低位),与地表水资源量处于低谷(24633.6亿立方米)直接相关;
•2024年强劲反弹至14241.14亿千瓦时,创9年新高,较2023年增长10.5%,与降水量和地表水资源量同步回升一致。
(二)发电量区域分布(2024年)
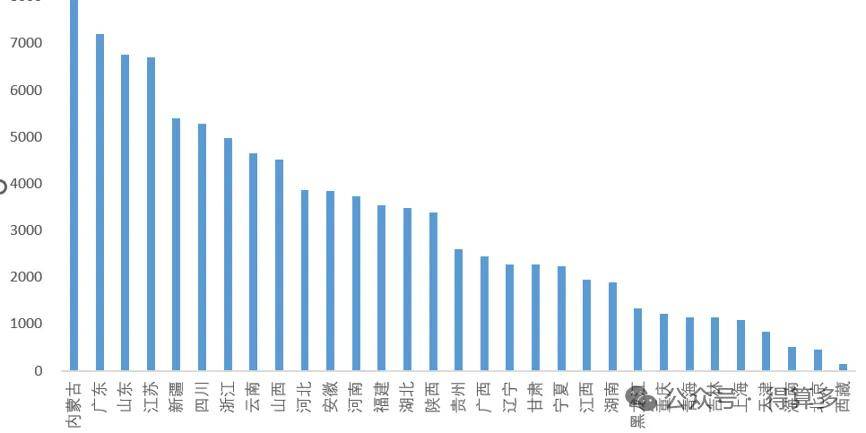
2024年水电发电量排名与装机容量排名存在明显差异:
•内蒙古以8276亿千瓦时排名第一,虽装机仅排第24位(245万千瓦),但利用小时数高达2283小时,反映大型水电基地的高效运营;
•广东(7204亿千瓦时)、山东(6758亿千瓦时)、江苏(6704亿千瓦时)分列二至四位,这些东部省份虽装机不占优势,但凭借高利用小时数实现发电量领先;
•四川(5284亿千瓦时)和云南(4645亿千瓦时)虽装机居前两位,但发电量分别排第六、第八位,反映出西南水电丰枯季节差异大、利用小时数相对较低的特点。
前5省发电量合计32341亿千瓦时,占全国总发电量的34.64%,集中度低于装机集中度(前5省装机占比59.94%),说明发电量的区域分布比装机更为分散。
七、发电量市场占比持续走低
(一)占电力市场比重
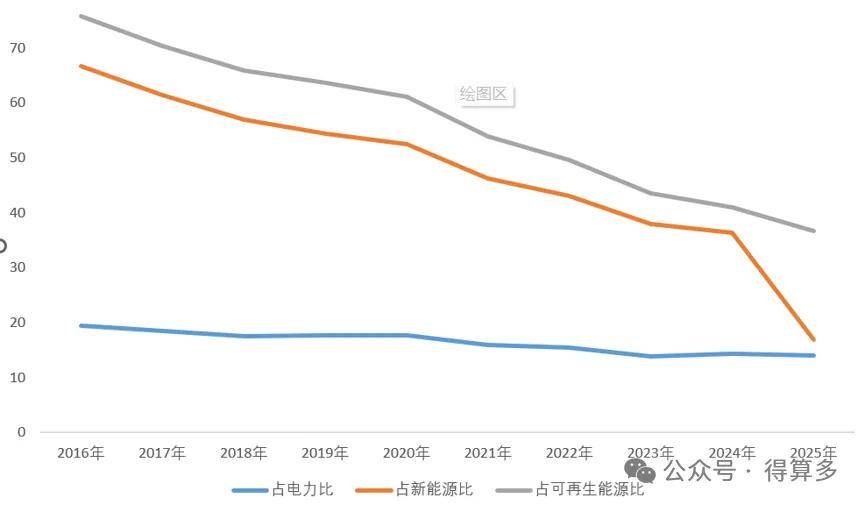
2016年至2025年,水电发电量占电力总发电量比重从19.51%下降至14.05%,十年下降5.46个百分点。尽管水电发电量绝对值在增长,但火电、风电、光伏等电源形式的快速增长稀释了水电的相对份额。
(二)占新能源和可再生能源比重
•水电发电量占新能源发电量比重从66.62%(2016年)降至16.87%(2025年),十年下降49.75个百分点,降幅极为显著;
•占可再生能源发电量比重从75.77%降至36.64%,下降39.13个百分点。
这表明在新能源和可再生能源的增量中,水电的贡献份额正在被风电和光伏快速替代,水电从”新能源主力”逐渐转变为”基础调节电源”。
八、利用小时数分析(2015-2024年)
(一)全国利用小时数波动
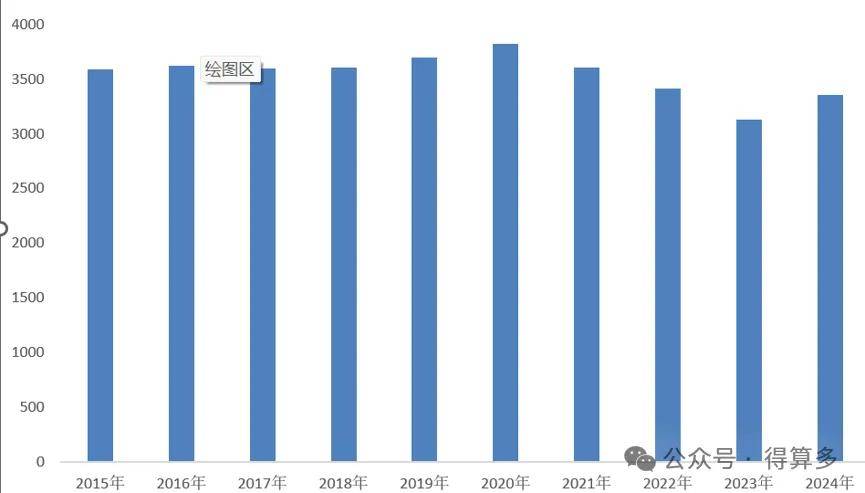
2015年至2024年,全国水电利用小时数在3130小时(2023年谷底)至3825小时(2020年峰值)之间波动,极差695小时。2024年利用小时数为3355小时,较2023年回升225小时(+7.2%),但仍低于十年平均水平(约3517小时)。
利用小时数的年际波动主要受降水量影响:丰水年利用小时数高,枯水年则低。2022-2023年连续枯水导致利用小时数连降,2024年降水回升带动利用小时数反弹。
(二)2024年区域利用小时数差异
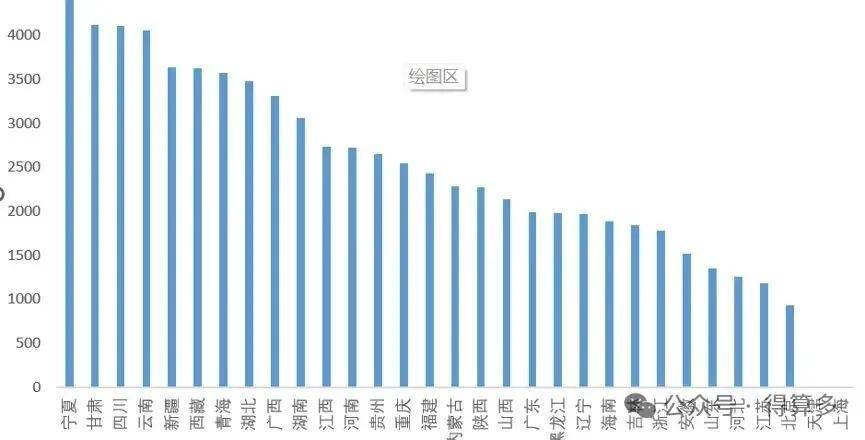
2024年31省水电利用小时数呈现巨大的区域差异:
•宁夏以4687小时遥遥领先全国,这与其大型水电站(如青铜峡等)的运营特点有关;
•甘肃(4115小时)和四川(4112小时)紧随其后;
•云南(4056小时)、新疆(3633小时)、西藏(3625小时)位列前六;
•天津和上海利用小时数为0(无水电装机);
•北京仅930小时,反映其水电资源匮乏。
有装机的省份中,极差达4687-930=3757小时,区域资源禀赋和气候条件差异是造成这一现象的根本原因。
九、综合厂用电率分析(2016-2024年)
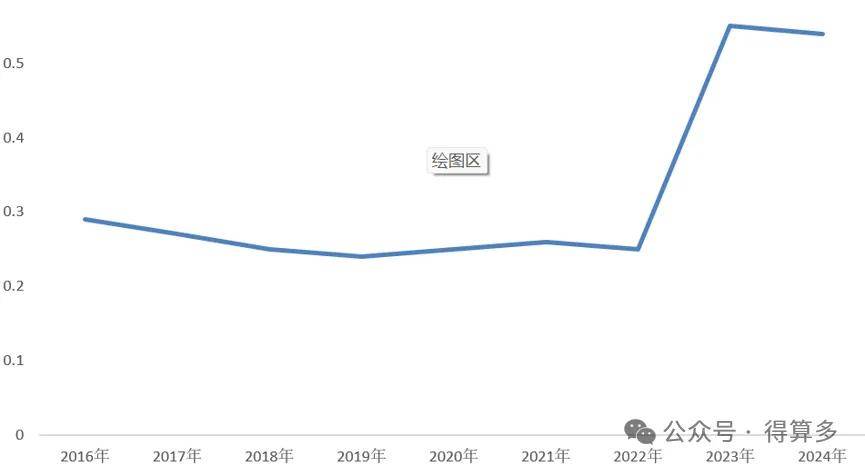
全国水电综合厂用电率从2016年的0.29%逐步下降至2019年的0.24%,随后在0.25%-0.26%区间稳定至2022年。2023年出现异常跳升至0.55%,2024年略降至0.54%,较2022年翻倍有余。这一变化可能源于统计口径调整或部分高厂用电率电站并入统计,需进一步关注。
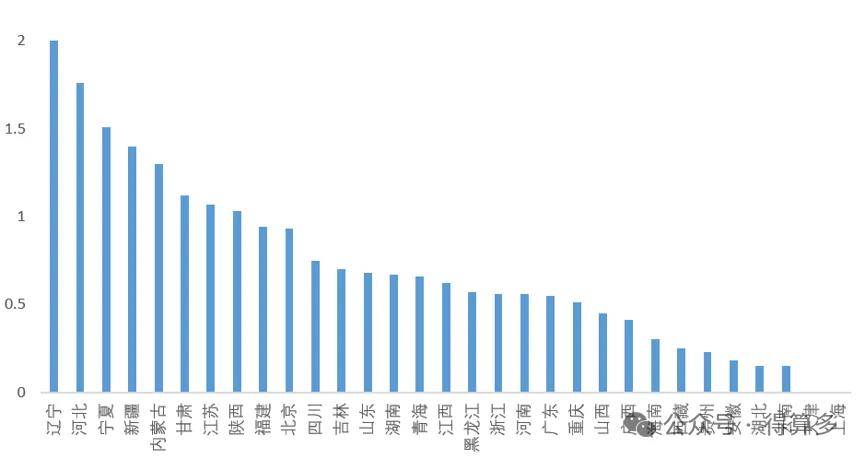
从省级数据看(2024年),厂用电率最高的是辽宁(2%)、河北(1.76%)、宁夏(1.51%),而云南(0.15%)、湖北(0.15%)、安徽(0.18%)最低,反映不同电站类型和运营效率的差异。
十、综合分析与发展展望
(一)四大核心特征
1.装机稳步增长但增速放缓:水电装机十年增长约34.9%(2016-2025年),年均增速仅3.4%,远低于风电(年均复合增长率约27%)和光伏(年均复合增长率约57%),进入”存量优化”阶段。
2.市场占比持续被稀释:无论是装机还是发电量,水电在电力、新能源、可再生能源中的占比均呈持续下降趋势,从”主力电源”逐步让位于新能源。
3.资源分布高度集中:四川、云南两省合计装机占比超41%,但发电量排名落后于装机排名,反映西南水电”丰余枯缺”的季节性特征。
4.发电量受水文条件制约明显:2022-2023年连续枯水导致发电量下滑,2024年降水回升带动反弹,水电的”靠天吃饭”特征依然突出。
(二)发展建议
1.加快抽水蓄能发展:作为水电的延伸形态,抽水蓄能不受天然径流限制,可作为新能源调峰的最佳配套,建议加大开发力度。
2.推进水电智能化改造:通过数字化、智能化手段提升现有电站的发电效率和利用小时数,挖掘存量潜力。
3.优化西电东送通道:四川、云南等西南省份水电富余期存在弃水风险,需加强跨区输电通道建设,提升外送能力。
4.探索水风光互补开发:在西南水电富集区配套开发风电和光伏,形成多能互补基地,平抑单一电源的波动性,提升整体消纳能力。
5.关注中小水电绿色转型:全国0.6-5万千瓦级小水电仍占机组总数的77.5%,需在生态保护要求下推进绿色改造或有序退出。
第一章:水电市场概述
一、能源概述
(一)能源界定
(二)化石能源
(三)非化石能源
(四)可再生能源
(五)清洁能源
二、水电概述
(一)水能界定
(二)水能应用
(三)水电原理
(四)水电分类
第二章:水电市场发展总况
一、水电市场发展历程
(一)2000年之前水电发展
(二)“十五”期间水电发展(2001-2005年)
(三)“十一五”期间水电发展(2006-2010年)
(四)“十二五”期间水电发展(2011-2015年)
(五)“十三五”期间水电发展(2016-2020年)
(六)“十四五”期间水电发展(2021-2025年)
二、水电市场发展现状分析
(一)水电市场发展现状1
(二)水电市场发展现状2
(三)水电市场发展现状3
(四)水电市场发展现状4
(五)水电市场发展现状5
(六)水电市场发展现状6
(七)水电市场发展现状7
(八)水电市场发展现状8
(九)水电市场发展现状9
(10)水电市场发展现状10
三、水电市场存在问题分析
(一)水电市场存在问题1
(二)水电市场存在问题2
(三)水电市场存在问题3
(四)水电市场存在问题4
(五)水电市场存在问题5
(六)水电市场存在问题6
(七)水电市场存在问题7
(八)水电市场存在问题8
(九)水电市场存在问题9
(10)水电市场存在问题10
四、水电市场面临形势分析
(一)水电市场面临形势1
(二)水电市场面临形势2
(三)水电市场面临形势3
(四)水电市场面临形势4
(五)水电市场面临形势5
第三章:水电市场资源分析
一、全国降水量
(一)全国历年降水量走势
(二)31省(市、区)降水量排名
二、全国地表水资源量
(一)全国地表水资源量走势
(二)31省(市、区)地表水资源量排名
第四章:水电市场政策规划分析
一、水电市场法律法规汇总
二、水电市场政策规划汇总
三、水电市场技术标准汇总
四、水电市场发展原则
(一)2000年之前水电发展原则
(二)“十五”期间水电发展原则(2001-2005年)
(三)“十一五”期间水电发展原则(2006-2010年)
(四)“十二五”期间水电市场发展原则(2011-2015年)
(五)“十三五”期间水电市场发展原则(2016-2020年)
(六)“十四五”期间水电市场发展原则(2021-2025年)
五、水电市场市场发展战略
(一)2000年之前水电发展战略
(二)“十五”期间水电发展战略(2001-2005年)
(三)“十一五”期间水电发展战略(2006-2010年)
(四)“十二五”期间水电市场发展战略(2011-2015年)
(五)“十三五”期间水电市场发展战略(2016-2020年)
(六)“十四五”期间水电市场发展战略(2021-2025年)
六、水电市场发展目标
(一)2000年之前水电发展目标
(二)“十五”期间水电发展目标(2001-2005年)
(三)“十一五”期间水电发展目标(2006-2010年)
(四)“十二五”期间水电市场发展目标(2011-2015年)
(五)“十三五”期间水电市场发展目标(2016-2020年)
(六)“十四五”期间水电市场发展目标(2021-2025年)
七、水电市场区域布局
(一)2000年之前水电市场区域布局
(二)“十五”期间水电市场区域布局(2001-2005年)
(三)“十一五”期间水电市场区域布局(2006-2010年)
(四)“十二五”期间水电市场区域布局(2011-2015年)
(五)“十三五”期间水电市场区域布局(2016-2020年)
(六)“十四五”期间水电市场区域布局(2021-2025年)
八、水电市场重点任务
(一)2000年之前水电市场重点任务
(二)“十五”期间水电市场重点任务(2001-2005年)
(三)“十一五”期间水电市场重点任务(2006-2010年)
(四)“十二五”期间水电市场重点任务(2011-2015年)
(五)“十三五”期间水电市场重点任务(2016-2020年)
(六)“十四五”期间水电市场重点任务(2021-2025年)
九、水电市场技术研发
(一)2000年之前水电市场技术研发
(二)“十五”期间水电市场技术研发(2001-2005年)
(三)“十一五”期间水电市场技术研发(2006-2010年)
(四)“十二五”期间水电市场技术研发(2011-2015年)
(五)“十三五”期间水电市场技术研发(2016-2020年)
(六)“十四五”期间水电市场技术研发(2021-2025年)
第五章:水电市场投资成本分析
一、水电投资成本结构
二、可再生能源发电投资单位成本对比
(一)水电单位投资成本
(二)风电单位投资成本
(三)光伏发电单位投资成本
(四)生物质发电单位投资成本
第六章:水电市场装机容量分析
一、全球水电装机容量分析
(一)全球水电装机容量规模走势
(二)全球水电装机容量区域分布
二、中国水电市场装机容量规模(2013-2024年)
三、中国水电市场装机容量结构(2013-2024年)
(一)常规水电装机容量占比(2013-2024年)
(二)抽水蓄能装机容量占比(2013-2024年)
四、31省(市、区)水电市机容量
(一)31省(市、区)水电市机容量排名
(二)31省(市、区)水电市机容量占比
(三)31省(市、区)水电市机容量集中度
五、中国水电市场装机容量占全球水电比重
六、中国水电市场装机容量占电力比重
七、中国水电市场装机容量占清洁能源发电比重
八、中国水电市场装机容量占新能源发电比重
九、中国水电市场装机容量占可再生能源发电比重
第七章:水电市场发电量分析
一、中国水电市场装机容量规模(2013-2024年)
二、中国水电市场装机容量结构(2013-2024年)
(一)农林水电装机容量占比(2013-2024年)
(二)垃圾焚烧发电装机容量占比(2013-2024年)
(三)沼气发电装机容量占比(2013-2024年)
三、31省(市、区)水电市机容量
(一)31省(市、区)水电市机容量排名
(二)31省(市、区)水电市机容量占比
(三)31省(市、区)水电市机容量集中度
四、中国水电市场装机容量占电力比重
五、中国水电市场装机容量占清洁能源发电比重
六、中国水电市场装机容量占新能源发电比重
七、中国水电市场装机容量占可再生能源发电比重
第八章:水电市场利用小时数分析
一、水电市场利用小时数走势
二、水电市场利用小时数全国排名(31省、市、区)
三、水电市场利用小时数与电力平均对比
第九章:水电市场盈利分析
一、水电市场运营成本分析
(一)水电市场运营成本结构
(二)水电市场单位运营成本
1、陆上水电单位运营成本
2、海上水电单位运营成本
二、水电市场毛利率分析
(一)陆上水电市场毛利率
(二)海上水电市场毛利率
第十章:水电市场上网电价分析
一、可再生能源发电上网电价分析
(一)可再生能源发电上网电价分类
(二)可再生能源发电上网电价管理部门
(三)可再生能源发电上网电价发展目标
(四)可再生能源发电上网电价定价方法
三、水电上网电价分析
(一)水电上网电价发展目标
(二)水电上网电价政策
四、水电平均上网电价走势分析
第十一章:水电市场发展趋势分析
一、水电市场发展趋势1
二、水电市场发展趋势2
三、水电市场发展趋势3
四、水电市场发展趋势4
五、水电市场发展趋势5
六、水电市场发展趋势6
七、水电市场发展趋势7
八、水电市场发展趋势8
九、水电市场发展趋势9
十、水电市场发展趋势10
第十二章:水电市场发展建议分析
一、水电市场发展建议1
二、水电市场发展建议2
三、水电市场发展建议3
四、水电市场发展建议4
五、水电市场发展建议5
六、水电市场发展建议6
七、水电市场发展建议7
八、水电市场发展建议势8
九、水电市场发展建议9
十、水电市场发展建议10
第十三章:水电市场发展前景预测分析
一、水电市场装机容量预测
二、水电市场投资额度预测
三、水电市场环境效益预测
四、水电市场社会效益预测