
一、装机容量规模分析(2016-2025年)
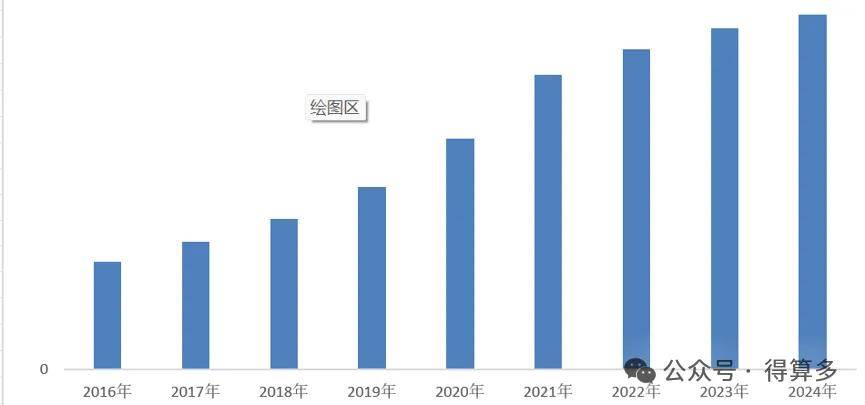
中国生物质发电市场装机容量呈现持续稳健增长态势。2016年装机容量为1395.0万千瓦,至2025年已达到4743.0万千瓦,九年累计增长240.00%,年均复合增长率(CAGR)达14.57%,显示出生物质发电行业强劲的发展势头。
从年度增速来看,装机容量增长呈现”先升后降”的倒U型曲线特征。2016-2021年间,装机容量增速持续攀升,从2016-2017年的18.42%逐步提升至2020-2021年的27.41%,为九年同期最高增速,反映出政策驱动下行业迎来高速扩张期。2021年后增速明显放缓,2021-2022年降至8.66%,2022-2023年进一步降至6.72%,2023-2024年降至4.03%,2024-2025年仅为3.20%,为九年同期最低。这一趋势表明行业已从高速扩张阶段逐步进入存量优化与稳健发展阶段。
分阶段来看:-高速增长期(2016-2021年):年均增速超过22%,装机容量实现翻番-增速换挡期(2021-2025年):年均增速约5.6%,行业进入成熟期
二、装机容量市场占比分析(2016-2025年)
(一)占电力市场比重
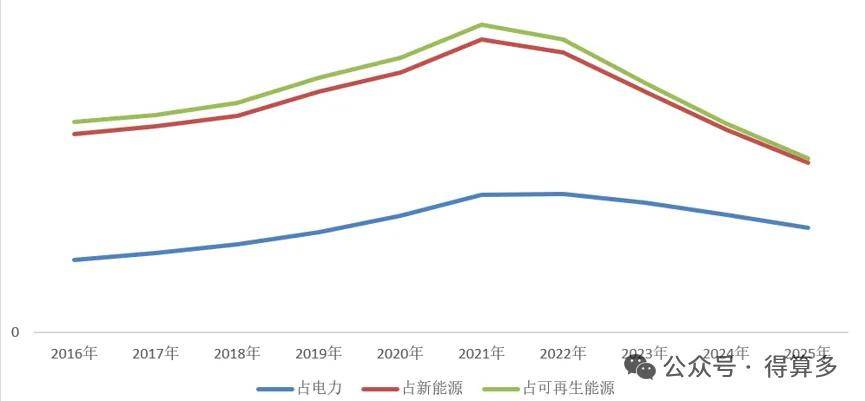
2016年生物质发电装机容量占电力市场比重为0.85%,至2025年上升至1.22%,整体呈上升趋势但中间经历波动。该比重在2022年达到峰值1.61%后开始回落,2023年降至1.51%,2024年进一步降至1.37%,2025年降至1.22%。占比下降的主要原因是风电、光伏等新能源装机规模爆发式增长,稀释了生物质发电的相对比重。
(二)占新能源发电市场比重
生物质发电装机容量占新能源发电市场比重从2016年的2.31%波动上升至2021年的峰值3.41%,此后连续四年下滑,2025年降至1.98%,为九年最低水平。这一趋势与电力市场占比走势一致,反映出在新能源大发展背景下,生物质发电的相对地位有所弱化。
(三)占可再生能源发电市场比重
生物质发电装机容量占可再生能源发电市场比重从2016年的2.45%波动上升至2021年的峰值3.58%,此后持续下滑,2025年降至2.03%,同样为九年最低。值得注意的是,2022-2025年连续四年占比下降,说明可再生能源结构中水电、风电、光伏的增速均显著高于生物质发电。
三、装机容量结构分析(2016-2022年)
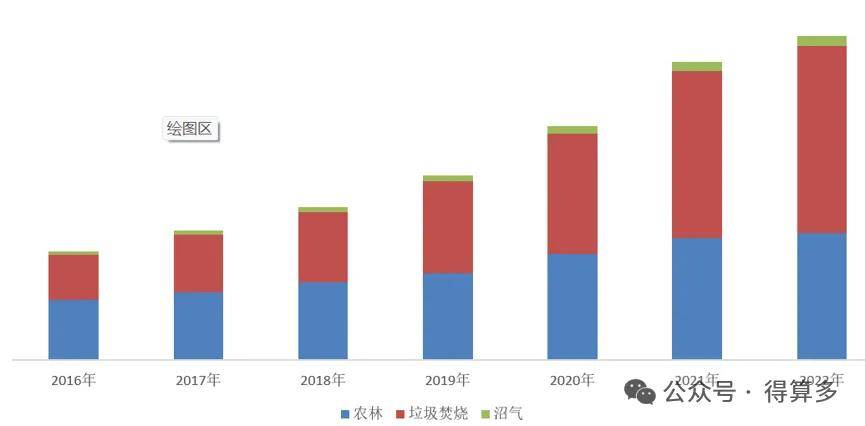
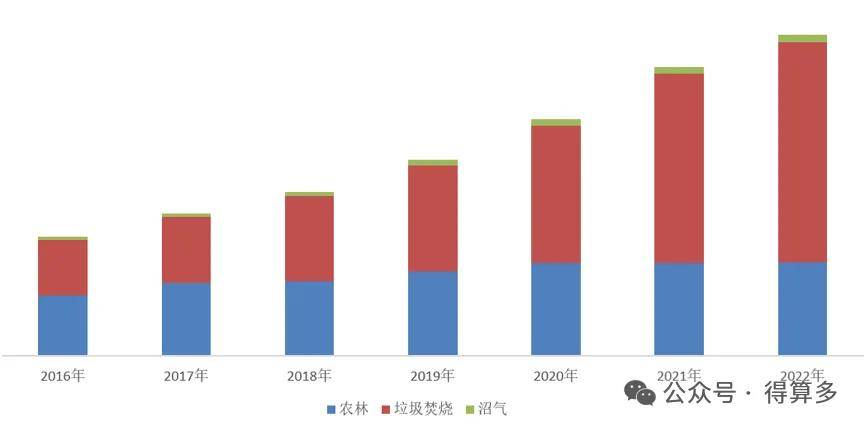
从装机结构来看,农林生物质发电、垃圾焚烧发电和沼气发电三种类型均保持增长,但增速差异显著。
农林生物质发电:装机容量从2016年的776万千瓦增长至2022年的1629万千瓦,累计增长109.9%,年均增速约13.1%。但其占总装机的比重从55.6%下降至39.3%,份额持续被垃圾焚烧发电侵蚀。
垃圾焚烧发电:装机容量从2016年的575万千瓦增长至2022年的2386万千瓦,累计增长315.0%,年均增速约26.9%,为三种类型中增速最快。其占总装机比重从41.2%上升至57.6%,在2020年首次超过农林生物质发电成为第一大类型,标志着行业结构发生根本性转变。
沼气发电:装机容量从2016年的44万千瓦增长至2022年的124.8万千瓦,累计增长183.6%,年均增速约18.9%。但其占总装机比重始终维持在3%左右的小份额,对整体结构影响有限。
结构变化的核心驱动力在于垃圾焚烧发电的快速发展,其占比从2016年的41.2%跃升至2022年的57.6%,翻了近一倍;而农林生物质发电占比则从55.6%降至39.3%,下降了16.3个百分点。
四、发电量规模分析(2016-2025年)
中国生物质发电量同样呈现持续增长态势。2016年发电量为685.0亿千瓦时,至2025年达到2247.0亿千瓦时,九年累计增长228.03%,年均复合增长率(CAGR)达14.11%。
从年度增速来看,发电量增长趋势与装机容量基本一致,也呈现”先升后降”特征。2016-2021年间增速总体上行,2020-2021年达到峰值21.95%。2021年后增速明显放缓,2021-2022年降至11.13%,2022-2023年降至8.62%,2023-2024年进一步降至5.05%(九年同期最低),2024-2025年小幅回升至7.00%。
发电量增速与装机容量增速的差距较小(CAGR分别为14.11%和14.57%),说明新增装机利用率保持相对稳定,行业规模扩张与发电量增长基本同步。

五、发电量市场占比分析(2016-2025年)
(一)占电力市场比重
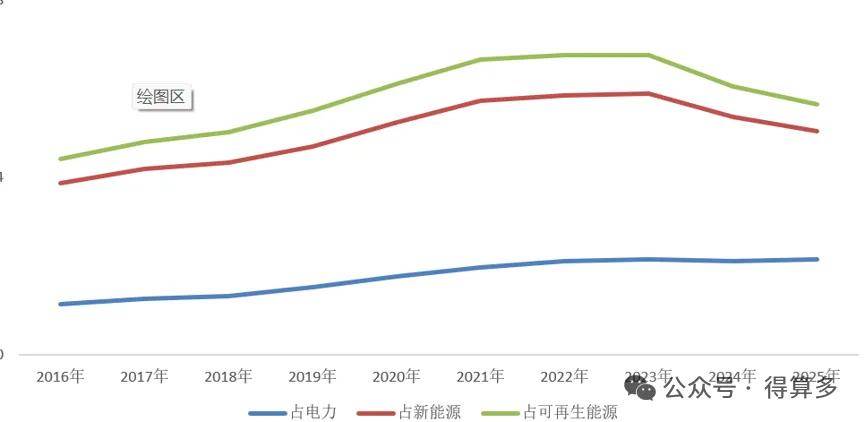
生物质发电量占电力市场比重从2016年的1.14%持续上升至2025年的2.16%,期间仅在2024年出现小幅回落(2.12%),整体呈稳健上升态势。2025年达到九年峰值,表明生物质发电在电力市场中的绝对贡献度仍在提升。
(二)占新能源发电市场比重
生物质发电量占新能源发电市场比重从2016年的3.88%波动上升至2023年的峰值5.89%,2024年小幅回落至5.36%,2025年进一步降至5.05%。与装机容量占比不同,发电量占比的峰值出现在2023年而非2021年,说明发电量的市场地位维持时间更长。
(三)占可再生能源发电市场比重
生物质发电量占可再生能源发电市场比重从2016年的4.42%波动上升至2023年的峰值6.76%,2024年降至6.05%,2025年进一步降至5.64%。整体来看,发电量占比的波动幅度小于装机容量占比,反映出生物质发电利用小时数的相对稳定。
六、发电量结构分析(2016-2022年)
从发电量结构来看,垃圾焚烧发电的快速增长趋势更加显著。
农林生物质发电量:从2016年的350亿千瓦时增长至2022年的535.4亿千瓦时,累计增长53.0%,年均增速约7.2%。其占总发电量的比重从51.1%下降至29.1%,降幅显著。
垃圾焚烧发电量:从2016年的315亿千瓦时增长至2022年的1265亿千瓦时,累计增长301.6%,年均增速约26.5%。其占总发电量的比重从46.0%飙升至68.7%,在2018年首次超过农林生物质发电成为第一大发电来源,且差距持续拉大。
沼气发电量:从2016年的20亿千瓦时增长至2022年的40.04亿千瓦时,累计增长100.2%,年均增速约12.4%。其占总发电量的比重始终维持在2%-3%的小份额区间。
发电量结构与装机容量结构的变化趋势一致,垃圾焚烧发电均实现了远超其他类型的快速增长,行业结构持续向垃圾焚烧发电倾斜。
七、年利用小时数分析(2016-2024年)
生物质发电年利用小时数在2016-2024年间呈现波动走势,九年均值约为4586小时。
具体来看:-2016-2017年:利用小时数从4879小时上升至5027小时,为九年最高值-2017-2021年:连续四年下降,从5027小时降至3704小时,累计降幅26.3%,其中2020-2021年降幅最大(-16.39%),可能与新增装机快速扩张导致利用率摊薄有关-2021-2024年:利用小时数快速反弹并趋于稳定,2021-2022年大幅回升25.65%至4654小时,此后两年基本持平(4726小时、4727小时)
2024年全国平均利用小时数为4727小时,接近九年均值水平,表明行业运行效率已恢复至正常区间。
八、2024年装机容量区域分布分析
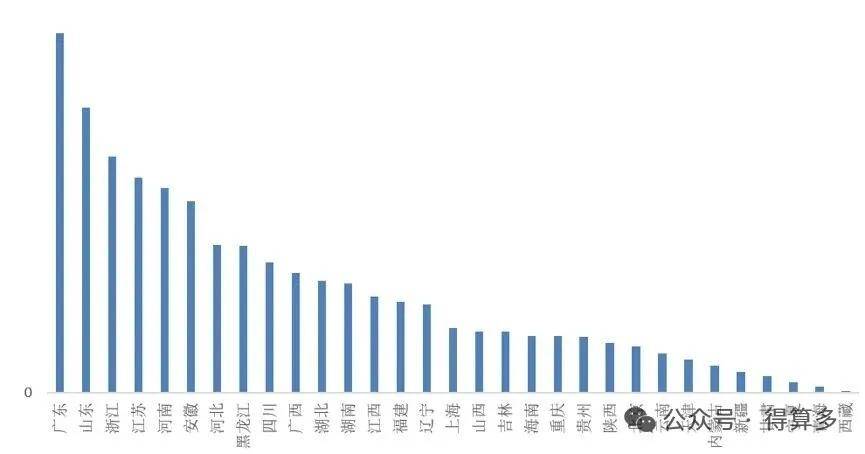
2024年生物质发电装机容量区域分布呈现明显的集中化特征。
头部省份领先优势突出:广东省以476万千瓦位居全国第一,占全国总装机的10.36%;山东省紧随其后为452万千瓦(9.83%);江苏省321万千瓦(6.98%)、浙江省304万千瓦(6.61%)、黑龙江省295万千瓦(6.42%)分列第三至五位。前五名省份合计装机1848万千瓦,占比高达40.20%。
区域集中度较高:前十名省份(广东、山东、江苏、浙江、黑龙江、河南、广西、安徽、河北、湖北)合计装机3060万千瓦,占全国总装机的66.56%,超过三分之二。前十五名省份占比达80.98%,表明生物质发电装机主要集中在经济较发达或农业大省。
区域差异显著:排名第一的广东(476万千瓦)与排名最后的西藏(2万千瓦)之间极差达474万千瓦,相差238倍,反映出资源禀赋、经济水平和政策执行力度等方面的区域差异。

九、2024年发电量区域分布分析
2024年生物质发电量区域分布与装机容量分布总体吻合,但存在一定差异。
发电领先省份:广东省以241亿千瓦时位居第一,占全国总发电量的11.48%;山东省191亿千瓦时(9.10%);浙江省158亿千瓦时(7.52%);江苏省144亿千瓦时(6.86%);河南省137亿千瓦时(6.52%)。前五名合计发电871亿千瓦时,占比41.48%。
与装机排名的差异:值得注意的是,河南省在装机容量排名中位列第六(286万千瓦),但在发电量排名中升至第五(137亿千瓦时),反映出河南省生物质发电设施的利用效率相对较高。相反,黑龙江省在装机容量排名中位列第五(295万千瓦),但在发电量排名中降至第八(98亿千瓦时),利用效率相对较低,可能与东北地区冬季供暖需求波动或原料供应季节性因素有关。
区域集中度:前十名省份合计发电1363亿千瓦时,占全国总发电量的64.91%,与装机集中度高低一致。
十、2024年利用小时数区域分布分析
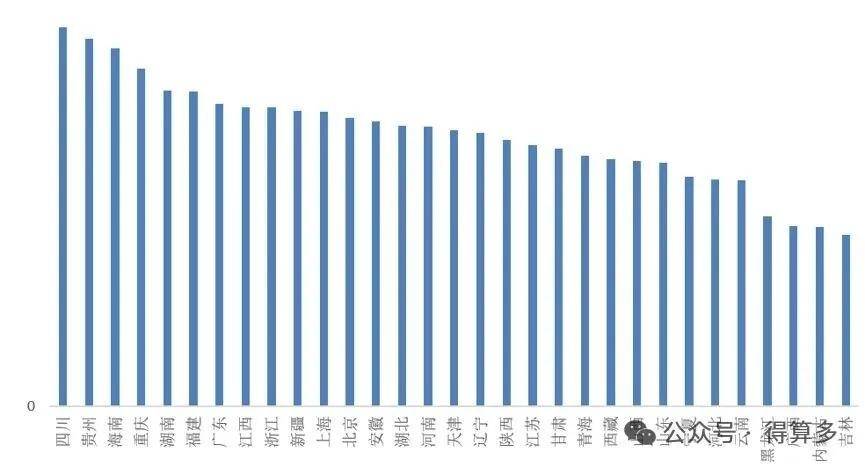
2024年各省生物质发电利用小时数差异显著,最高与最低相差3697小时。
高效率省份:四川省以6734小时位居全国第一,贵州省6532小时紧随其后,海南省6354小时位列第三,重庆市5994小时排名第四,湖南省5610小时排名第五。前五名平均利用小时数达6245小时,显著高于全国平均水平。
低效率省份:吉林省3037小时排名最后,广西壮族自治区3195小时、内蒙古自治区3187小时、黑龙江省3367小时、河北省4035小时也相对较低。后五名平均利用小时数仅3361小时,仅为最高值四川的50%。
区域特征:西南地区(四川、贵州)和南部沿海地区(海南、福建、广东)利用效率普遍较高,可能与这些地区生物质资源丰富、发电设施运行管理较好有关;而东北地区和西北地区部分省份利用效率相对较低,可能存在原料收集半径大、设施利用率不足等问题。

十一、综合分析与发展展望
综合以上分析,中国生物质发电市场呈现以下核心特征:
1.规模持续扩大,增速逐步放缓。装机容量和发电量均保持增长,但增速从2021年前的高位逐步回落至5%左右,行业进入成熟发展阶段。
2.结构持续优化,垃圾焚烧成为主力。垃圾焚烧发电在装机容量和发电量两个维度均实现快速增长,占比持续攀升并超过农林生物质发电成为第一大类型,行业结构发生根本性转变。
3.市场相对地位有所弱化。在风电、光伏等新能源快速扩张的背景下,生物质发电在电力市场、新能源市场和可再生能源市场中的占比均出现不同程度的回落,行业需通过提升利用效率和发电量来巩固市场地位。
4.区域分布集中,效率差异显著。装机和发电高度集中在广东、山东等东部和南部省份,各省利用小时数差异巨大(3037-6734小时),提示行业存在较大的效率提升空间。
发展建议:-在增速放缓的背景下,行业应从规模扩张转向效率提升,重点关注利用小时数偏低的东北地区和华北地区-继续发挥垃圾焚烧发电的快速增长优势,同时提升农林生物质发电的技术水平和经济性-优化区域布局,在利用效率较高的西南、华南地区进一步巩固优势,在低效率地区开展提质增效专项行动-关注新能源市场整体发展趋势,通过参与碳交易、绿证交易等市场化机制提升生物质发电的经济竞争力
中国生物质发电市场发展现状、趋势与投资前景预测分析报告(2026版)
第一章:生物质发电市场概述
一、生物质能源
(一)生物质能源界定
(二)生物质能源属性
(三)生物质能源化学成分
(四)生物质能源分类
(五)生物质能源热值
(六)生物质能源优劣
二、生物质发电
(一)生物质发电界定
(二)生物质发电分类
第二章:生物质发电市场发展总况
一、生物质发电市场发展历程
(一)2000年之前生物质发电发展
(二)“十五”期间生物质发电发展(2001-2005年)
(三)“十一五”期间生物质发电发展(2006-2010年)
(四)“十二五”期间生物质发电发展(2011-2015年)
(五)“十三五”期间生物质发电发展(2016-2020年)
(六)“十四五”期间生物质发电发展(2021-2025年)
二、生物质发电市场发展现状分析
(一)生物质发电市场发展现状1
(二)生物质发电市场发展现状2
(三)生物质发电市场发展现状3
(四)生物质发电市场发展现状4
(五)生物质发电市场发展现状5
(六)生物质发电市场发展现状6
(七)生物质发电市场发展现状7
(八)生物质发电市场发展现状8
(九)生物质发电市场发展现状9
(10)生物质发电市场发展现状10
三、生物质发电市场存在问题分析
(一)生物质发电市场存在问题1
(二)生物质发电市场存在问题2
(三)生物质发电市场存在问题3
(四)生物质发电市场存在问题4
(五)生物质发电市场存在问题5
(六)生物质发电市场存在问题6
(七)生物质发电市场存在问题7
(八)生物质发电市场存在问题8
(九)生物质发电市场存在问题9
(10)生物质发电市场存在问题10
四、生物质发电市场面临形势分析
(一)生物质发电市场面临形势1
(二)生物质发电市场面临形势2
(三)生物质发电市场面临形势3
(四)生物质发电市场面临形势4
(五)生物质发电市场面临形势5
第三章:生物质发电市场资源分析
一、生物质资源规模
二、生物质资源结构
三、生物质能源规模
四、生物质能源结构
五、农业生物质能源
五、林业生物质能源
六、垃圾生物质能源
第四章:生物质发电市场政策规划分析
一、生物质发电市场法律法规汇总
二、生物质发电市场政策规划汇总
三、生物质发电市场技术标准汇总
四、生物质发电市场发展原则
(一)2000年之前生物质发电发展原则
(二)“十五”期间生物质发电发展原则(2001-2005年)
(三)“十一五”期间生物质发电发展原则(2006-2010年)
(四)“十二五”期间生物质发电市场发展原则(2011-2015年)
(五)“十三五”期间生物质发电市场发展原则(2016-2020年)
(六)“十四五”期间生物质发电市场发展原则(2021-2025年)
五、生物质发电市场市场发展战略
(一)2000年之前生物质发电发展战略
(二)“十五”期间生物质发电发展战略(2001-2005年)
(三)“十一五”期间生物质发电发展战略(2006-2010年)
(四)“十二五”期间生物质发电市场发展战略(2011-2015年)
(五)“十三五”期间生物质发电市场发展战略(2016-2020年)
(六)“十四五”期间生物质发电市场发展战略(2021-2025年)
六、生物质发电市场发展目标
(一)2000年之前生物质发电发展目标
(二)“十五”期间生物质发电发展目标(2001-2005年)
(三)“十一五”期间生物质发电发展目标(2006-2010年)
(四)“十二五”期间生物质发电市场发展目标(2011-2015年)
(五)“十三五”期间生物质发电市场发展目标(2016-2020年)
(六)“十四五”期间生物质发电市场发展目标(2021-2025年)
七、生物质发电市场区域布局
(一)2000年之前生物质发电市场区域布局
(二)“十五”期间生物质发电市场区域布局(2001-2005年)
(三)“十一五”期间生物质发电市场区域布局(2006-2010年)
(四)“十二五”期间生物质发电市场区域布局(2011-2015年)
(五)“十三五”期间生物质发电市场区域布局(2016-2020年)
(六)“十四五”期间生物质发电市场区域布局(2021-2025年)
八、生物质发电市场重点任务
(一)2000年之前生物质发电市场重点任务
(二)“十五”期间生物质发电市场重点任务(2001-2005年)
(三)“十一五”期间生物质发电市场重点任务(2006-2010年)
(四)“十二五”期间生物质发电市场重点任务(2011-2015年)
(五)“十三五”期间生物质发电市场重点任务(2016-2020年)
(六)“十四五”期间生物质发电市场重点任务(2021-2025年)
九、生物质发电市场技术研发
(一)2000年之前生物质发电市场技术研发
(二)“十五”期间生物质发电市场技术研发(2001-2005年)
(三)“十一五”期间生物质发电市场技术研发(2006-2010年)
(四)“十二五”期间生物质发电市场技术研发(2011-2015年)
(五)“十三五”期间生物质发电市场技术研发(2016-2020年)
(六)“十四五”期间生物质发电市场技术研发(2021-2025年)
第五章:生物质发电市场投资成本分析
一、生物质发电投资成本结构
二、可再生能源发电投资单位成本对比
(一)水电单位投资成本
(二)风电单位投资成本
(三)光伏发电单位投资成本
(四)生物质发电单位投资成本
第六章:生物质发电市场装机容量分析
一、全球生物质发电装机容量分析
(一)全球生物质发电装机容量规模走势
(二)全球生物质发电装机容量区域分布
二、中国生物质发电市场装机容量规模
三、中国生物质发电市场装机容量结构
(一)农林生物质发电装机容量占比
(二)垃圾焚烧发电装机容量占比
(三)沼气发电装机容量占比
四、31省(市、区)生物质发电市机容量
(一)31省(市、区)生物质发电市机容量排名
(二)31省(市、区)生物质发电市机容量占比
(三)31省(市、区)生物质发电市机容量集中度
五、中国生物质发电市场装机容量占全球生物质发电比重
六、中国生物质发电市场装机容量占电力比重
七、中国生物质发电市场装机容量占清洁能源发电比重
八、中国生物质发电市场装机容量占新能源发电比重
九、中国生物质发电市场装机容量占可再生能源发电比重
第七章:生物质发电市场发电量分析
一、中国生物质发电市场发电量规模
二、中国生物质发电市场装机容量结构
(一)农林生物质发电装机容量占比
(二)垃圾焚烧发电装机容量占比
(三)沼气发电装机容量占比
三、31省(市、区)生物质发电市机容量
(一)31省(市、区)生物质发电市机容量排名
(二)31省(市、区)生物质发电市机容量占比
(三)31省(市、区)生物质发电市机容量集中度
四、中国生物质发电市场装机容量占电力比重
五、中国生物质发电市场装机容量占清洁能源发电比重
六、中国生物质发电市场装机容量占新能源发电比重
七、中国生物质发电市场装机容量占可再生能源发电比重
第八章:生物质发电市场利用小时数分析
一、生物质发电市场利用小时数走势
二、生物质发电市场利用小时数全国排名(31省、市、区)
三、生物质发电市场利用小时数与电力平均对比
第九章:生物质发电市场盈利分析
一、生物质发电市场运营成本分析
(一)生物质发电市场运营成本结构
(二)生物质发电市场单位运营成本
二、生物质发电市场毛利率分析
第十章:生物质发电市场上网电价分析
一、可再生能源发电上网电价分析
(一)可再生能源发电上网电价分类
(二)可再生能源发电上网电价管理部门
(三)可再生能源发电上网电价发展目标
(四)可再生能源发电上网电价定价方法
三、生物质发电上网电价分析
(一)生物质发电上网电价发展目标
(二)生物质发电上网电价政策
四、生物质发电平均上网电价走势分析
第十一章:生物质发电市场绿证交易分析
一、生物质发电绿色证书界定
二、生物质发电绿色证书分类
三、生物质发电绿色证书特点
四、生物质发电绿色证书实施目的
五、生物质发电绿色证书应用场景(适用范围)
(一)发电企业完成非水可再生能源占比目标
(二)电网企业完成可再生能源消纳责任指标
(三)认证消费绿色电力消费
(四)核算地区可再生能源消费
(五)与能耗双控政策有效衔接
(六)与碳排放管理政策有效衔接
(七)国际可再生能源消费互认
六、生物质发电绿色证书发展目标
七、生物质发电绿色证书管理部门
八、生物质发电绿色证书核发
(一)生物质发电绿色证书核发对象
(二)生物质发电绿色证书核发范围
(三)生物质发电绿色证书核发阶段
(四)生物质发电绿色证书核发流程
(五)生物质发电绿色证书核发原则
(六)生物质发电绿色证书核发标准
(七)生物质发电绿色证书有效期
九、生物质发电绿色证书交易
(一)生物质发电绿色证书交易场所
(二)生物质发电绿色证书交易原则
(三)生物质发电绿色证书交易阶段
(四)生物质发电绿色证书交易制度
(五)生物质发电绿色证书交易主体
(六)生物质发电绿色证书交易主体权利义务
(七)生物质发电绿色证书交易价格
(八)生物质发电绿色证书交易账户
(九)生物质发电绿色证书交易形式
(十)生物质发电绿色证书交易次数
(十一)生物质发电绿色证书交易范围
(十二)生物质发电绿色证书交易流程
(十三)生物质发电绿色证书交易凭证
(十四)生物质发电绿色证书交易单位
(十五)生物质发电绿色证书交易时间
(十六)生物质发电绿色证书交易收益归属
(十七)生物质发电绿色证书交易资金结算
(十八)生物质发电绿色证书交易监管事项
(十九)生物质发电绿色证书交易监管措施
(二十)生物质发电绿色证书交易异常处理
(二十一)生物质发电绿色证书交易纠纷处理
(二十二)生物质发电绿色证书交易信息发布
(二十二)生物质发电绿色证书交易信息报送
第十二章:生物质发电市场发展趋势分析
一、生物质发电市场发展趋势1
二、生物质发电市场发展趋势2
三、生物质发电市场发展趋势3
四、生物质发电市场发展趋势4
五、生物质发电市场发展趋势5
六、生物质发电市场发展趋势6
七、生物质发电市场发展趋势7
八、生物质发电市场发展趋势8
九、生物质发电市场发展趋势9
十、生物质发电市场发展趋势10
第十三章:生物质发电市场发展建议分析
一、生物质发电市场发展建议1
二、生物质发电市场发展建议2
三、生物质发电市场发展建议3
四、生物质发电市场发展建议4
五、生物质发电市场发展建议5
六、生物质发电市场发展建议6
七、生物质发电市场发展建议7
八、生物质发电市场发展建议势8
九、生物质发电市场发展建议9
十、生物质发电市场发展建议10
第十四章:生物质发电市场发展前景预测分析
一、生物质发电市场装机容量预测
二、生物质发电市场投资额度预测
三、生物质发电市场环境效益预测
四、生物质发电市场社会效益预测