一、数据概览
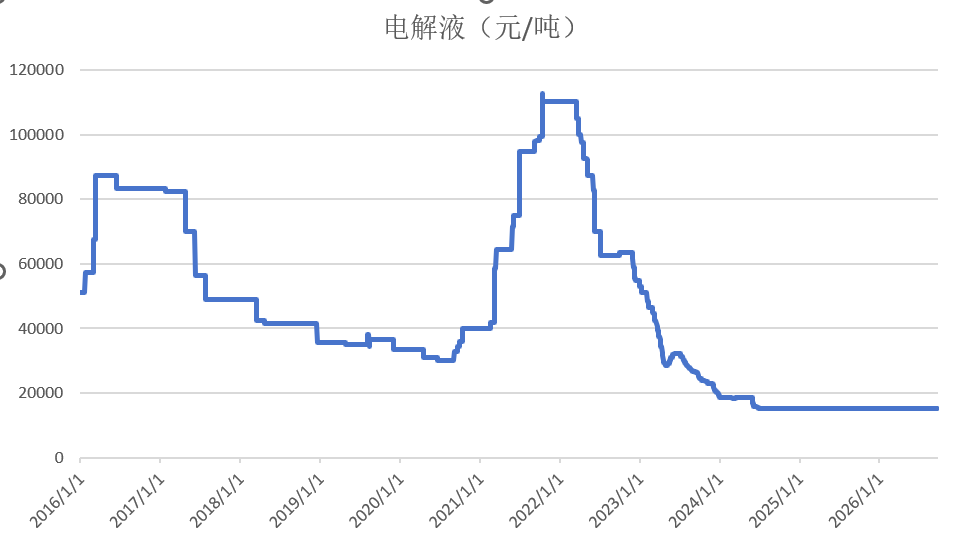
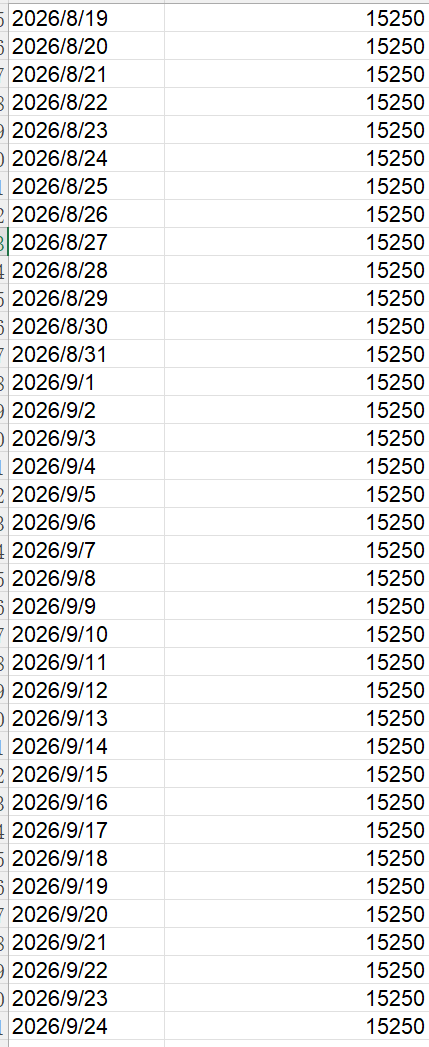
本报告基于得算多咨询提供的电解液日线价格数据,全面复盘了2016年1月1日至2026年9月24日长达十年的市场走势。在总计3920个交易日的观测期内,电解液市场经历了极端的周期波动与罕见的流动性停滞。当前价格定格在15,250元/吨,不仅处于历史最低位(0%分位),更创下连续819天零变动的极端纪录,标志着行业正处于深度出清与筑底的特殊阶段。
二、核心发现:冰火两重天的十年周期
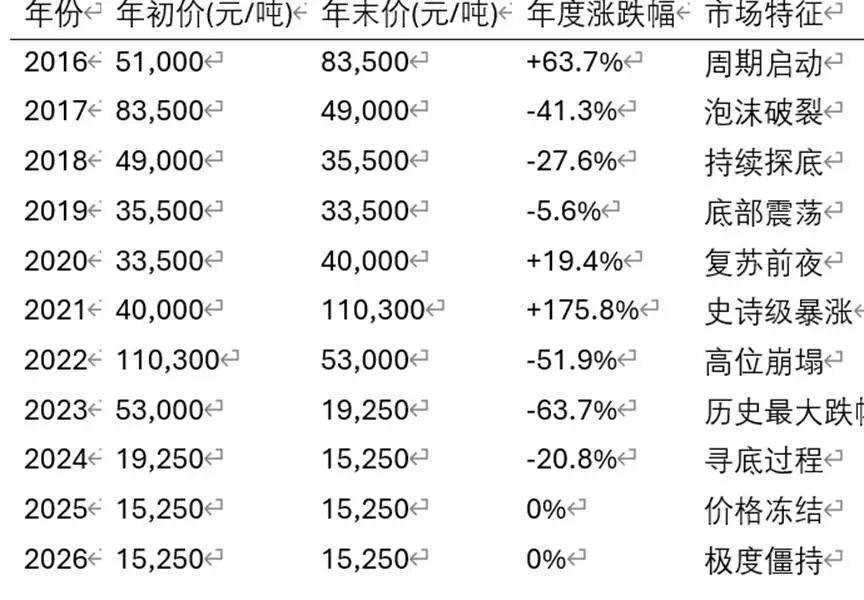
电解液市场在过去十年中呈现出极度撕裂的走势特征。一方面,2021年见证了史无前例的超级牛市;另一方面,随后的暴跌与长期的价格僵持同样令人瞠目。
从核心统计指标来看,历史最高价112,800元/吨与最低价15,250元/吨之间形成了巨大的落差,当前价格距历史高点跌幅高达86.5%。历史均价为45,642元/吨,中位数为40,000元/吨,标准差高达27,577元/吨,这组数据直观地反映了该品种极高的波动风险。
三、价格事件时间线:从狂飙到静止的坠落
电解液的价格轨迹在2021年至2024年间画出了一条陡峭的抛物线。2021年3月8日,单日暴涨20,000元(涨幅39.3%),月度最大涨幅达42.4%,将市场情绪推向顶峰。然而,高潮过后便是漫长的退潮。
2023年4月,市场遭遇最大单日下跌13,500元,月度跌幅达22.8%。从2021年10月的高点112,800元开始,价格经历了断崖式下跌:2022年末跌至53,000元(跌幅53%),2023年末跌至19,250元(跌幅83%),直至2024年6月触及15,250元的绝对底部(跌幅86.5%)。此后,市场仿佛被按下了暂停键,价格在819天内纹丝不动。
四、价格变动频率分析:“价格冻结”奇观
在长达十年的数据样本中,电解液市场展现出一种极其罕见的“低流动性”特征。3920个交易日内,仅发生了128次价格变动(上涨37次,下跌90次),这意味着绝大多数时间里,报价处于静止状态。
这种僵化在近期达到了顶峰:2025年全年以及2026年截至9月24日的267天里,价格变动次数为0。在发生变动的日子里,59%的调整幅度在1000元以内,显示出极弱的价格弹性。2021年是唯一的例外,全年发生了11次变动,而2023年作为暴跌之年,变动次数激增至59次。这种“平时不动,动则惊人”的频率分布,揭示了市场在极端行情下的脆弱性与常态下的缺乏活力。
五、月度季节性分析:微弱的周期律
与传统大宗商品不同,电解液的月度季节性规律并不显著。数据显示,3月是全年均价最高的月份(48,611元),而8月则是全年均价最低的月份(42,866元)。两者之间的季节性价差仅为13.4%。这表明,相比于自然季节的更替,电解液的价格走势更多受到下游新能源汽车排产计划、上游碳酸锂成本以及行业供需格局等产业逻辑的绝对主导,季节性因素仅起到微弱的辅助扰动作用。
六、价格分布分析:重心显著下移
从价格区间的停留时间来看,市场重心已发生根本性转移。在2万以下的低位区,市场停留了1005天,占比25.6%;2万-4万区间停留942天,占比24.0%;4万-6万区间停留882天,占比22.5%。相比之下,8万以上的高位区仅停留了750天,占比19.1%。
值得注意的是,虽然当前价格处于历史最低位,但历史上在2万以下运行的时间占比并不算绝对多数,这说明当前的低价是2022-2024年连续暴跌后的“新低位”,而非历史上的“常态低位”。市场在4万-6万的中枢区间停留时间最长,这曾是行业的舒适区,如今已遥不可及。
七、周期规律与结论展望
回顾十年历程,电解液市场完成了一次完整的“繁荣-萧条-停滞”周期。2021年的超级牛市由供需错配驱动,随后的暴跌则是产能过剩与去库存的惨烈出清。当前,市场正处于出清后的“休克期”。
连续819天的价格冻结,说明产业链上下游已在当前价格水平达成了某种脆弱的平衡:上游利润被压缩至极限,下游采购意愿低迷,但刚性成本支撑了价格不再进一步崩塌。展望未来,打破这种“价格冻结”的契机,将取决于行业产能的实质性出清、下游需求的超预期回暖,或是原材料成本的剧烈变动。在信号出现之前,市场大概率将继续在15,250元/吨的底部进行漫长的磨底与等待